 BUSCAR
 ÍNDICE
RESOLUCIÓN 001529 DE 2026
(julio 24)
Diario Oficial No. 53.566 de 27 de julio de 2026
<Análisis jurídico en proceso>
MINISTERIO DE SALUD Y PROTECCIÓN SOCIAL
Por medio de la cual se modifican los Anexos Técnicos 2 y 3 de la Resolución número 2388 de 2016, en desarrollo de lo dispuesto en el artículo 1o. del Decreto número 1426 de 2025, el artículo 1o. del Decreto número 271 de 2026 y el artículo 13 de la Resolución número 611 de 2026, y se dictan otras disposiciones.
EL MINISTRO DE SALUD Y PROTECCIÓN SOCIAL,
en ejercicio de sus facultades constitucionales y legales, en especial las conferidas en los numerales 42.1 y 42.3 del artículo 42 de la Ley 715 de 2001, el artículo 3.2.3.4 del Decreto número 780 de 2016, el numeral 2 del artículo 2o. del Decreto número 120 de 2026 y,
CONSIDERANDO:
Que el artículo 48 de la Constitución Política consagra la Seguridad Social como un servicio público de carácter obligatorio, cuya prestación se encuentra bajo la dirección, coordinación y control del Estado, y que debe desarrollarse con sujeción a los principios de eficiencia, universalidad y solidaridad, disponiendo además que los recursos destinados a su financiación tienen destinación específica y no pueden ser utilizados para fines distintos a los previstos constitucional y legalmente.
Que de conformidad con lo establecido en los literales b) y d) del artículo 156 de la Ley 100 de 1993, todas las personas habitantes del territorio nacional deben encontrarse afiliadas al Sistema General de Seguridad Social en Salud, imponiéndose al Estado la obligación de garantizar los mecanismos necesarios para hacer efectiva la afiliación universal en los términos definidos por la ley, y asignándose al Sistema General de Seguridad Social en Salud la responsabilidad del recaudo de las cotizaciones, función que actualmente ejerce la Administradora de los Recursos del Sistema General de Seguridad Social en Salud (ADRES).
Que en desarrollo de lo establecido en el literal b) del artículo 15 de la Ley 797 de 2003, modificado por el artículo 32 de la Ley 1911 de 2018 y del artículo 3.2.3.4 del Decreto número 780 de 2016, corresponde al Gobierno nacional definir el diseño, organización y funcionamiento de la Planilla Integrada de Liquidación de Aportes (PILA) como una ventanilla virtual que permite la autoliquidación y el pago integrado de los aportes al Sistema de Seguridad Social Integral y Parafiscales.
Que atendiendo a los cambios normativos, mediante la Resolución número 2388 de 2016, modificada por las Resoluciones números 5858 de 2016; 980, 1608 y 3016 de 2017; 3559, 5306 de 2018; 736, 1740, 2514 de 2019; 454, 686, 1438, 1844, 2421 de 2020; 014, 638, 1365 y 1697 de 2021; 261, 939 y 2012 de 2022; 728 y 1271 de 2023; 221, 738 y 2520 de 2024; 467, 2064 de 2025, y 010 de 2026, fueron unificadas las reglas para el recaudo de aportes al Sistema de Seguridad Social Integral y Parafiscales a través de la Planilla Integrada de Liquidación de Aportes (PILA), con el fin de ser aplicados por los aportantes, los operadores de información y las administradoras de dicho sistema.
Que el Decreto número 1426 de 2025, por el cual se adiciona el Título 11 a la Parte 3 del Libro 2 del Decreto número 1075 de 2015, dispone que las entidades líderes de cada modalidad deberán adelantar los trámites necesarios para la afiliación de los promotores del Servicio Social para la Paz al Sistema General de Riesgos Laborales, precisando en el parágrafo 2o. de dicho artículo, que el Ministerio de Salud y Protección Social deberá realizar las adecuaciones correspondientes en el Formulario Único de Afiliación y reporte de novedades al Sistema General de Riesgos Laborales, así como en la Planilla Integrada de Liquidación de Aportes (PILA); en consecuencia, se hace necesario modificar la aclaración del tipo de aportante "16 - Pagador Promotor del Servicio Social para la Paz".
Que el inciso 1 del artículo 65 de la Ley 2466 de 2025 establece que, para fomentar la formalización laboral, las personas vinculadas laboralmente podrán permanecer en el régimen subsidiado de salud por un plazo de seis (6) meses, siempre que pertenezcan a la población en pobreza extrema, pobreza moderada o en condición de vulnerabilidad, conforme a la focalización que determine el Gobierno nacional, sin perjuicio de su acceso a las prestaciones sociales y económicas del régimen contributivo.
Que para el cumplimiento del referido artículo, este ministerio expidió la Resolución número 611 de 2026, por la cual se definen las condiciones de permanencia en el régimen subsidiado de salud de las personas vinculadas laboralmente pertenecientes a la población en pobreza extrema, pobreza moderada y en condición de vulnerabilidad; razón por la cual, se hace necesario adicionar en la estructura de la Planilla Integrada de Liquidación de Aportes (PILA), un tipo de cotizante que permita efectuar aportes al Sistema General de Seguridad Social en Salud, bajo las condiciones establecidas en dicha resolución.
Que con ocasión de la implementación de la Resolución número 2064 de 2025, se evidenció que los concejales del Distrito Capital de Bogotá venían reportando de manera incorrecta el tipo de cotizante para el pago de los aportes al Sistema General de Seguridad Social en Salud; en consecuencia, se hace necesario modificar la aclaración del tipo de cotizante "34 – Concejal o edil de Junta Administradora Local del Distrito Capital de Bogotá", de conformidad con lo establecido en el artículo 2.1.10.2.1 del Capítulo 2 del Título 10 de la Parte 1 del Libro 2 del Decreto número 780 de 2016.
Que igualmente, mediante la Resolución número 2064 de 2025, se modificó la definición del tipo de cotizante "51-Trabajador de tiempo parcial", con el fin de permitir que los trabajadores independientes con ingresos inferiores a un (1) salario mínimo legal mensual vigente, realicen aportes a pensión, riesgos laborales y cajas de compensación familiar por periodos inferiores a un mes, en cumplimiento de lo dispuesto en el parágrafo 4o. del artículo 34 de la Ley 2466 de 2025; no obstante lo anterior, dicho tipo de cotizante se encuentra actualmente parametrizado en la Planilla Integrada de Liquidación de Aportes (PILA) para la realización de aportes obligatorios al Sistema del Subsidio Familiar, razón por la cual, se hace necesario ajustar su definición para que sea utilizado por cotizantes que aporten al Sistema de Seguridad Social Integral en calidad de trabajadores dependientes y a su vez, adicionar un nuevo tipo de cotizante que permita a los trabajadores independientes con ingresos inferiores a un (1) salario mínimo legal mensual vigente, efectuar aportes a pensión y riesgos laborales, así como a las cajas de compensación familiar de manera voluntaria.
Que el Decreto número 271 de 2026 adicionó el Capítulo 8 al Título 9 de la Parte 2 del Libro 2 del Decreto número 1072 de 2015, en relación con la Red de Protección Social para la Vida de las personas recicladoras de oficio, estableciendo en el artículo 2.2.9.8.9 que las organizaciones de recicladores de oficio serán responsables de la afiliación y del pago de los aportes al Sistema General de Riesgos Laborales de los recicladores de oficio asociados, con una base de cotización de un (1) salario mínimo mensual legal vigente, por mes completo; en consecuencia, se hace necesario adicionar en la Planilla Integrada de Liquidación de Aportes (PILA) un tipo de aportante y un tipo de cotizante que permitan efectuar dicho aporte.
Que de conformidad con lo establecido en el artículo 89 de la Ley 2277 de 2022, la cotización al Sistema General de Pensiones de los trabajadores independientes con ingresos netos mensuales iguales o superiores a un salario mínimo legal mensual vigente, debe corresponder al 40 % del valor mensualizado del contrato sin incluir IVA si están vinculados por prestación de servicios, o al 40 % de los ingresos causados o efectivamente percibidos, si son cuenta propia o están vinculados mediante un contrato diferente a prestación de servicios, sin que el ingreso base de cotización de acuerdo con lo preceptuado en el segundo inciso del parágrafo 1o. del artículo 18 de la Ley 100 de 1993 modificado por el artículo 5o. de la Ley 797 de 2003, pueda ser inferior a un (1) salario mínimo legal mensual vigente.
Que, en concordancia con lo anterior, el artículo 2.2.8.11.2 del Decreto número 1833 de 2016, adicionado por el artículo 3o. del Decreto número 1296 de 2022, establece que los trabajadores independientes no podrán convalidar tiempos de cotización anteriores al 29 de enero de 2003, a través de los aportes o cálculo actuarial por omisión de que trata el Decreto en mención, por no ser afiliados obligatorios al Sistema General de Pensiones a esa fecha. En consecuencia, se hace necesario restringir el pago de aportes al Sistema General de Pensiones por parte de los cotizantes independientes, a través de los tipos de planilla "M – Planilla Mora" e "I – Planilla Independientes", para períodos anteriores a febrero de 2003.
Que mediante la Resolución número 010 de 2026, por la cual se establece el procedimiento y las especificaciones operativas para el reporte, verificación, reconocimiento y ordenación del giro de la remuneración mensual, así como para la afiliación al Sistema de Seguridad Social Integral de los internos de medicina, se adicionó a la estructura de la Planilla Integrada de Liquidación de Aportes (PILA) el tipo de cotizante "73 – Interno de Medicina"; no obstante, en dicha resolución no se incluyeron las validaciones aplicables a este tipo de cotizante, razón por la cual, se hace necesario incorporarlo en todas las tablas de coherencia de datos que correspondan.
Que el parágrafo 1o. del artículo 15 de la Ley 1636 de 2013 señala que los beneficios con cargo al Fondo de Solidaridad de Fomento al Empleo y Protección al Cesante (Fosfec) serán incompatibles con toda actividad remunerada y con el pago de cualquier tipo de pensión, razón por la cual, mediante comunicación radicada número 2025423004584582 del 1 de diciembre de 2025, el Ministerio del Trabajo solicitó a este Ministerio estudiar la posibilidad de modificar la parametrización del tipo de cotizante "52 - Beneficiario del mecanismo de protección al cesante", para que se le permita reportar un periodo inferior a 30 días cuando la Caja de Compensación Familiar reporte una novedad de retiro.
Que con la expedición de la Ley 789 de 2002 en su artículo 19, el legislador amplió el alcance del Sistema de Subsidio Familiar para permitir que los trabajadores independientes realicen afiliación de manera voluntaria a este. Esta medida se consagró para la cobertura de los servicios sociales, buscando garantizar el acceso a los programas de bienestar, recreación, educación y formación que ofrecen las Cajas de Compensación Familiar (CCF), razón por la cual, mediante comunicación radicada número 2025423004906392 del 29 de diciembre de 2025, el Ministerio de Trabajo solicitó a esta cartera ministerial precisar que las Madres Sustitutas reconocidas como trabajadoras independientes puedan aportar voluntariamente al Sistema de Subsidio Familiar sobre las tarifas 0,6 % o 2.0 %, razón por la cual, se hace necesario modificar la aclaración de este tipo de cotizante.
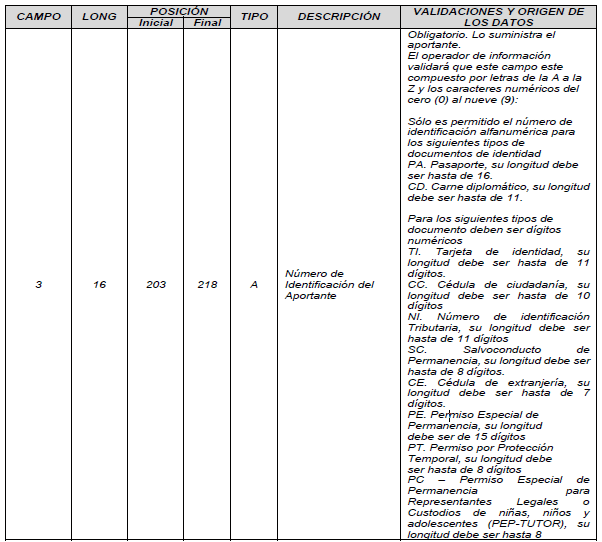
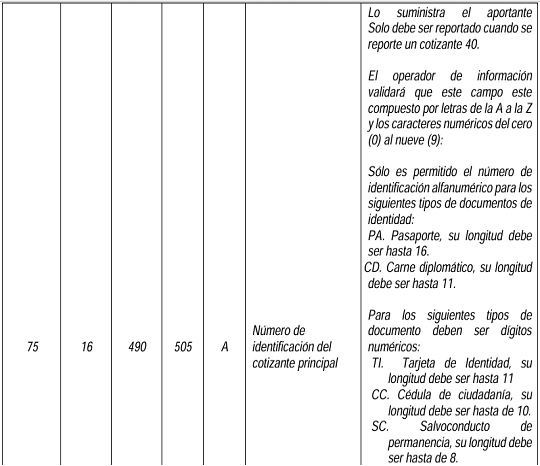
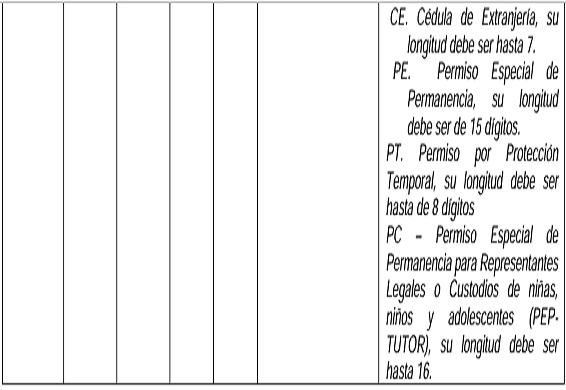
Que mediante comunicación radicada número 2026423001082102 del 19 de marzo de 2026 la Administradora de Fondo de Pensiones (Colpensiones) solicitó a este ministerio estandarizar la longitud de los campos correspondientes al número de identificación del aportante y del cotizante en la Planilla Integrada de Liquidación de Aportes (PILA), tomando como referencia las longitudes permitidas en los procesos de afiliación al Sistema de Seguridad Social Integral. En consecuencia con el fin de mejorar la calidad y consistencia de la información, se hace necesario modificar las validaciones y el origen de los datos de los campos "3 – Número de identificación del aportante", "18 - Número de identificación del representante legal" del archivo tipo 1 y de los campos "4 – Número de identificación del cotizante" y "75 – Número de identificación del cotizante principal" del registro tipo 2 del archivo tipo 2 del Capítulo 1 "Archivos de entrada" del Anexo Técnico 2 "Aportes a Seguridad Social de Activos", así como las validaciones y el origen de los datos del campo "3 – Número de identificación del pagador de pensiones" del archivo tipo 1 y de los campos "8 – Número de identificación del pensionado", "16 – Número de identificación del causante" y "54 – Número de identificación del cotizante principal" del registro tipo 2 del archivo tipo 2 del Capítulo 1 "Archivos de entrada" del Anexo Técnico 3 "Aportes a Seguridad Social de Pensionados".
Que, asimismo, mediante la comunicación en mención, Colpensiones también solicitó a este ministerio ajustar el tipo de planilla "N. Planilla correcciones" con el fin de que dicha administradora impute correctamente el Ingreso Base de Cotización reportado por los aportantes cuando presentan más de una corrección para el mismo cotizante y para el mismo periodo.
Que mediante comunicación radicada con el número 202642401236422 del 6 de abril de 2026, el Director de la Unidad de Talento Humano de la Dirección Ejecutiva de Administración Judicial del Consejo Superior de la Judicatura, solicitó a este Ministerio la expedición de un acto administrativo que regule la aplicación práctica del artículo 3.2.1.4 del Decreto número 780 de 2016 por parte de los operadores de información y los aportantes, en particular en lo relacionado con la fecha de constitución en mora y la causación de intereses moratorios en los casos en que el pago derivado de la novedad se sustente en retroactivos salariales a favor de servidores públicos. En consecuencia, se hace necesario adicionar a la estructura de la Planilla Integrada de Liquidación de Aportes (PILA), un tipo de planilla que permita a las entidades públicas efectuar las reliquidaciones de aportes derivadas del pago de retroactivos salariales, así como la liquidación de los intereses de mora a que haya lugar.
Que, por otro lado, dado que el archivo de sindicatos que dispone el Ministerio del Trabajo no tiene una llave de identificación clara, se hace necesario modificar la aclaración del Tipo de Aportante "9. Pagador de aportes contrato sindical".
Que con el fin de promover el uso adecuado de los subtipos de cotizantes "3 - Cotizante no obligado a cotizar a pensiones por edad", "4 - Cotizante con requisitos cumplidos para pensión mínima o para indemnización sustitutiva o devolución de saldos" y "12 - Conductores del servicio público de transporte terrestre automotor individual de pasajeros en vehículos tipo taxi no obligados a cotizar a pensión", se hace necesario precisar que estos subtipos de cotizantes no pueden ser utilizados por personas que se identifiquen con los tipos de documentos PA. Pasaporte y CD. Carné diplomático
Que mediante la Resolución número 2451 de 2025, la Unidad Administrativa Especial Migración Colombia implementó el Permiso Especial de Permanencia para representantes legales y/o custodios (PEP–TUTOR) como documento de identificación que permite la regularización de la población migrante venezolana para su permanencia en el territorio nacional, siempre que se cumplan las condiciones establecidas en el Decreto número 1209 de 2024.
Que la Unidad Administrativa Especial de Migración Colombia, mediante comunicación con radicado número 2026423001528842 del 22 de abril de 2026, informó a este ministerio las especificaciones y datos técnicos que contendrá el Permiso Especial de Permanencia para Representantes Legales o Custodios de niñas, niños y adolescentes (PEP-TUTOR).
Que en atención a lo expuesto, es indispensable incluir el tipo de documento Permiso Especial de Permanencia para representantes legales o custodios de niñas, niños y adolescentes (PEP-TUTOR) en la Planilla Integrada de Liquidación de Aportes (PILA), razón por la cual corresponde modificar las validaciones y origen de los datos de los campos "3 - Número de Identificación del Aportante", "4 - Número de identificación del cotizante" y "75 - Número de identificación del cotizante principal" del anexo técnico 2 Técnico 2 "Aportes a Seguridad Social de Activos", así como las validaciones y origen de los datos del campo "3 - Número de identificación del pagador de pensiones" del archivo tipo 1 y los campos "8 - Número de identificación del pensionado", campo "16
- Número de identificación del causante", campo "54 - Número de identificación del cotizante principal" del registro tipo 2 del archivo tipo 2 del Capítulo 1 "ARCHIVOS DE ENTRADA" del anexo técnico 3 "Aportes a Seguridad Social de Pensionados". Que en virtud de lo anterior, es necesario hacer las modificaciones pertinentes a los Anexos Técnicos 2 y 3 de la Resolución número 2388 de 2016, frente a las necesidades manifestadas, en desarrollo de lo establecido en el artículo 1o. del Decreto número 1426 de 2025, en el artículo 1o del Decreto número 271 de 2026, en el artículo 13 de la Resolución número 611 de 2026, en el artículo 19 de la Ley 789 de 2002, en el parágrafo 4o. del artículo 34 de la Ley 2466 de 2025, en el artículo 3o. de la Ley 797 de 2003, en la Resolución número 010 de 2026, en el parágrafo 1o del artículo 15 de la Ley 1636 de 2013, y a la Resolución número 2451 de 2025.
Que, en mérito de lo expuesto,
RESUELVE:
ARTÍCULO 1o. Modifíquese el Anexo Técnico 2 "Aportes a Seguridad Social de Activos", de la Resolución número 2388 de 2016, el cual quedará así:
1. En el numeral 1.1 "Estructura de datos archivo tipo 1." del Capítulo 1 "ARCHIVOS DE ENTRADA" modificar las validaciones y origen de los datos de los campos "3 - Número de Identificación del aportante", "18 - Número de identificación del representante legal" "30 Tipo de aportante"; así:
(…)
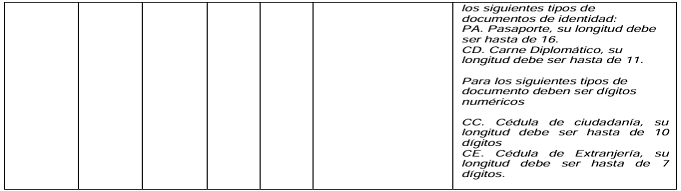
(…)
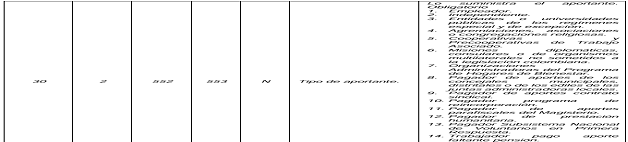
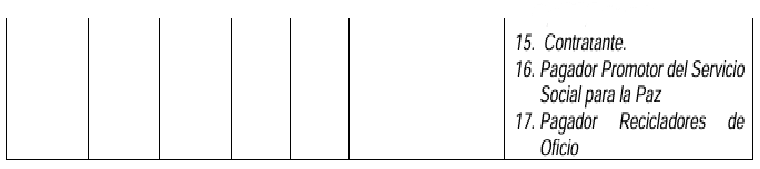
2. En el numeral 1.2.4 "Campo 30 Tipo de aportante" del Capítulo 1 "ARCHIVOS DE ENTRADA" modificar las aclaraciones de los tipos de aportante "9. Pagador de aportes contrato sindical" y "16. Pagador Promotor del Servicio Social para la Paz" y adicionar la aclaración del tipo de aportante "17. Pagador Recicladores de Oficio"; así:
"9. Pagador de aportes contrato sindical
Solo puede ser utilizado por una organización sindical autorizada por el Ministerio del Trabajo, para el pago de aportes al Sistema de Seguridad Social Integral y Parafiscales de sus afiliados participes en la ejecución del contrato sindical o de sus empleados a cargo."
(…)
"16. Pagador Promotor del Servicio Social para la Paz. Este tipo de aportante es utilizado para el pago de aportes al Sistema General de Riesgos Laborales del tipo de cotizante "70. Promotor de Servicio Social para la Paz" de acuerdo con lo establecido en el artículo 2.3.11.5.3 del Decreto 1075 de 2015 adicionado por el artículo primero del Decreto 1026 de 2025.
Para el uso de este tipo de aportante, el operador de información debe validar que este se encuentre relacionado en el archivo "Entidades Líderes Promotores de Paz" dispuesto por este Ministerio en el FTP seguro de cada operador de información.
La mencionada información debe ser actualizada y remitida por el Ministerio de Educación a este Ministerio a través de la Plataforma de Intercambio de Información (PISIS) del Sistema Integral de Información de la Protección Social –SISPRO, con periodicidad mensual o cada vez que se produzca alguna modificación. El envío debe realizarse con la estructura que se encuentra publicada en el portal de SISPRO, en la sección de anexos técnicos (PUB205ELPP)."
"17. Pagador Recicladores de Oficio. Este tipo de aportante es utilizado por las Organizaciones de recicladores de Oficio para el pago de aportes al Sistema General de Riesgos Laborales del tipo de cotizante "74. Reciclador de Oficio" de acuerdo con lo establecido en los artículos 2.2.9.8.9 y 2.2.9.8.11 del Decreto 1072 de 2015 adicionado por el artículo primero del Decreto 271 de 2026.
Para el uso de este tipo de aportante, el operador de información debe validar que este se encuentre relacionado en el archivo "Pagador recicladores de oficio" dispuesto por este Ministerio en el FTP seguro de cada operador de información.
La mencionada información debe ser actualizada y remitida por la Superintendencia de Servicios Públicos Domiciliarios a este Ministerio a través de la Plataforma de Intercambio de Información (PISIS) del Sistema Integral de Información de la Protección Social –SISPRO, con periodicidad mensual o cada vez que se produzca alguna modificación. El envío debe realizarse con la estructura que se encuentra publicada en el portal de SISPRO, en la sección de anexos técnicos (PUB205RROF)."
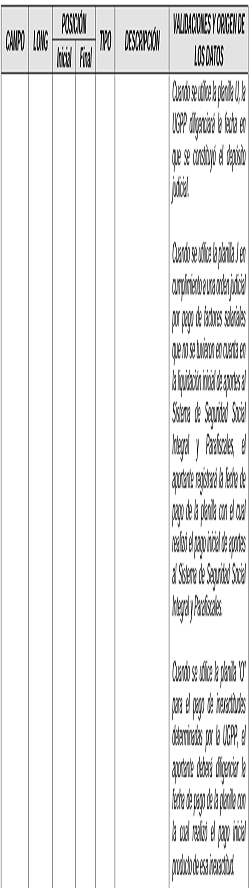
3. En el numeral 2.1.1.1 "Estructura registro tipo 1 del archivo tipo 2. Encabezado" del Capítulo 1 "ARCHIVOS DE ENTRADA" modificar las validaciones y origen de los datos de los campos "8 – Tipo de Planilla", "9 – Número de la planilla asociada a esta planilla" y "10 – Fecha de pago de la planilla asociada a esta planilla"; así:
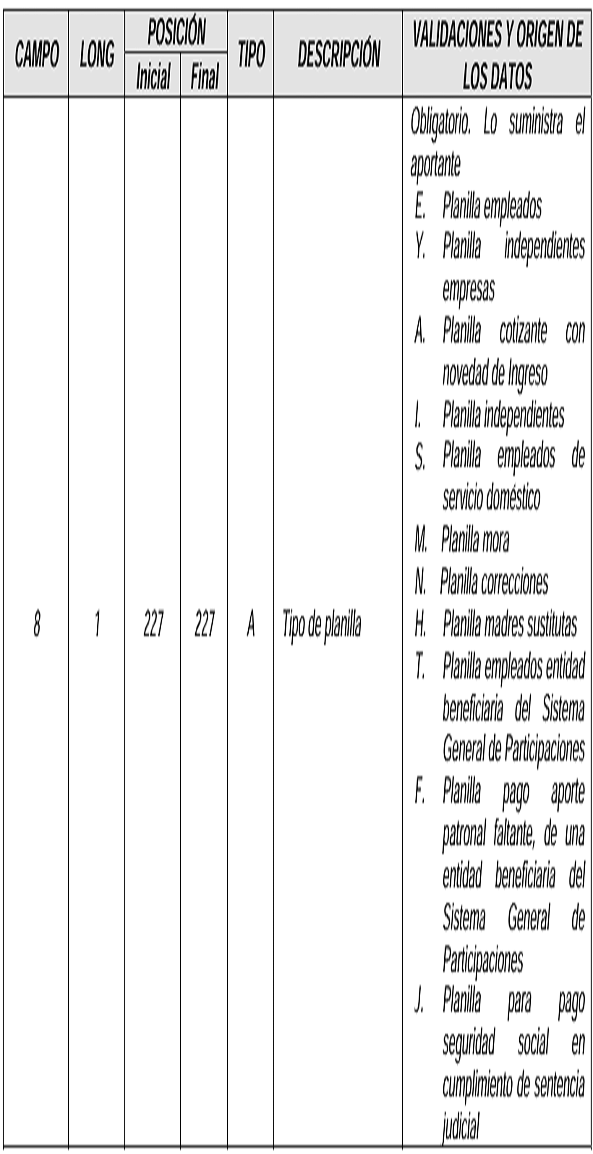

4. En el numeral 2.1.1.2.2 "Campo 8. Tipo de planilla" del Capítulo 1 "ARCHIVOS DE ENTRADA" modificar las aclaraciones de los tipos de planilla "E – Planilla empleados", "Y. Planilla independientes empresas", "M. Planilla Mora" e "I. Planilla independientes", "N. Planilla correcciones" y adicionar las aclaraciones del tipo de planilla "W - Planilla Pago Retroactivo Empleados Públicos"; así:
"E. Planilla empleados. Es utilizada cuando se paguen los aportes de los siguientes tipos de cotizantes:
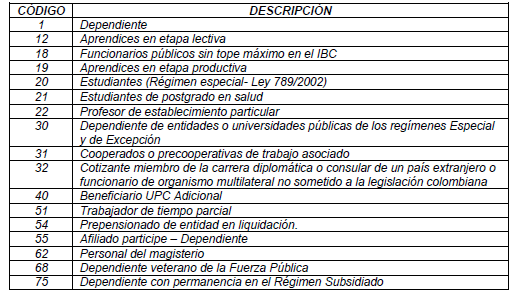
Este tipo de planilla podrá ser utilizada en los siguientes casos:
A. Para el pago de aportes al Sistema de Seguridad Social Integral y Parafiscales de sus cotizantes. Habrá lugar al pago de intereses de mora si se realiza fuera del plazo establecido en los artículos 3.2.2.1, 3.2.2.2 y 3.2.2.3 del Decreto 780 de 2016 o las normas que los modifiquen o sustituyan.
B. Cuando el aportante requiera utilizar más de una planilla. El aportante podrá hacerlo pagando los intereses de mora si hay lugar a ello, de acuerdo con los plazos establecidos en los artículos 3.2.2.1, 3.2.2.2 y 3.2.2.3 del Decreto 780 de 2016 o las normas que los modifiquen o sustituyan.
Cuando se utilice este tipo de planilla el tipo y número de identificación del aportante debe ser diferente al tipo y número de identificación de los cotizantes reportados en el Registro Tipo 2.
Y. Planilla independientes empresas. Este tipo de planilla debe ser utilizado por:
1. Aportante "15- Contratante" que además de las cotizaciones de sus empleados, acuerde pagar las cotizaciones a los Sistemas Generales de Salud, Pensiones, Riesgos Laborales con quienes tenga suscrito contrato de prestación de servicios, así como los aportes a caja de compensación familiar, si el contratista opta por aportar a este sistema de manera voluntaria; para lo cual, deberá reportar el tipo de cotizante "59 - Independiente con contrato de prestación de servicios superior a 1 mes".
2. Aportante "15- Contratante" que corresponda a entidades o instituciones públicas o privadas que tengan personas vinculadas a través de un contrato de prestación de servicios con una duración superior a un mes y con precisión de las situaciones de tiempo, modo y lugar en que se realiza dicha prestación y que su actividad esté catalogada en las clases de riesgo IV o V. Para este caso, es obligatorio el aporte al Sistema General de Riesgos Laborales y opcional efectuar en nombre de su contratista, los aportes a los Sistemas Generales de Seguridad Social en Salud y Pensiones, así como los aportes a cajas de compensación familiar, si el contratista opta por aportar a este sistema de manera voluntaria, caso en el cual el aportante deberá reportar el tipo de cotizante "59 - Independiente con contrato de prestación de servicios superior a 1 mes".
Respecto de los contratistas para los cuales su contratante no cancele por intermedio de esta planilla los aportes a los Sistemas Generales de Salud y Pensiones, aquellos lo deberán hacer a través de la Planilla "I -Planilla Independientes" y reportar el tipo de cotizante "3 - Independiente" de conformidad con la normatividad vigente.
3. Aportante "15- Contratante" que retenga sumas adeudas por sus contratistas, debido a la ausencia de aportes al Sistema de Seguridad Social Integral y Parafiscales, durante la ejecución o liquidación del contrato, de conformidad con lo previsto en el artículo 50 de la Ley 789 de 2002 y el artículo 26 de la Ley 1393 de 2010.
4. Aportante que sea agremiación, asociación o congregación religiosa autorizada por este Ministerio que paga los aportes de los trabajadores independientes agremiados o asociados a ellas para los tipos de cotizantes "16 – Independiente agremiado o asociado" y "57 – Independiente Voluntario a Riegos Laborales".
5. Aportante que sea caja de compensación familiar y que pague aportes al Sistema de Seguridad Social Integral y Parafiscales de los cotizantes identificados como "52 - Beneficiario del Mecanismo de Protección al Cesante".
6. Aportante que sea "8 - Pagador de aportes de los concejales municipales o distritales" y que pague los aportes al Sistema de Seguridad Social Integral de los cotizantes "34 - Concejal o edil de Junta Administradora Local del Distrito Capital de Bogotá", "35 - Concejal municipal o distrital", "36 - Edil de Junta Administradora Local beneficiario del Fondo de Solidaridad Pensional" o "60 - Edil Junta Administradora Local no beneficiario del Fondo de Solidaridad Pensional".
7. Aportante que sea "9 - Pagador de aportes de contrato sindical" y que pague los aportes al Sistema de Seguridad Social Integral de los cotizantes "53 - Afiliado partícipe".
8. Aportante que sea "10 - Pagador programa de reincorporación" y que pague los aportes al Sistema General de Pensiones de los cotizantes "61 – Beneficiario programa de reincorporación".
9. Aportante que sea "12- Pagador prestación humanitaria" y que pague los aportes al Sistema General de Seguridad Social en Salud de los cotizantes "63. Beneficiario de Prestación humanitaria".
10. Aportante que pague los aportes al Sistema General de Riesgos Laborales del tipo de cotizante "64- Trabajador Penitenciario".
11. Aportante que sea "13. Pagador Subsistema Nacional de Voluntarios en Primera Respuesta" y que pague los aportes al Sistema General de Riesgos Laborales del tipo de cotizante "67. Voluntario en Primera Respuesta aporte solo riesgos laborales".
12. Aportante que sea "16. Pagador Promotor del Servicio Social para la Paz" y que pague los aportes al Sistema General de Riesgos Laborales del tipo de cotizante "70. Promotor del Servicio Social para la Paz".
13. Aportante que sea "17. Pagador Recicladores de Oficio" y que pague los aportes al Sistema General de Riesgos Laborales del tipo de cotizante "74. Reciclador de Oficio". Cuando por razones operativas, el aportante que utiliza planilla Y requiera utilizar más de una planilla, podrá hacerlo y pagará los intereses de mora, si a ello hubiere lugar, de acuerdo con los plazos establecidos en los artículos 3.2.2.1, 3.2.2.2 del Decreto 780 de 2016 o la norma que lo modifique o sustituya.
Los cotizantes tipo "16 - Independiente agremiado o asociado", "34 - Concejal o edil de Junta Administradora Local del Distrito Capital de Bogotá", "35 - Concejal municipal o distrital", "36 Edil de Junta Administradora Local beneficiario del Fondo de Solidaridad Pensional", "53 - Afiliado partícipe", "57 - Independiente voluntario a Riesgos Laborales", "59 - Independientes con contrato de prestación de servicios superior a 1 mes" o "60 - Edil de Junta Administradora Local no beneficiario del Fondo de Solidaridad Pensional" podrán reportar a través de esta planilla sus beneficiarios vinculados mediante UPC adicional, esto es, cotizante tipo 40.
Este tipo de planilla deberá utilizarse cuando se paguen los aportes de los siguientes tipos de cotizantes:
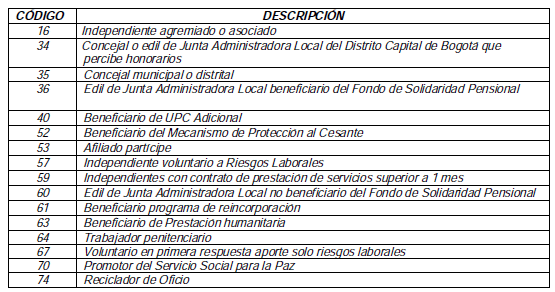
M. Planilla mora. Es utilizada para el pago de aportes de períodos respecto de los cuales se encuentra ausencia total del pago para el o los sistemas de seguridad social que se encuentren con periodos vencidos, anteriores a periodo salud marzo de 2014.
No podrá incluirse en este tipo de planilla otro sistema respecto del cual se esté realizando una corrección para incrementar un valor, aunque corresponda a la misma persona, pues ese tipo de corrección debe hacerse mediante la Planilla tipo N.
El operador de información le debe hacer saber al aportante que el uso y pago de los aportes para alguno de los sistemas no lo exime del pago de los aportes de todos los demás, que de acuerdo con el tipo y subtipo de cotizante está obligado a hacer, y que este tipo de planilla, no puede ser usado como un mecanismo para la evasión de sus obligaciones para con el Sistema de Seguridad Social Integral y Parafiscales.
El operador de información debe validar que los topes mínimos y máximos de los pagos efectuados mediante este tipo de planilla correspondan a los vigentes para la fecha del período que se está liquidando y pagando. Para este tipo de planilla el valor reportado por el aportante debe ser el Ingreso Base de Cotización – IBC correspondiente a aquel que tenía el cotizante para el período de que se trate.
El operador de información deberá crear en su página web, para acceso electrónico o en el call center, cuando se utilice este mecanismo, o en los otros esquemas de asistencia que existen, un filtro previo al acceso a este tipo de planilla, en el cual el aportante señalará expresamente que se trata de una mora absoluta referida a uno o unos sistemas.
El operador de información deberá validar que se diligencien los campos correspondientes a los otros sistemas diferentes a aquellos que se están liquidando y pagando, en cuanto a los códigos de las administradoras a las que ya se les pagó y por eso no se pagan nuevamente, de acuerdo con lo señalado en el punto anterior.
Los valores así liquidados incluirán los intereses de mora correspondientes de acuerdo con los períodos de que se trate. El aportante deberá diligenciar una planilla de este tipo por cada período que esté pagando, en la cual podrá incluir todos los sistemas que deba pagar. El aportante deberá diligenciar una planilla de este tipo por cada período que esté pagando.
Este tipo de planilla no puede ser utilizada para el pago de aportes al Sistema General de Pensiones de periodos anteriores a febrero de 2003 de acuerdo con lo establecido en el Decreto 1296 de 2022 para los tipos de cotizante "3- independiente", "4 – Madre Sustituta", "16 - Independiente agremiado o asociado", "34 - Concejal o edil de Junta Administradora Local del Distrito Capital de Bogotá", "35 -Concejal municipal o distrital", "36 - Edil de Junta Administradora Local beneficiario del Fondo de Solidaridad Pensional", "43 – Cotizante a pensiones con pago por tercero" y"53 – Afiliado participe"(…)"
I. Planilla independientes. Es utilizada por los aportantes que se hayan registrado como "I Independiente", y paguen los aportes de los siguientes tipos de cotizantes:
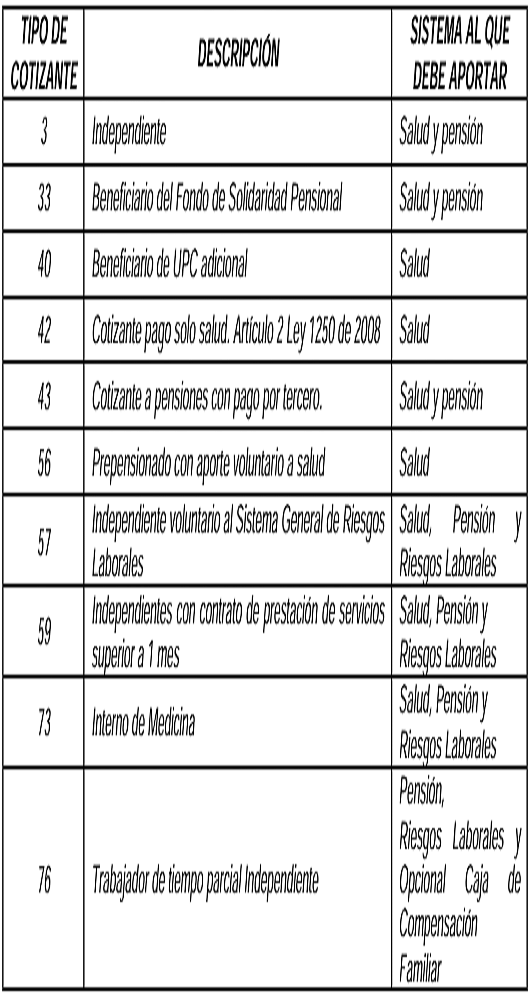
Para los contratistas que suscriban uno o más contratos de prestación de servicios, tales como contratos civiles, comerciales o administrativos, con una duración superior a un mes con clase de riesgo I, II o III será obligatorio aportar al Sistema General de Riesgos Laborales a través del tipo de cotizante "59 – Independiente con contrato de prestación de servicios superior a 1 mes".
También podrá ser utilizada para el pago de aportes al Fondo de Solidaridad Pensional de aquellos afiliados al Sistema General de Pensiones con más de una fuente de ingresos y que la suma de estos sea igual o mayor a cuatro (4) SMMLV y que al menos una fuente sea inferior a (4) SMMLV. En este caso, el valor del excedente del Ingreso Base de Cotización por el cual no se ha aportado se deberá enviar a la administradora con código FSP001 – Fondo de Solidaridad Pensional. Es responsabilidad del afiliado al Sistema General de Pensiones reportar el Ingreso Base de Cotización.
Esta planilla no podrá ser utilizada para que un tipo de aportante "independiente" realice pagos por otros cotizantes independientes diferentes de sí mismo, a excepción del pago de aportes de los tipos de cotizante "40 – Beneficiario de UPC Adicional" y "43 - Cotizante a pensiones con pago por tercero", caso en el cual podrá usar más de una planilla , y pagará los intereses de mora, si a ello hubiere lugar, de acuerdo con los plazos establecidos en los artículos 3.2.2.1, 3.2.2.2 y 3.2.2.3 del Decreto 780 de 2016 o las normas que lo modifique o sustituyan.
Este tipo de planilla no puede ser utilizada para el pago de aportes al Sistema de Seguridad Social Integral de periodos anteriores a febrero de 2003 de acuerdo con lo establecido en el Decreto 1296 de 2022. (…)"
N. Planilla correcciones. Es utilizada en los siguientes casos:
1. Cuando el aportante deba corregir el Ingreso Base de Cotización IBC; la tarifa; el tipo de cotizante; el subtipo de cotizante; la cotización; las novedades; la exoneración de pago de aportes patronales en salud, SENA e ICBF; la condición de colombiano en el exterior; la condición de extranjero no obligado a cotizar a pensión o días reportados en la planilla inicial de periodos ya vencidos o para el mismo periodo de liquidación. No se puede utilizar para correcciones que impliquen devolución de valores pagados en exceso.
2. Para reportar las novedades de retiro, variación permanente de salario, variación transitoria de salario, suspensión de contrato de trabajo por licencia no remunerada o comisión de servicios, incapacidad temporal por enfermedad general, licencia de maternidad o paternidad, vacaciones, licencia remunerada, incapacidad por accidente de trabajo o enfermedad laboral que fueron omitidas en la planilla inicial y que correspondan al mismo periodo de liquidación, siempre y cuando la presentación de esta planilla se realice a más tardar el último día hábil del mes en que debe realizar el pago y no habrá lugar al pago de intereses de mora.
En estos casos, solo se permitirán aquellas novedades que en el registro "C" reporten valores iguales o mayores a los reportados en el registro "A". Cuando el aportante necesite reportar novedades que implique la devolución de aportes lo deberá hacer a través de cada una de las administradoras y solicitar la devolución o reintegro de aportes ante las respectivas entidades a las cuales se les giraron los aportes a Seguridad Social y Parafiscales de acuerdo con lo establecido en la Circular 009 de fecha 24 de enero de 2011 expedida por el Ministerio de Protección Social, teniendo en cuenta que la Planilla Integrada de Liquidación de Aportes - PILA, no es el medio para compensar dineros, ni realizar devoluciones a los aportantes.
3. Para el pago realizado por aportantes que retengan las sumas adeudas por sus contratistas, por inexactitud de aportes al Sistema de Seguridad Social Integral y Parafiscales, durante la ejecución o liquidación del contrato, de conformidad con lo previsto en el artículo 50 de la Ley 789 de 2002 y el artículo 26 de la Ley 1393 de 2010. En este caso, la liquidación y pago de aportes se debe realizar a través del operador de información con el cual el contratista realizó el pago inicial de sus aportes. El aportante debe corresponder a la entidad contratante y deberá reportar en el registro tipo 2 – "Descripción detallada de las variables de novedades generales", del archivo tipo 2, la información del contratista por el cual se realiza la corrección de los aportes al Sistema de Seguridad Social Integral y Parafiscales, así:
a. En el registro "A" el operador de información deberá cargar toda la información del Registro Tipo 2 con la cual el contratista liquidó la planilla inicial.
b. En el registro "C" se reportará la información correcta con la que debió aportar el contratista al Sistema de Seguridad Social Integral y Parafiscales.
4. Si se omitió el pago de algún subsistema. Deberá realizar la corrección a través del mismo operador de información con el cual se liquidó la planilla inicial, en donde en el registro "A" el operador de información deberá cargar toda la información del Registro Tipo 2 de la planilla inicial y en el registro C reportará los valores que informó en la planilla inicial adicionando el o los sistemas que dejó de aportar en la planilla inicial. El operador de información solo enviará el archivo de salida a la administradora a la que se está ajustando la información de la planilla inicial.
5. Cuando el aportante sea una entidad pública y pague aportes al Sistema de Seguridad Social Integral y Parafiscales por concepto de liquidación de prestaciones sociales definitivas por retiro del servicio de servidores públicos, se corregirá la planilla del periodo en el cual se reportó la novedad de retiro y no habrá lugar al pago de intereses de mora; esta planilla se deberá reportar a través del mismo operador de información, con el cual se liquidó la planilla inicial. En el registro "A" el operador de información deberá cargar toda la información del registro tipo 2 de la planilla inicial y en el registro C reportará los valores que informó en la planilla inicial adicionando los valores correspondientes a la liquidación de las prestaciones sociales definitivas para los subsistemas que apliquen.
6. Por los empleadores del sector público y privado para el pago de la tarifa del 75% o la totalidad del aporte faltante al Sistema General de Pensiones correspondiente a los períodos de cotización de los meses de abril y mayo del año 2020, de acuerdo con lo establecido en los artículos 2.2.3.5.2 y 2.2.3.5.3 del Decreto 1833 de 2016, adicionado por el artículo 1o del Decreto 376 de 2021, cuyos pagos se hicieron parcialmente en virtud de lo dispuesto en el artículo 3o del Decreto 558 de 2020, es decir, desde el 28 de abril de 2020 al 30 de junio de 2020.Cuando el empleador pague la totalidad del aporte faltante se deben realizar los aportes que correspondan al Fondo de Solidaridad Pensional de acuerdo con lo establecido en el artículo 20 de la Ley 100 de 1993 modificado por el artículo 7o de la Ley 797 de 2003. Se deben tener en cuenta los siguientes aspectos:
a. El valor del Ingreso Base de Cotización, el código de las Administradoras, las novedades y demás conceptos reportados en el registro "C" con excepción de la tarifa de pensión, la cotización obligatoria a pensión y los aportes al Fondo de Solidaridad Pensional, deben corresponder a la información reportada en el registro "A". b.
b. Cuando se realice el pago a partir del 1 de junio de 2021 y hasta 31 de mayo de 2024, no se liquidarán intereses de mora de acuerdo con lo establecido en los artículos 2.2.3.5.2 y 2.2.3.5.3. del Decreto 1833 de 2016, adicionado por el artículo 1o del Decreto 376 de 2021. El beneficio de no liquidar intereses de mora aplica para los pagos realizados hasta el 30 de junio de 2020 a las 11.59 pm y solo para los periodos de cotización de abril y mayo de 2020, con pago parcial del 3%.
c. Cuando el aportante requiera ajustar el Ingreso Base de Cotización o las novedades de los periodos de cotización de los meses de abril y mayo del año 2020, el operador de información le debe informar que deberá generar dos planillas de corrección: la primera para ajustar el porcentaje faltante de aporte al Sistema General de Pensiones respecto al IBC que reportó en los mencionados periodos y frente al cual se acogió al beneficio del 3%, y la segunda ajustando el IBC total o reportando la novedad respectiva, con la liquidación de los intereses de mora de acuerdo con la normativa vigente.
d. Las tarifas a reportar al Sistema General de Pensiones pueden ser las siguientes:
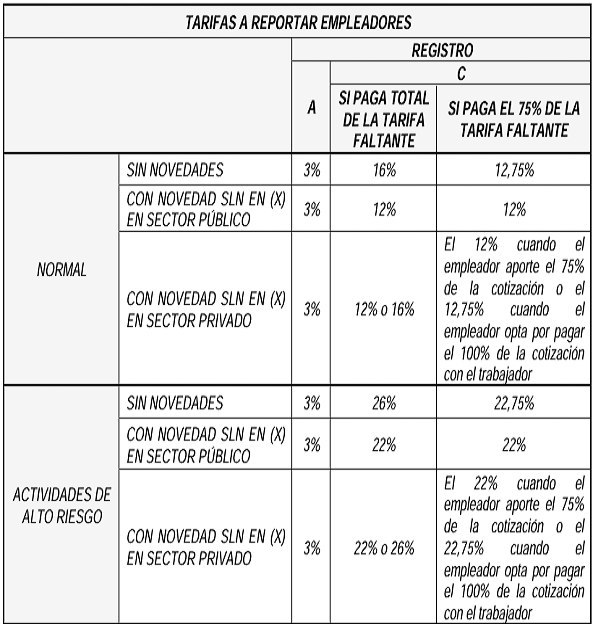


e. Cuando el aportante requiera ajustar la tarifa de un trabajador que se encuentra en alto riesgo deberá reportar en el registro "C" del campo "79 - Indicador tarifa especial pensiones" del registro tipo 2 del archivo tipo 2 el valor de "1. Actividades de alto riesgo", "2. Senadores", "3. CTI" o "4. Aviadores", según corresponda.
7. Por los trabajadores dependientes que se registren con el tipo de aportante "14-Trabajador pago aporte faltante pensión" y que opten por pagar la tarifa del 25% o la totalidad del aporte faltante al Sistema General de Pensiones de los períodos de cotización de los meses de abril y mayo del año 2020 cuyos pagos se hicieron parcialmente en virtud de lo dispuesto en el artículo 3o del Decreto 558 de 2020, es decir, desde el 28 de abril de 2020 al 30 de junio de 2020, respecto de los cuales el empleador no efectuó dicho pago de conformidad con lo establecido en los artículos 2.2.3.5.2 y 2.2.3.5.3. del Decreto 1833 de 2016, adicionado por el artículo 1o del Decreto 376 de 2021. Se deben tener en cuenta los siguientes aspectos:
a. La liquidación y pago de aportes se debe realizar a través del operador de información con el cual el empleador realizó el pago inicial de sus aportes.
b. Deberán diligenciar todos los campos del registro tipo 1 correspondiente a Datos Generales del Aportante.
c. Deberán suministrar al operador de información el número de planilla inicial, el tipo y número de documento del empleador que realizó el pago inicial. Con base en esta información el operador de información le debe suministrar al trabajador el registro inicial con el cual el empleador le realizó el pago de los aportes al Sistema General de Pensiones de los periodos de cotización de los meses de abril y mayo de 2020 con la tarifa del 3%.
d. El valor del Ingreso Base de Cotización, el código de las administradoras, las novedades y demás conceptos reportados en el registro "C" con excepción de la tarifa de pensión, la cotización obligatoria a pensión y los aportes al Fondo de Solidaridad Pensional, debe corresponder a la información reportada en el registro "A".
e. Cuando se realice el pago a partir del 1 de junio de 2021 y hasta 31 de mayo de 2024, no se liquidarán intereses de mora de acuerdo con lo establecido en el artículo 2.2.3.5.2. del Decreto 1833 de 2016, adicionado por el artículo 1o del Decreto 376 de 2021. El beneficio de no liquidar intereses de mora aplica para los pagos realizados hasta el 30 de junio de 2020 a las 11.59 pm solo para los periodos de cotización de abril y mayo de 2020, con pago parcial del 3%.
f. Las tarifas a reportar al Sistema General de Pensiones pueden ser las siguientes:
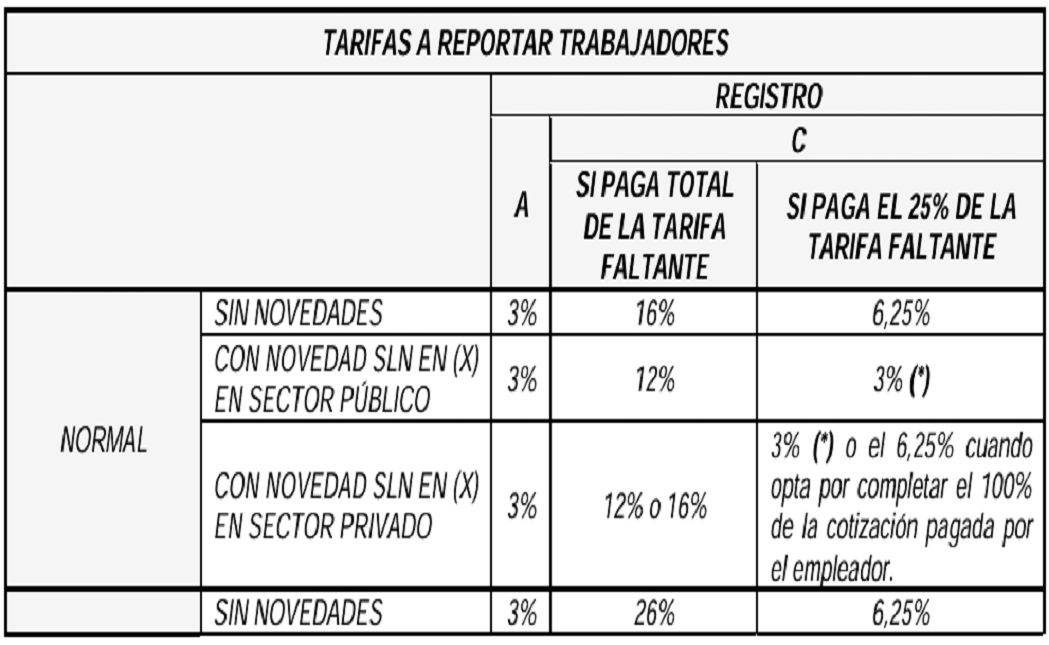
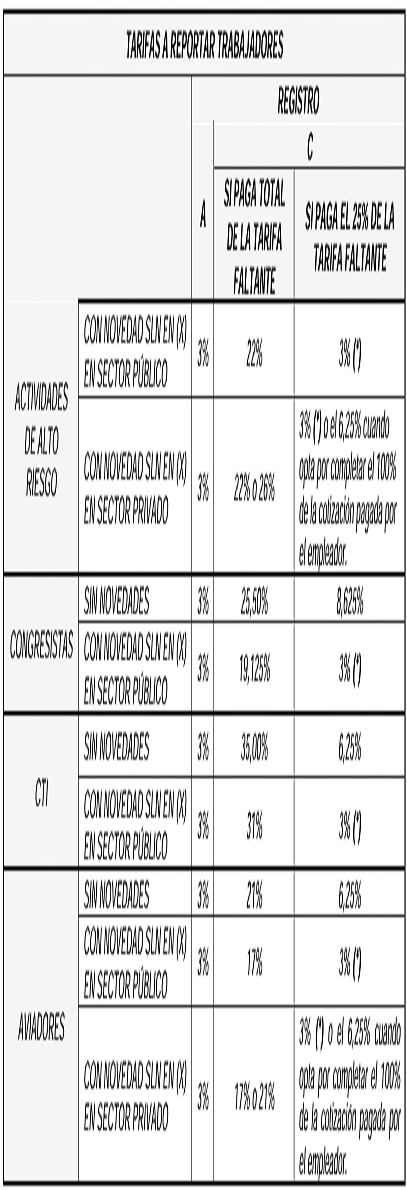
(*) Corresponde al mismo valor reportado en el registro A
g. Si se requiere ajustar la tarifa de alto riesgo el trabajador deberá reportar en el registro "C" del campo "79 - Indicador tarifa especial pensiones" del registro tipo 2 del archivo tipo 2 el valor de "1. Actividades de alto riesgo", "2. Senadores" "3. CTI" o "4. Aviadores", según corresponda.
h. En el registro tipo 1 y tipo 2 el operador de información deberá enviar la información del trabajador que está realizando el pago.
i. En el campo "Número de la planilla asociada a esta planilla", el operador de información reportará el número de la planilla con la cual el aportante (empleador) realizó el pago inicial.
j. En el campo "Fecha de pago Planilla asociada a esta planilla" el operador de información reportará la fecha de pago en la cual el aportante (empleador) pago la planilla inicial.
k. Deberá realizarse la totalidad del aporte al Fondo de Solidaridad Pensional, cuando corresponda. El trabajador podrá consultar la información del operador de información, número de planilla inicial y el tipo y número de documento de identificación del empleador en el portal www.miseguridadsocial.gov.co, previo registro en el mismo.
8. Por cotizantes independientes para el pago únicamente del aporte faltante al Sistema General de Pensiones y del Fondo de Solidaridad Pensional, cuando corresponda, de los períodos de cotización de los meses de abril y mayo del año 2020, cuyos pagos hubieren sido hechos parcialmente en virtud de lo dispuesto en el artículo 3o del Decreto 558 de 2020. Se deben tener en cuenta los siguientes aspectos:
a. El valor del Ingreso Base de Cotización, el código de las Administradoras, las novedades y demás conceptos reportados en el registro "C" con excepción de la tarifa de pensión, la cotización obligatoria a pensión y los aportes al Fondo de Solidaridad Pensional, deben corresponder a la información reportada en el registro "A".
b. Cuando se realice el pago a partir del 1 de junio de 2021 y hasta 31 de mayo de 2024, no se le liquidarán intereses de mora de acuerdo con lo establecido en el artículo 2.2.3.5.2. del Decreto 1833 de 2016, adicionado por el artículo 1o del Decreto 376 de 2021. El beneficio de no liquidar intereses de mora aplica para los pagos realizados hasta el 30 de junio de 2020 a las 11.59 pm solo para los periodos de cotización de abril y mayo de 2020, con pago parcial del 3%.
c. Cuando el aportante requiera ajustar el Ingreso Base de Cotización o las novedades de los periodos de cotización de los meses de abril y mayo del año 2020, el Operador de Información le debe informar que deberá generar dos planillas de corrección: la primera para ajustar el porcentaje faltante de aporte al Sistema General de Pensiones respecto al IBC que reportó en los mencionados periodos y frente al cual se acogió al beneficio del 3%, y la segunda ajustando el IBC total o reportando la novedad respectiva, con la liquidación de los intereses de mora de acuerdo con la normativa vigente.
d. Las tarifas a reportar al Sistema General de Pensiones pueden ser las siguientes:
| Registro | Normal | Actividades de alto riesgo |
| A | 3% | 3% |
| C | 16% | 26% |
e. Cuando el aportante requiera ajustar la tarifa de un trabajador que se encuentra en alto riesgo deberá reportar en el registro "C" del campo "79 - Indicador tarifa especial pensiones" del registro tipo 2 del archivo tipo 2 en el valor de "1. Actividades de alto riesgo".
9. Por el tipo de cotizante "59. Independiente con contrato de prestación de servicios superior a 1 mes" para el reporte en "X" del campo "16 - RET: Retiro" del registro tipo 2 del archivo tipo 2, cuando el contratista quiera retirarse de todos los sistemas en calidad de independiente, y, el aportante "15 – Contratante" haya reportado el valor de "T" en el campo en mención en el tipo de Planilla "Y. Independientes empresas". Este reporte aplica a más tardar el último día hábil del mes en que se debe cotizar el periodo reportado. Y, en este caso en el registro "C" se reportará el tipo de aportante "2 – Independiente".
Disposiciones comunes a la Planilla N – planilla correcciones
Este tipo de planilla solo puede ser liquidada a través del operador de información con el cual se liquidó la planilla inicial, salvo cuando la Superintendencia Financiera haya autorizado su desmonte, caso en el cual, la planilla de correcciones podrá ser tramitada por el operador que defina dicha entidad.
El operador de información deberá validar que los topes mínimos y máximos de los pagos efectuados mediante este tipo de planilla correspondan a los vigentes para la fecha del período que se está liquidando y pagando y deberá realizar todas las validaciones establecidas en el Anexo Técnico 2. Igualmente, deberá crear en su página web o en el call center, un filtro previo al acceso a este tipo de planilla, en el cual el aportante señalará expresamente que se trata de una corrección referida a uno o varios sistemas.
Los valores liquidados a través de este tipo de planilla deberán incluir los intereses de mora a que haya lugar de acuerdo con los períodos de que se trate.
El aportante deberá diligenciar una planilla de este tipo por cada período que esté corrigiendo, en la cual deberá incluir todos los sistemas a los cuales está obligado a aportar el cotizante.
Para efectos de tramitar y liquidar correcciones en los factores de cotización, por cotizante se deberá reportar un grupo de registros A e inmediatamente después un grupo de registros C. La sumatoria del IBC de los registros C debe ser mayor o igual a la sumatoria del IBC de los registros A y la sumatoria de los días de los registros C debe ser mayor o igual a la sumatoria de días de los registros A. La sumatoria de los días reportados en los registros tipo C debe ser igual a 30, a menos de que exista una novedad de ingreso o retiro.
Cuando se hayan realizado ajustes a la planilla inicial y se requieran efectuar modificaciones sobre una planilla de correcciones, se deberán tener en cuenta los valores reportados para el período de ese cotizante en la última planilla de correcciones.
Cuando por razones operativas, el aportante que utiliza planilla N requiera utilizar más de una planilla, podrá hacerlo y pagará los intereses de mora si a ello hubiere lugar, de acuerdo con los plazos establecidos en los artículos 3.2.2.1, 3.2.2.2 y 3.2.2 del Decreto 780 de 2016 o las normas que lo modifiquen o sustituyan.
(…)
W. Planilla Reliquidaciones por Retroactivo Servidores Públicos. Es utilizada por entidades de naturaleza jurídica pública para reliquidar los aportes al Sistema de Seguridad Social Integral y parafiscales derivados de ajustes por concepto de retroactivo salarial.
Cuando la entidad pública utilice este tipo de planilla, únicamente puede modificar los valores reportados en los campos "42 - IBC Pensión", "43 – IBC Salud", "44 – IBC – Riesgos Laborales", "45 – IBC CCF" y "95 - IBC otros parafiscales diferentes a CCF" caso en el cual, deberá reportar la información en dos tipos de registros, así:
a) En el registro "tipo A", deberá reportar la información que reportó en la planilla inicial.
b) En el registro "tipo C", reportará los valores de IBC ajustados en los cuales incluya el valor del retroactivo salarial. El operador de información deberá aplicar las validaciones de los topes mínimos y máximos según corresponda.
c) En los campos "31 - Código de la administradora de pensiones o de la ACCAI a la cual se encuentra vinculado el cotizante", "33 - Código EPS o EOC a la cual pertenece el afiliado", "35 - Código CCF a la cual pertenece el afiliado" y "77 - Código de la administradora de Riesgos Laborales a la cual pertenece el afiliado" del registro "tipo C" deberá reportar los mismos códigos reportados en registro "tipo A".
d) El valor de la cotización debe ser la diferencia entre los valores reportados en los campos "47 - Cotización obligatoria a pensiones", "55 – Cotización obligatoria a salud", "63 - Cotización obligatoria al Sistema General de Riesgos Laborales", "65 - Valor aporte CCF", "67 - Valor aportes SENA", "69 - Valor aporte ICBF", "71 - Valor aporte ESAP" y "73 - Valor aporte MEN" del Registro Tipo 2 del Archivo Tipo 2, de la línea C menos la Línea A, y debe ser liquidada por los operadores de información.
e) Se deben reportar dos grupos de registros para un cotizante así:
i. Primero el grupo de registros A e inmediatamente después los registros C.
ii. Ambos grupos de registros los debe suministrar el operador de información a las respectivas administradoras, a la Administradora de los Recursos del Sistema General de Seguridad Social en Salud – ADRES y al Ministerio de Salud y Protección Social. iii. La sumatoria de los IBC reportados en los registros C debe ser mayor a la sumatoria del IBC de los registros A.
La Entidad Pública deberá diligenciar una planilla de este tipo por cada período que esté reliquidando, en la cual deberá incluir todos los sistemas a los cuales está obligado a aportar el cotizante.
Cuando se utilice este tipo de planilla será permitido reportar únicamente las novedades que reportó en la planilla inicial
Cuando por razones operativas, el aportante requiera utilizar más de una planilla, podrá hacerlo.
Cuando se utilice este tipo de planilla la entidad pública no estará obligada a liquidar intereses de mora durante los dos (2) meses siguientes a la fecha en que se llevó a cabo el pago de la nómina del reajuste salarial retroactivo de acuerdo con lo establecido en el artículo 3.2.1.4 del Decreto 780 de 2016; fecha que deberá ser informada por el aportante al Operador de Información al momento de efectuar la correspondiente reliquidación.
En los eventos en que no se efectúe la reliquidación y pago de aportes al Sistema de Seguridad Social Integral y parafiscales derivados de pagos retroactivos de carácter salarial dentro de los dos meses siguientes a la fecha en que se realice el pago de la nómina que reconoce el retroactivo, se configurará la mora. En consecuencia, el operador de información deberá liquidar los intereses moratorios desde el día siguiente al vencimiento de dicho término y hasta la fecha en que se efectué el pago.
Este tipo de planilla solo puede ser liquidada a través del operador de información con el cual se liquidó la planilla inicial, salvo cuando la Superintendencia Financiera haya autorizado su desmonte, caso en el cual, la planilla de correcciones podrá ser tramitada por el operador que defina dicha entidad.
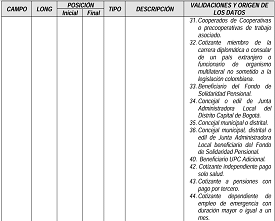
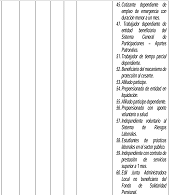
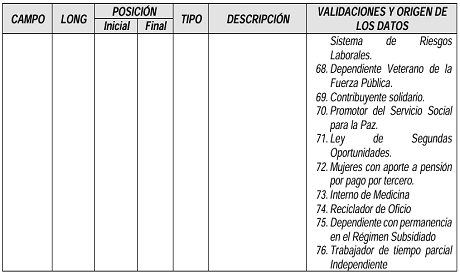
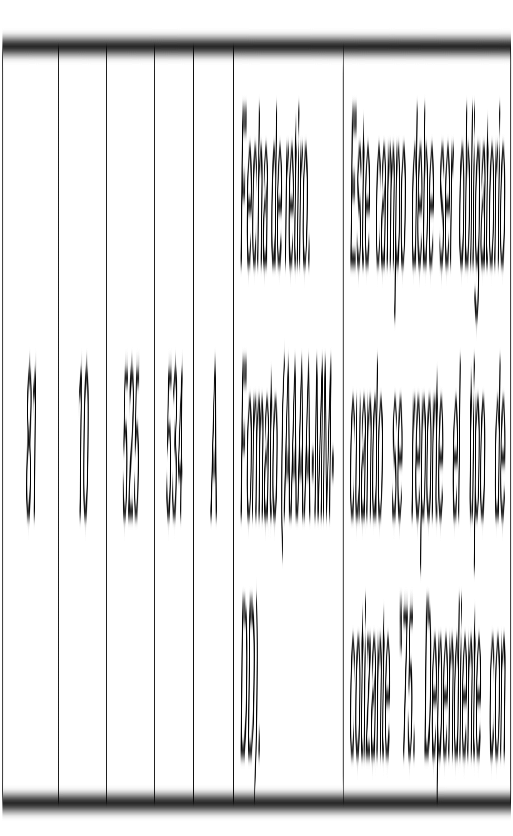
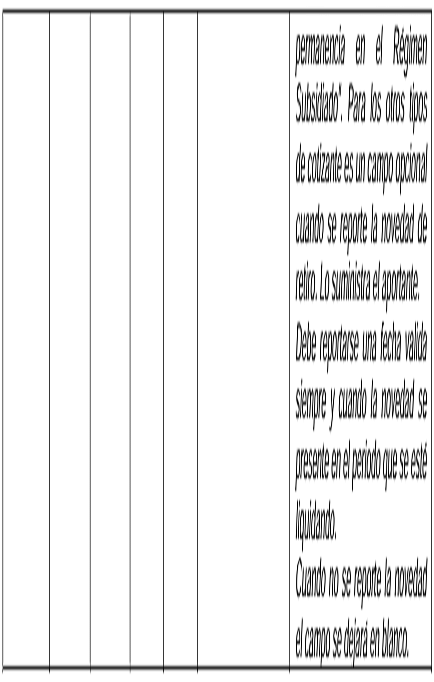
5. En el numeral 2.1.2.1 "Descripción detallada de las variables de novedades generales. Registro tipo 2" del Capítulo 1 "ARCHIVOS DE ENTRADA", modificar las validaciones y origen de los datos de los campos "4 - Número de identificación del cotizante", "5 - Tipo cotizante", "75 – Número de identificación del cotizante principal" y "81 - Fecha de retiro"; así:

(…)
(…)
6. En el numeral 2.1.2.3.1 "Campo 5 - Tipo de cotizante" del del Capítulo 1 "ARCHIVOS DE ENTRADA", modificar las aclaraciones para los tipos de cotizante "04. Madre sustituta", "34. Concejal o edil de Junta Administradora Local del Distrito Capital de Bogotá", "51 - Trabajador de tiempo parcial", "52 - Beneficiario del mecanismo de protección al cesante",
"04- Madre sustituta. Este tipo de cotizante es utilizado para el pago de aportes al Sistema General de Seguridad Social en Salud de las madres sustitutas a través del tipo de planilla "H - Planilla madres sustitutas", quienes realizarán el aporte en calidad de trabajadores independientes, con una tarifa del 4% de su IBC, de acuerdo con lo establecido en el artículo 110 de la Ley 1769 de 2015 o las normas que la modifiquen o sustituyan.
Cuando la madre sustituta aporte voluntariamente al Sistema General de Pensiones y sea beneficiaria del Fondo de Solidaridad Pensional, el operador de información debe validar que el cotizante se encuentre relacionado en el archivo "REPORTE DE INFORMACION DE BENEFICIARIOS AL PROGRAMA DE SUBSIDIO AL APORTE EN PENSION" dispuesto por este Ministerio en el FTP seguro de cada operador de información.
Dicho listado debe ser enviado mensualmente a este Ministerio por parte del Consorcio Colombia Mayor o la entidad que haga sus veces, a través de la Plataforma de Intercambio de Información (PISIS) del Sistema Integral de Información de la Protección Social –SISPRO de este Ministerio, a más tardar el día 27 de cada mes con la estructura que se encuentra publicada en el portal de SISPRO, en la sección de anexos técnicos (PUB205BFSP). El código de la administradora que debe reportar debe ser 25 – 14 que corresponde a la administradora Colpensiones, con la tarifa reportada en dicho archivo. Para este tipo de cotizante el aporte a cajas de compensación familiar es voluntario, y las tarifas a reportar pueden ser 0.6% o 2% de conformidad con lo establecido en la Ley 789 de 2002.
Este tipo de cotizante también puede ser utilizado para el pago de aportes al Sistema General de Seguridad Social Integral y Parafiscales de las madres comunitarias a través del tipo de planillas M o N para períodos anteriores a marzo de 2014. Este tipo de cotizante realizará el pago de los aportes, mes vencido, conforme a lo dispuesto en el artículo 2.2.1.1.1.7 del Decreto 780 de 2016."
(…)
"34. Concejal o edil de Junta Administradora Local del Distrito Capital de Bogotá. Es utilizado cuando el tipo de aportante del archivo tipo 1, sea "Pagador de aportes de los concejales municipales o distritales" y el cotizante sea un concejal o edil del Distrito Capital de Bogotá de conformidad con lo establecido en el artículo 2.1.10.2.1 del Capítulo 2 del Título 10 de la Parte 1 del libro 2 del Decreto 780 de 2016.
Cuando se utilice este tipo de cotizante, el pagador de aportes de concejales debe cotizar a los Sistemas Generales de Salud, Pensiones y Riesgos Laborales a través de la Planilla Y "Independientes Empresas" de conformidad con lo establecido en el parágrafo 3 del artículo 2.1.10.2.1 del Capítulo 2 del Título 10 de la Parte 1 del libro 2 del Decreto 780 de 2016 o las normas que lo modifiquen adicionen o sustituyan. Este tipo de cotizante puede aportar de manera voluntaria a caja de compensación familiar. y las tarifas a reportar pueden ser 0.6% 0 2% de conformidad con lo establecido en la Ley 789 de 2002.
El IBC mínimo es de 1 SMLMV.
Cuando el cotizante reporte la novedad de ingreso para periodos posteriores a julio de 2016, el valor del IBC será proporcional a los días cotizados sin que este valor sea inferior a la proporción de 1 SMLMV de acuerdo con lo establecido en el parágrafo 3 del artículo 2.1.3.1 del Título 3 de la Parte 1 del Libro 2 del Decreto 780 de 2016.
Este tipo de cotizante realizará el pago de los aportes, mes vencido, conforme a lo dispuesto en el artículo 2.2.1.1.1.7 del Decreto 780 de 2016."
(…)
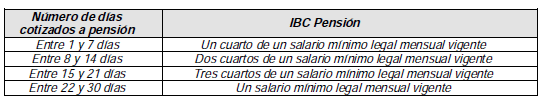
"51. Trabajador de tiempo parcial dependiente. Es utilizado para el pago de los aportes a los Sistemas Generales de Pensiones, Riesgos Laborales y Caja de Compensación Familiar de los trabajadores dependientes de tiempo parcial que cumplen las condiciones señaladas en el artículo 2.2.1.6.4.2 de la Sección 4 del Capítulo 6 del Título 1 de la Parte 2 del Libro 2 del Decreto 1072 de 2015. }
Para reportar los datos al Sistema General de Pensiones o al Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común por el cotizante tipo 51 se procederá de la siguiente forma:
1. En el campo 36 del registro tipo 2 del archivo tipo 2 "Número de días cotizados a pensión" se reportará los días laborados en el mes.
2. En el campo 42 del registro tipo 2 del archivo tipo 2 "IBC Pensión" se reportará así:
Para reportar los datos al Sistema General de Riesgos Laborales para el cotizante tipo 51 se procederá de la siguiente forma:
1. En el campo 38 del registro tipo 2 del archivo tipo 2 "Número de días cotizados a Riesgos Laborales" se reportará 30 días.
2. En el campo 44 del registro tipo 2 del archivo tipo 2 "IBC Riesgos Laborales" debe ser igual a un salario mínimo legal mensual vigente.
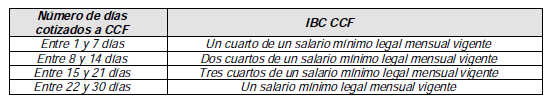
Para reportar los datos al Sistema de Subsidio Familiar por el cotizante tipo 51 se procederá de la siguiente forma:
1. En el campo 39 del registro tipo 2 del archivo tipo 2 "Número de días cotizados a Cajas de Compensación" se reportará los días laborados en el mes.
2. En el campo 45 del registro tipo 2 del archivo tipo 2 "IBC CCF" se reportará así:
Para este tipo de cotizante es de carácter obligatorio el reporte de las novedades de ingreso y retiro. El reporte de las novedades de suspensión temporal del contrato de trabajo o licencia no remunerada o comisión de servicios, vacaciones, licencia remunerada, días de incapacidad por accidente de trabajo o enfermedad laboral, variación centros de trabajo, traslado desde otra administradora de pensiones y traslado a otra administradora de pensiones es de carácter informativo.
52. Beneficiario del mecanismo de protección al cesante. Es utilizado cuando una caja de compensación familiar aporta a los Sistemas Generales de Salud y Pensiones respecto de los beneficiarios del mecanismo de protección al cesante previsto en la Ley 1636 de 2013 y desarrollado en el artículo 2.2.6.1.3.9 de la Sección 3 del Capítulo 1 del Título 6 de la Parte 2 del Libro 2 del Decreto 1072 de 2015.
El aporte que realiza la caja de compensación familiar será a la última entidad a la cual haya estado afiliado el cesante y el IBC es de 1 smmlv proporcional a los días cotizados de acuerdo con lo establecido en el parágrafo 3 del artículo 2.1.3.1 del Título 3 de la Parte 1 del Libro 2 del Decreto 780 de 2016 y en el parágrafo primero del artículo 15 de la Ley 1636 de 2013.
Es permitido reportar menos de 30 días cuanto exista una novedad de ingreso o retiro para aquellos cotizantes que aportan al Sistema de Seguridad Social Integral y Parafiscales, de acuerdo con lo establecido en el parágrafo 1 del artículo 15 de la ley 1636 de 2013.
Este tipo de cotizante realizará el pago de los aportes, mes vencido, conforme a lo dispuesto en el artículo 2.2.1.1.1.7 del Decreto 780 de 2016."
(…)
"59. Independiente con contrato de prestación de servicios superior a 1 mes. Es utilizado por las personas naturales vinculadas a través de un contrato formal de prestación de servicios con entidades o instituciones públicas o privadas, tales como contratos civiles, comerciales o administrativos, con una duración superior a un mes y con precisión de las situaciones de tiempo, modo y lugar en que se realiza dicha prestación.
Este tipo de cotizante aporta a los Sistemas Generales de Salud, Pensión y Riesgos Laborales o al Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común, la cotización a caja de compensación familiar es voluntaria; no aporta a Sena, ICBF, Ministerio de Educación y ESAP. El IBC mínimo para los Sistemas Generales de Salud, Pensión y Riesgos Laborales es de 1 SMLMV.
Cuando por inicio o terminación del contrato de prestación de servicios personales resulte un periodo inferior a un mes, el pago de la cotización al Sistema de Seguridad Social Integral se realizará por el número de días que corresponda. El Ingreso Base de Cotización (lBC) no podrá ser inferior a la proporción del salario mínimo mensual legal vigente.
Este tipo de cotizante realizará el pago de los aportes, mes vencido, conforme a lo dispuesto en el artículo 2.2.1.1.1.7 del Decreto 780 de 2016.
Cuando un contratista en un mismo período de tiempo(mes) tenga uno o varios contratos de prestación de servicios y la clase de riesgo sea I, II o III, deberá sumar todos los honorarios devengados en el mes y cotizar sobre una base de cotización mínima de un 40% del valor de dichos honorarios, sin incluir IVA; y realizar el pago de aportes al Sistema de Seguridad Social Integral en una sola planilla. La cotización al Sistema General de Riesgos Laborales deberá realizarse de acuerdo con la tarifa más alta según lo indicado en el artículo 2.2.4.2.2.11 del Decreto 1072 de 2015."
(…)
"74. Reciclador de Oficio. Este tipo de cotizante es utilizado por el tipo de aportante "17. Pagador Recicladores de Oficio", para el pago de aportes al Sistema General de Riesgos Laborales de los recicladores de oficio de acuerdo con lo establecido en el Capítulo 8 al Título 9 de la Parte 2 del Libro 2 del Decreto Único Reglamentario del Sector Trabajo 1072 de 2015 y del Decreto 271 de 2026, quien aportará sobre la base de un salario mínimo legal mensual vigente (1 SMLMV); para el cálculo del monto de la cotización, se tendrá en cuenta la clase de riesgo 5 según corresponda a la clasificación asignada para el tipo de actividad efectivamente desarrollada por el Reciclador de Oficio de acuerdo según lo establecido en el Decreto 1563 de 2016
El aporte se realizará por períodos mensuales completos, en la modalidad vencida, en los plazos establecidos en el artículo 3.2.2.1 del Decreto 780 de 2016 o la norma que lo modifique o sustituya.
Para este tipo de cotizante las novedades son informativas a excepción de la novedad "IRL: Días de incapacidad por accidente de trabajo o enfermedad laboral", caso en el cual, se tendrá en cuenta para que el cotizante durante este periodo no aporte al Sistema General de Riesgos Laborales.
Este cotizante podrá utilizar el tipo de planilla "N Planilla de correcciones" para reportar la novedad de retiro que haya sido omitida en la planilla inicial, siempre y cuando esta última se informe a más tardar el último día hábil del mes en que debe realizar el pago.
Cuando se utilice este tipo de cotizante el operador de información debe validar que el tipo y número de identificación del aportante y el tipo y número de identificación del cotizante se encuentren relacionados en el archivo "REPORTE RECICLADORES DE OFICIO" dispuesto por este Ministerio en el FTP seguro de cada operador de información.
En caso, que el cotizante y el aportante no se encuentren reportados en dicho archivo, el operador de información le deberá informar al aportante dicha situación y no le podrá permitir el uso de este tipo de cotizante; y el aportante deberá contactarse con la Administradora de los Recursos del Sistema General de Seguridad Social en Salud – ADRES
El archivo "REPORTE RECICLADORES DE OFICIO" será elaborado por el Superintendencia de Servicios Públicos Domiciliarios y enviado mensualmente a este Ministerio, a través de la Plataforma de Intercambio de Información (PISIS) del Sistema Integral de Información de la Protección Social SISPRO de este Ministerio, con periodicidad mensual o cuando se requiera con la estructura que se encuentra publicada en el portal de SISPRO, en la sección de anexos técnicos (PUB205RROF). En caso de que el reciclador, no se encuentre relacionado en el archivo dispuesto por el Superintendencia de Servicios Públicos Domiciliarios, el operador de información no le permitirá el uso de este tipo de cotizante y el aportante deberá contactarse con el Superintendencia de Servicios Públicos Domiciliarios.
(…)
"75. Dependiente con Permanencia en el Régimen Subsidiado. Este tipo de cotizante es utilizado por empleadores para el pago de aportes al Sistema de Seguridad Social Integral y Parafiscales, de personas que pertenezcan a población en pobreza extrema, pobreza moderada o vulnerabilidad, que inicien una relación laboral y decidan permanecer afiliadas en el régimen subsidiado, de acuerdo con lo establecido en el artículo 65 de la Ley 2466 de 2025 y a la Resolución 611 de 2026.
Este tipo de cotizante debe aportar a los Sistemas Generales de Salud, Pensiones, Riesgos Laborales, CCF, Sena e ICBF. La base de cotización es el salario mensual sin que este sea inferior a un salario mínimo legal mensual vigente, proporcional a los días laborados para los Sistemas Generales de Salud, Pensiones y Riesgos Laborales.
El código de la administradora a reportar para el Sistema General de Seguridad Social en Salud debe ser MIN005, el cual corresponde a la Administradora de los Recursos del Sistema General de Seguridad Social en Salud – ADRES
Para el uso de este tipo de cotizante, el operador de información debe validar que el tipo y número de identificación del aportante y el tipo y número de identificación del cotizante se encuentren relacionados en el archivo "Reporte de información de afiliados con permanencia en el régimen subsidiado" para el periodo cotizado. Archivo que la Administradora de los Recursos del Sistema General de Seguridad Social en Salud-ADRES dispondrá semanalmente en el FTP seguro de cada operador de información.
En caso, que el cotizante y el aportante no se encuentren reportados en dicho archivo, el operador de información le deberá informar al aportante dicha situación y no le podrá permitir el uso de este tipo de cotizante.
Cuando se utilice este tipo de cotizante, los nombres y apellidos del cotizante deberán corresponder a los registrados en el archivo "Reporte de información de afiliados con permanencia en el régimen subsidiado".
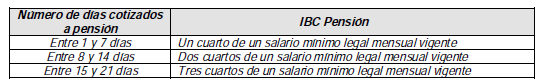
76. Trabajador de tiempo parcial Independiente. Es utilizado para el pago de aportes a los Sistemas Generales de Pensiones y Riesgos Laborales de los trabajadores de tiempo parcial independientes de acuerdo con lo establecido en el parágrafo 4 del artículo 34 de la Ley 2466 de 2025
Para reportar los datos al Sistema General de Pensiones se procederá de la siguiente forma:
1. En el campo 36 del registro tipo 2 del archivo tipo 2 "Número de días cotizados a pensión" se reportará los días laborados en el mes.
2. En el campo 42 del registro tipo 2 del archivo tipo 2 "IBC Pensión" se reportará así:

Para reportar los datos al Sistema General de Riesgos Laborales se procederá de la siguiente forma:
1. En el campo 38 del registro tipo 2 del archivo tipo 2 "Número de días cotizados a Riesgos Laborales" se reportará 30 días.
2. En el campo 44 del registro tipo 2 del archivo tipo 2 "IBC Riesgos Laborales" debe ser igual a un salario mínimo legal mensual vigente.
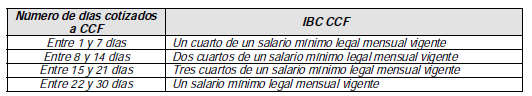
Los aportes al Sistema de Subsidio Familiar para este tipo de cotizante son voluntarios, y podrá reportar la tarifa 0.6% o 2%". En caso, que este cotizante decida aportar al Sistema de Subsidio Familiar, la información se deberá reportar de la siguiente forma:
1. En el campo 39 del registro tipo 2 del archivo tipo
2 "Número de días cotizados a Cajas de Compensación" se reportará los días laborados en el mes. 2. En el campo 45 del registro tipo 2 del archivo tipo 2 "IBC CCF" se reportará así:
Para este tipo de cotizante es de carácter obligatorio el reporte de las novedades de ingreso y retiro. Las novedades de ausentismo tendrán el carácter informativo."
7. En el numeral 2.1.2.3.2 "Campo 6 - Subtipo de cotizante" del Capítulo 1 "ARCHIVOS DE ENTRADA", modificar las aclaraciones para los subtipos de cotizante "3- Cotizante no obligado a cotizar a pensiones por edad","4- Cotizante con requisitos cumplidos para pensión mínima o para indemnización sustitutiva o devolución de saldos" y "12- Conductores del servicio público de transporte terrestre automotor individual de pasajeros en vehículos taxi no obligado a cotizar a pensión"; así:
"3 - Cotizante no obligado a cotizar a pensiones por edad: No está obligado a cotizar al Sistema General de Pensiones y puede ser utilizado en los siguientes casos:
a. Cuando el tipo de cotizante aporte al Sistema de Seguridad Social Integral y Parafiscales como dependiente y no hayan cotizado en el régimen solidario de prima media con prestación definida y tengan 60 o más años de edad de acuerdo con lo establecido en la Circular 032 de 2007.
b. Cuando el tipo de cotizante aporte al Sistema de Seguridad Social Integral y Parafiscales como independiente y no haya cotizado al régimen solidario de prima media con prestación definida y tengan 50 años de edad o más, si se es mujer, o 55 años de edad o más, si se es varón de acuerdo con lo establecido en el artículo 2o del Decreto 758 de 1990.
c. En el Régimen de Ahorro Individual con Solidaridad, cuando el tipo de cotizante dependiente o independiente nunca haya cotizado al Sistema General de Pensiones y tuvieren cincuenta y cinco (55) años o más de edad, si son hombres, o cincuenta (50) años o más de edad, si son mujeres de acuerdo con lo establecido en el artículo 61 de la Ley 100 de 1993.
Para permitir el uso de este subtipo de cotizante, el operador de información debe validar que el cotizante no se encuentre relacionado en el archivo "REPORTE DE PERSONAS NO AUTORIZADAS PARA EL USO DE LOS SUBTIPOS DE COTIZANTE 3 o 4" dispuesto por este Ministerio en el FTP seguro de cada operador de información. Cuando el cotizante se encuentre reportado en este archivo, el operador de información no le permitirá el uso de este subtipo de cotizante y deberáì cotizar obligatoriamente al Sistema General de Pensiones.
En caso de que el aportante considere que el cotizante no debería estar reportado en este archivo, el operador de información le deberá comunicar que debe contactarse con la UGPP.
El archivo "REPORTE DE PERSONAS NO AUTORIZADAS PARA EL USO DE LOS SUBTIPOS DE COTIZANTE 3 o 4" será elaborado por la Unidad de Pensiones y Parafiscales – UGPP y enviado mensualmente a este Ministerio, a través de la Plataforma de Intercambio de Información (PISIS) del Sistema Integral de Información de la Protección Social –SISPRO de este Ministerio, a más tardar el día 27 de cada mes con la estructura que se encuentra publicada en el portal de SISPRO, en la sección de anexos técnicos (PUB205SUBT).
Cuando se use este subtipo de cotizante, el tipo de documento del cotizante deberá ser diferente a: PA. Pasaporte y CD. Carné diplomático
"4. Cotizante con requisitos cumplidos para pensión mínima o para indemnización sustitutiva o devolución de saldos. Este subtipo de cotizante solamente podrá ser utilizado por cotizantes que cumplan los requisitos para el reconocimiento de la pensión mínima de vejez de conformidad con la normatividad vigente o cuando cumplan con los requisitos para la indemnización sustitutiva o devolución de saldos en los términos de los artículos 37 y 66 de la Ley 100 de 1993.
Para permitir el uso de este subtipo de cotizante, el operador de información debe validar que el cotizante no se encuentre relacionado en el archivo "REPORTE DE PERSONAS NO AUTORIZADAS PARA EL USO DE LOS SUPTIPOS DE COTIZANTE 3 o 4" dispuesto por este Ministerio en el FTP seguro de cada operador de información. Cuando el cotizante se encuentre reportado en este archivo, el operador de información no le permitirá el uso de este subtipo de cotizante.
En caso de que el aportante considere que el cotizante no debería estar reportado en este archivo, el operador de información le deberá comunicar que debe contactarse con la UGPP.
El archivo "REPORTE DE PERSONAS NO AUTORIZADAS PARA EL USO DE LOS SUPTIPOS DE COTIZANTE 3 o 4" será elaborado por la Unidad de Pensiones y Parafiscales – UGPP y enviado mensualmente a este Ministerio, a través de la Plataforma de Intercambio de Información (PISIS) del Sistema Integral de Información de la Protección Social –SISPRO de este Ministerio, a más tardar el día 27 de cada mes con la estructura que se encuentra publicada en el portal de SISPRO, en la sección de anexos técnicos (PUB205SUBT).
Cuando se use este subtipo de cotizante, el tipo de documento del cotizante deberá ser diferente a: PA. Pasaporte y CD. Carné diplomático"
(…)
"12. Conductores del servicio público de transporte terrestre automotor individual de pasajeros en vehículos taxi no obligado a cotizar a pensión. Es utilizado por los conductores de los equipos destinados al servicio público de transporte terrestre automotor individual de pasajeros en vehículos taxi de acuerdo con lo establecido en la Sección 1, Capítulo 6 del Título 1, Parte 2 del Libro 2 del Decreto 1072 de 2015.
No cotiza al Sistema General de Pensiones cuando se encuentre en alguna de las siguientes situaciones:
a. Cotizante con 50 años o más de edad, si es mujer, o 55 años o más si es hombre y nunca ha cotizado al Sistema General de Pensiones.
b. Pensionado por vejez.
c. Cotizante que ha recibido indemnización sustitutiva o devolución de aportes.
d. Cotizante con requisitos cumplidos para pensión dado que tiene una edad de 55 años de edad o más y manifiesta que ya ha cumplido los requisitos para adquirir la pensión.
e. Cotizante perteneciente a un régimen exceptuado de pensiones o a entidades autorizadas para recibir aportes exclusivamente de un grupo de sus propios trabajadores.
El riesgo ocupacional de los conductores, para efectos del Sistema General de Riesgos Laborales, se clasifica en el nivel cuatro (IV).
Para permitir el uso de este subtipo de cotizante, el operador de información debe validar que el cotizante no se encuentre relacionado en el archivo "REPORTE DE PERSONAS NO AUTORIZADAS PARA EL USO DE LOS SUBTIPOS DE COTIZANTE 3 o 4" dispuesto por este Ministerio en el FTP seguro. Cuando el cotizante se encuentre reportado en este archivo, el operador de información no le permitirá el uso de este subtipo de cotizante. En caso de que el aportante considere que el cotizante no debería estar reportado en este archivo, el operador de información le deberá comunicar que debe contactarse con la UGPP.
El archivo "REPORTE DE PERSONAS NO AUTORIZADAS PARA EL USO DE LOS SUBTIPOS DE COTIZANTE 3 o 4" será elaborado por la Unidad de Pensiones y Parafiscales – UGPP y enviado a este Ministerio, a través de la Plataforma de Intercambio de Información (PISIS) del Sistema Integral de Información de la Protección Social –SISPRO de este Ministerio con la estructura que se encuentra publicada en el portal de SISPRO, en la sección de anexos técnicos (PUB205SUBT).
Cuando se use este subtipo de cotizante, el tipo de documento del cotizante deberá ser diferente a: PA. Pasaporte y CD. Carné diplomático
8. En el numeral 1 "RELACIÓN TIPO DE APORTANTE VS NATURALEZA JURÍDICA DEL APORTANTE" del capítulo 4 "VALIDACIÓN COHERENCIA DATOS" modificar la tabla "Tabla 2. R01 - Regla de validación – Tipo de aportante vs naturaleza jurídica del aportante" en el sentido incluir la combinación permitida para el tipo de aportante "17. Pagador Recicladores de Oficio"; así:
"Tabla 2. R01 - Regla de validación Tipo de aportante vs naturaleza jurídica del aportante.
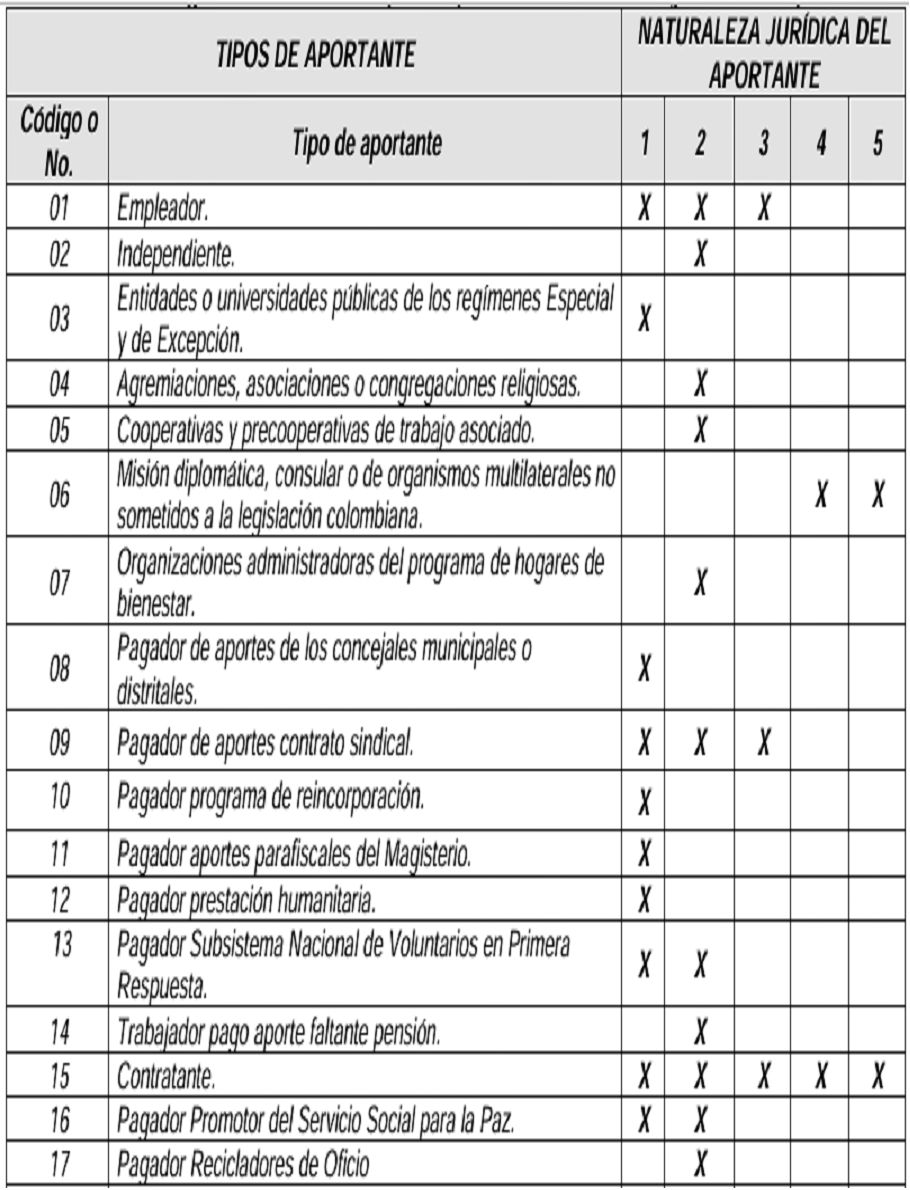
Resultado. Cuando en la información de una planilla reportada por un aportante se presente que el cruce entre tipo de aportante y naturaleza jurídica del aportante No sea "X", el archivo no debe pasar la malla de validación y el operador de información le debe informar al aportante el error presentado."
9. En el numeral 2 "RELACIÓN TIPO DE APORTANTE VS CLASE DE APORTANTE" del capítulo 4 "VALIDACIÓN COHERENCIA DATOS" modificar la tabla "4. R02 - Regla de validación – Tipo de aportante vs clase de aportante" en el sentido incluir las combinaciones permitidas para el tipo de aportante "17. Pagador Recicladores de Oficio"; así:
"Tabla 4. R02. Regla de validación Tipo de aportante vs clase de aportante
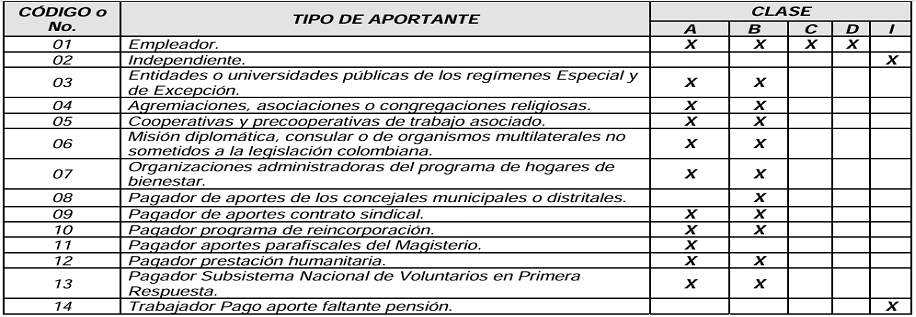
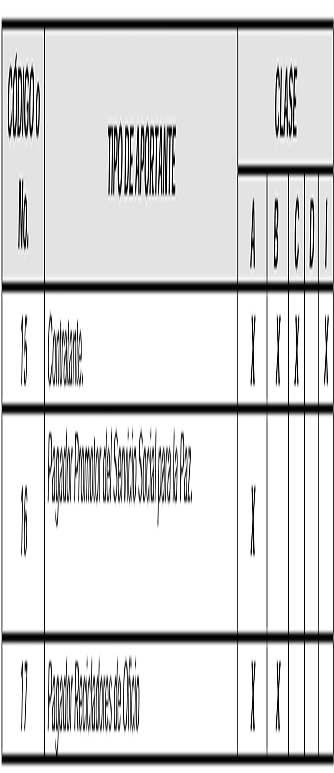
Resultado. Cuando en la información de una planilla reportada por un aportante se presente que el cruce entre tipo de aportante y clase de aportante No sea "X", el archivo no pasa la malla de validación y el operador de información le debe informar al aportante el error presentado."
10. En el numeral 3 "RELACIÓN TIPO DE APORTANTE VS TIPO DE PERSONA" del capítulo 4 "VALIDACIÓN COHERENCIA DATOS" modificar la tabla "6. R03 Regla de validación tipo de aportante vs tipo de persona" en el sentido de incluir la combinación permitida para el tipo de aportante "17. Pagador Recicladores de Oficio"; así:
"Tabla 6. R03. Regla de validación tipo de aportante vs tipo de persona
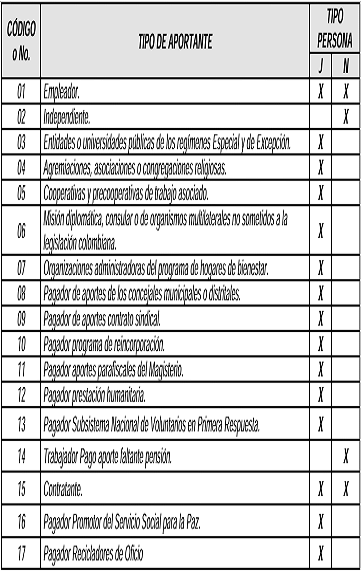
Resultado. Cuando en la información de una planilla reportada por un aportante se presente que el cruce entre tipo de aportante y tipo de persona No sea "X", el archivo no pasa la malla de validación y el operador de información le debe informar al aportante el error presentado."
11. En el numeral 4 "RELACIÓN TIPO DE COTIZANTE VS TIPO DE APORTANTE" del capítulo 4 "VALIDACIÓN COHERENCIA DATOS" modificar las tablas "7. Tipo de aportante", "8 Tipo de cotizante", "9. R04 – Regla de validación Tipo de cotizante vs tipo de aportante" en el sentido de incluir las combinaciones permitidas para el tipo de aportante "17. Pagador Recicladores de Oficio" y para los tipos de cotizantes "74 - Reciclador de Oficio", "75 - Dependiente con permanencia en el Régimen Subsidiado" y "76 Trabajador de tiempo parcial Independiente"; así:
"Tabla 7. Tipo de aportante
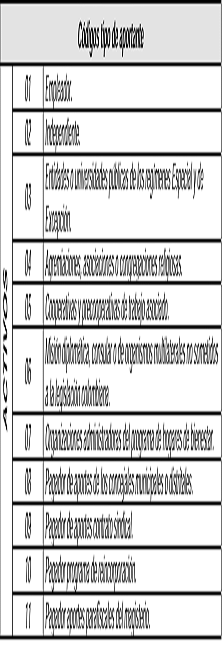
Tabla 8. Tipo de cotizante
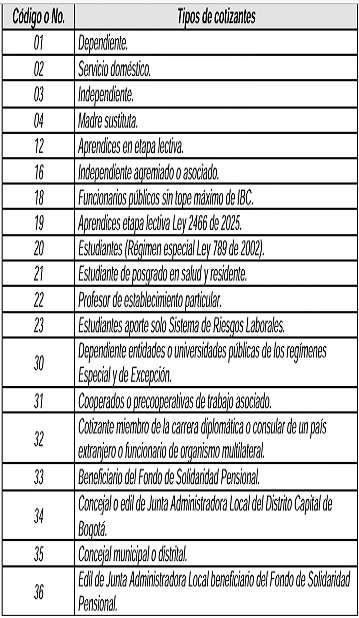
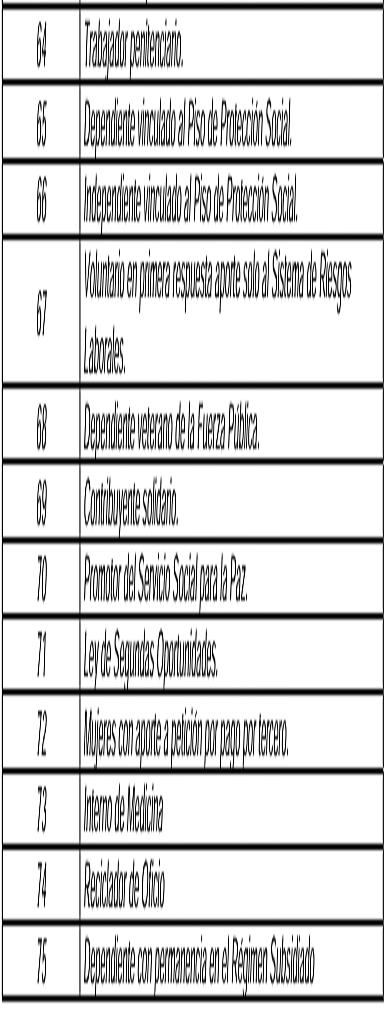
Tabla 9. R04 Regla de validación Tipo de cotizante vs tipo de aportante
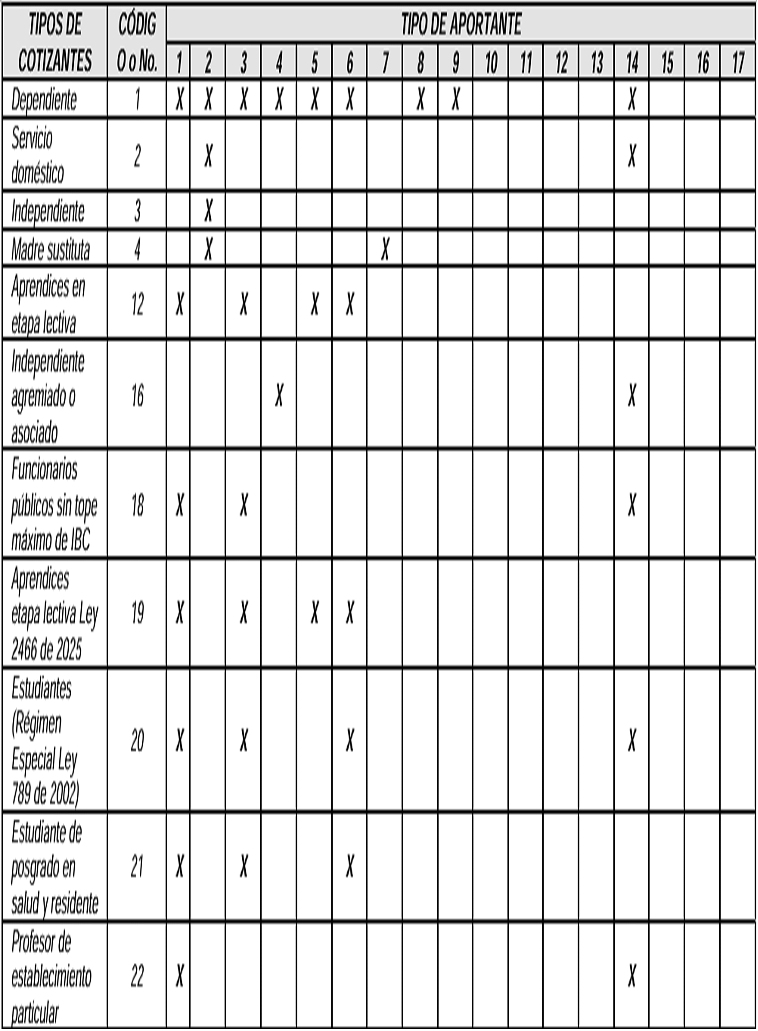
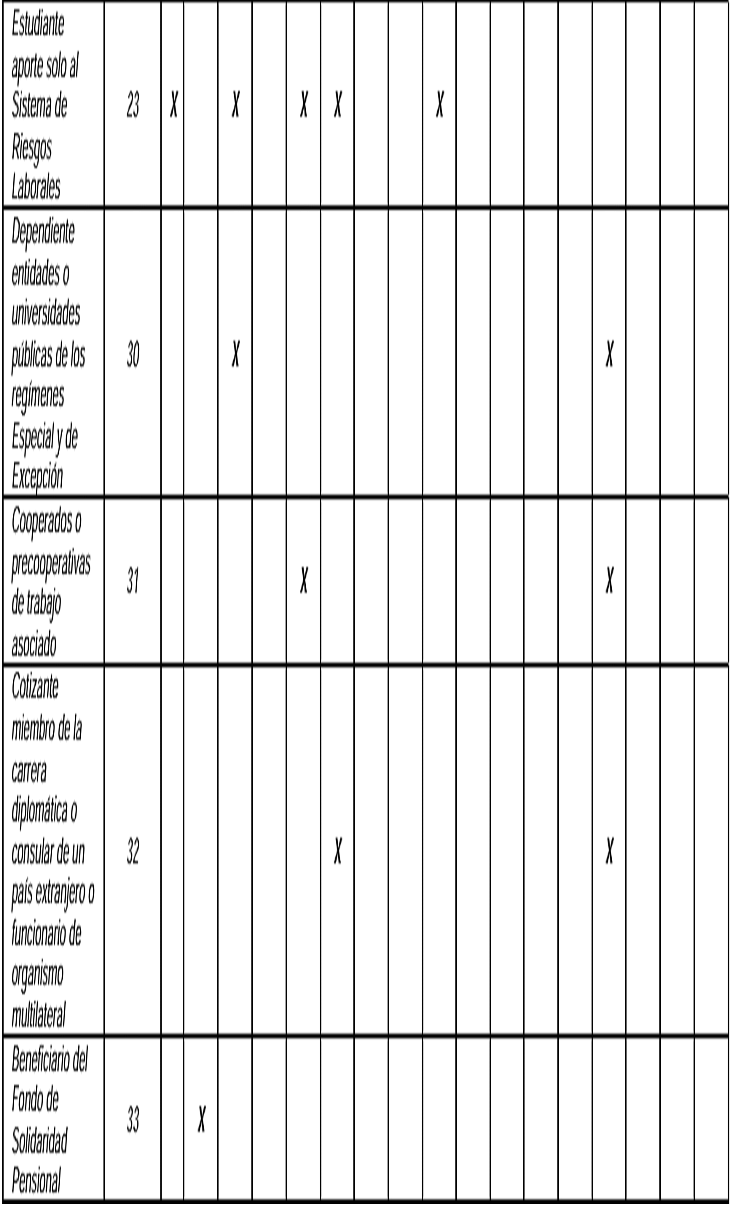
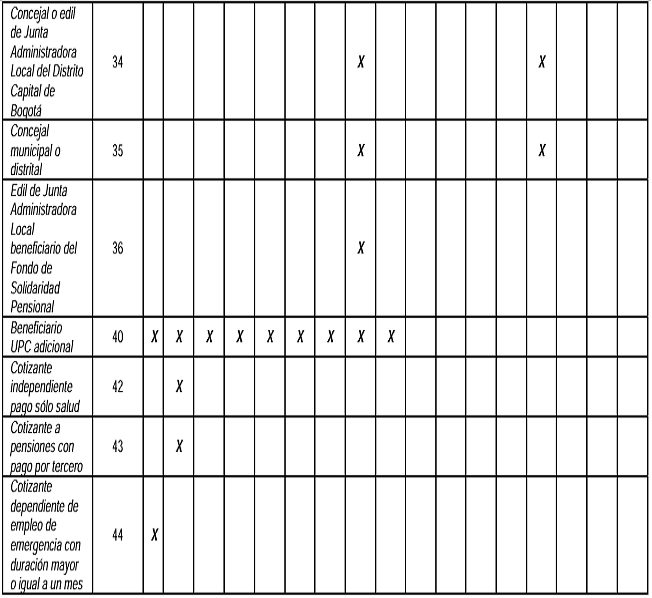
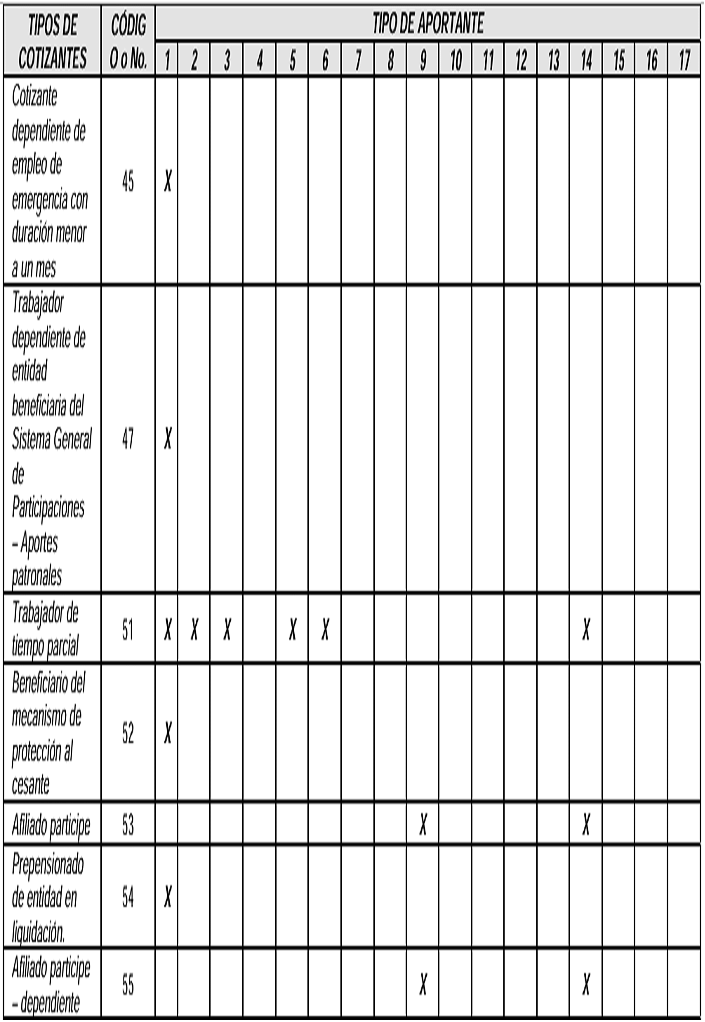
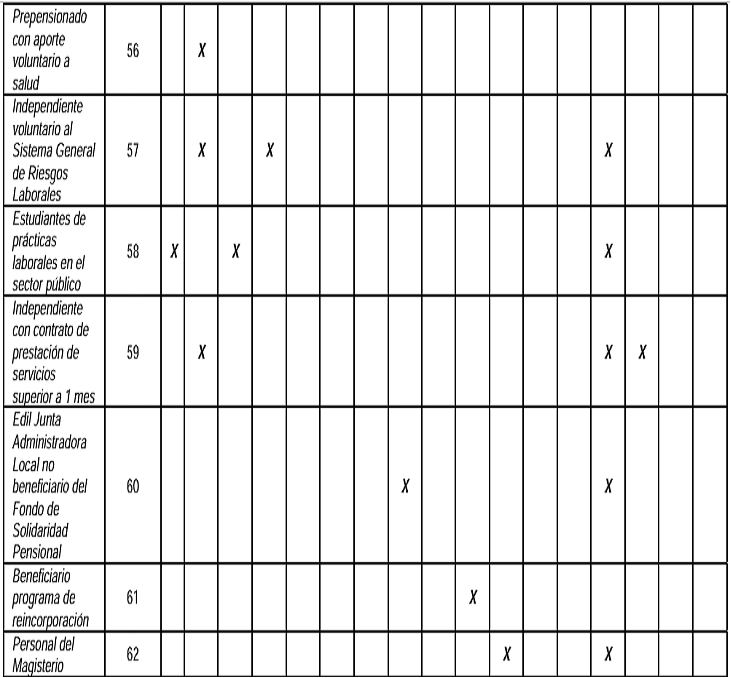
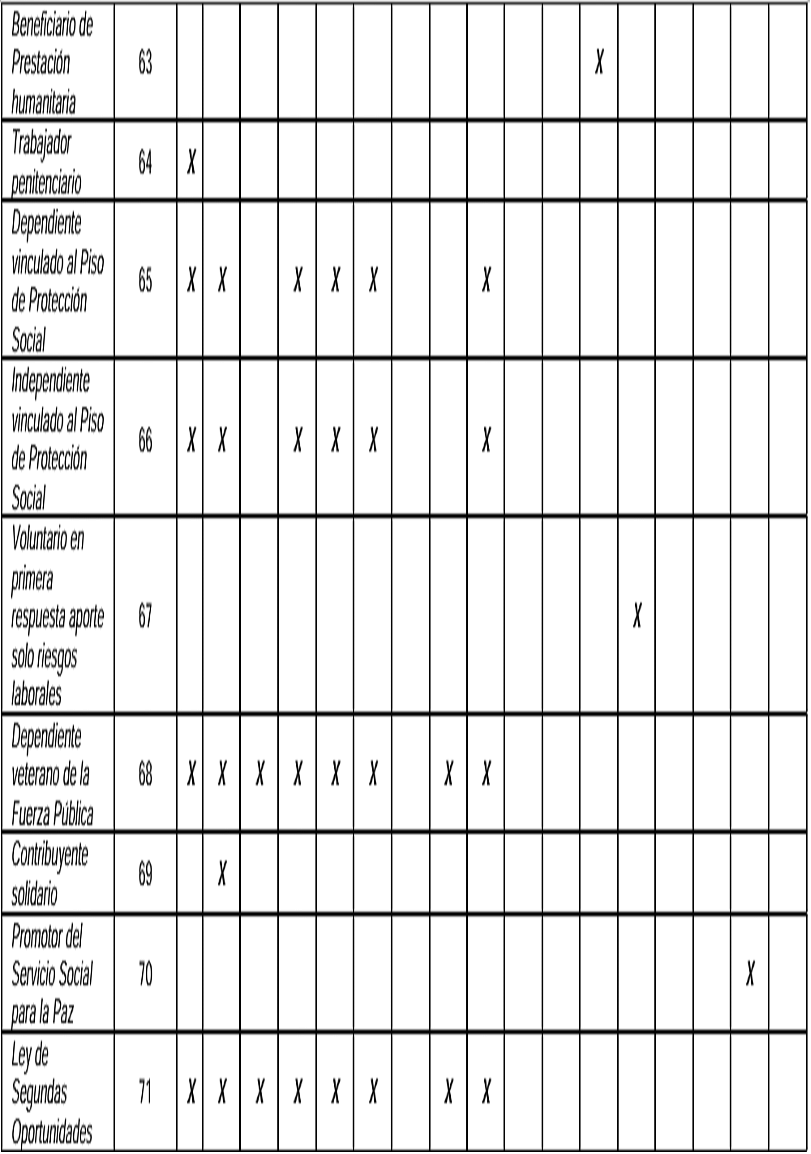

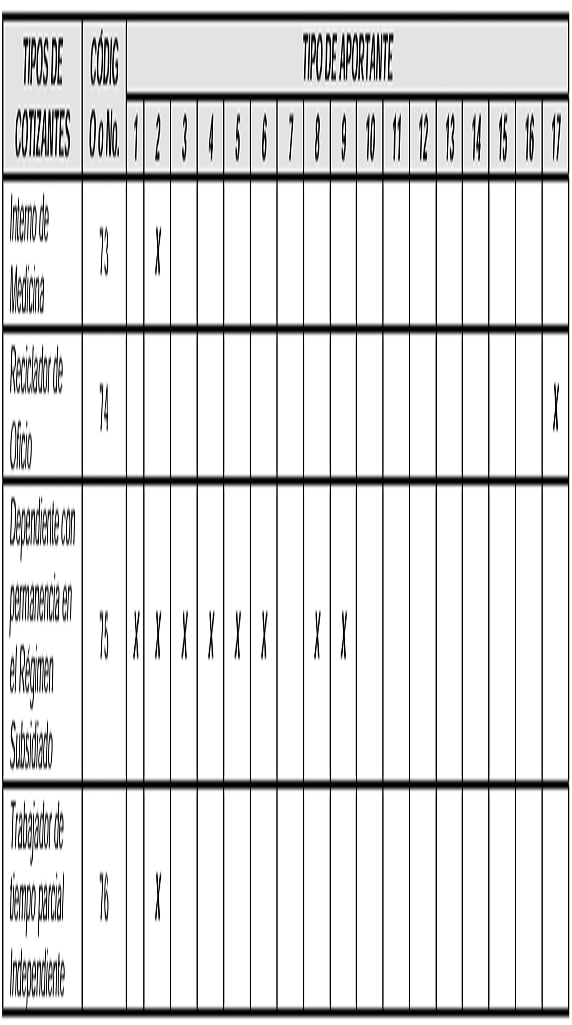
Resultado. Cuando en la información de una planilla reportada por un aportante se presente que el cruce entre tipo de cotizante y tipo de aportante No sea "X", el archivo no pasa la malla de validación y el operador de información le debe informar al aportante el error presentado."
12. En el numeral 5 "RELACIÓN TIPO DE COTIZANTE VS CLASE DE APORTANTE" del capítulo 4 "VALIDACIÓN COHERENCIA DATOS" modificar la tabla "10. R05 – Regla de validación – tipo de cotizante vs clase de aportante" en el sentido de incluir las combinaciones permitidas para los tipos de cotizantes "74 - Reciclador de Oficio", "75 - Dependiente con permanencia en el Régimen Subsidiado" y "76 - Trabajador de tiempo parcial Independiente"; así:
"Tabla 10. R05 Regla de validación tipo de cotizante vs clase de aportante
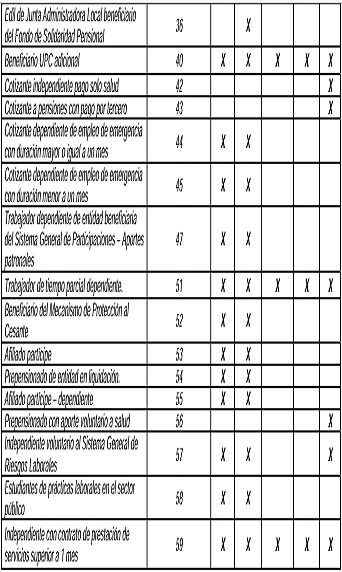
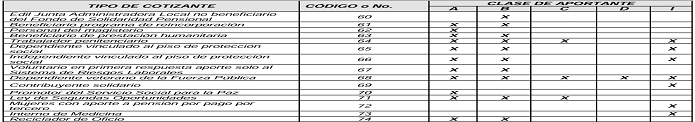
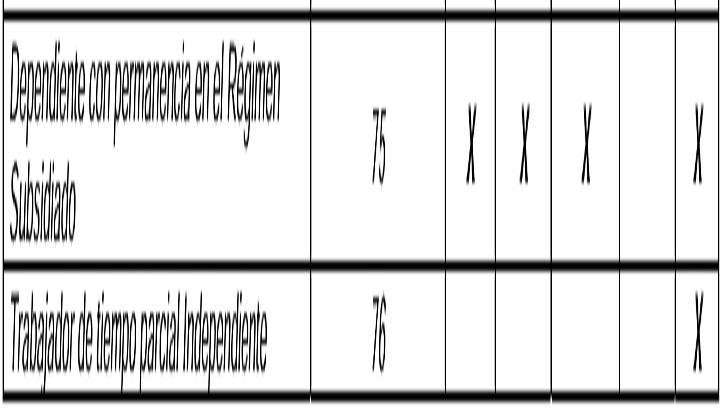
Resultado. Cuando en la información de una planilla reportada por un aportante se presente que el cruce entre tipo de cotizante y clase de aportante No sea "X", el archivo no pasa la malla de validación y el operador de información le debe informar al aportante el error presentado."
13. En el numeral 6 "RELACIÓN TIPO DE PLANILLA VS TIPO DE APORTANTE" del capítulo 4 "VALIDACIÓN COHERENCIA DATOS" modificar las tablas "11. Tipos de planillas" y "12. R06- Regla de validación – tipo de planilla vs tipo de aportante" en el sentido de incluir las combinaciones permitidas para el tipo de planilla "W - Planilla Pago Retroactivo Empleados Públicos" y para el tipo de aportante "17. Pagador Recicladores de Oficio"; así:
"Tabla 11. Tipos de planillas
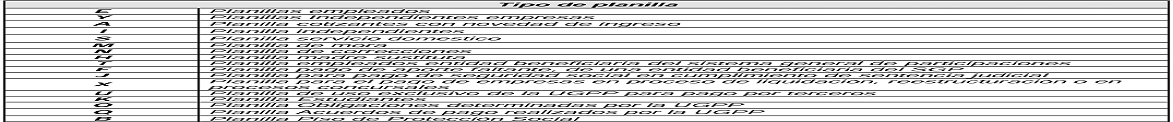
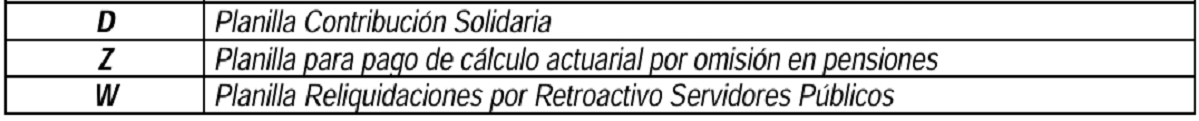
Tabla 12. R06- Regla de validación – tipo de planilla vs tipo de aportante
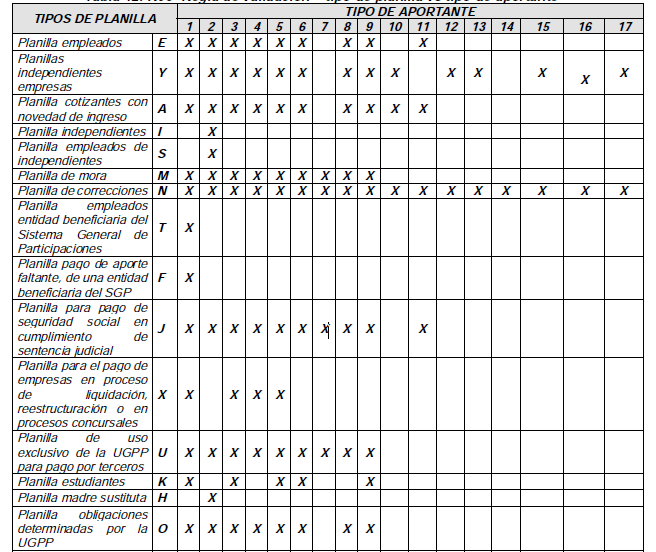
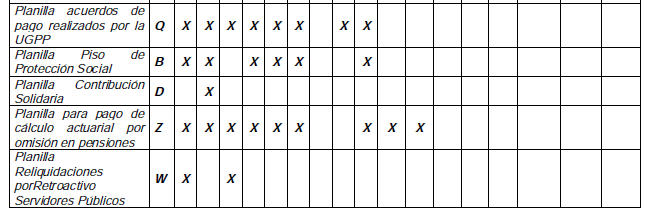
Resultado. Cuando en la información de una planilla reportada por un aportante se presente que el cruce entre tipo de planilla y tipo de aportante No sea "X", el archivo no pasa la malla de validación y el operador de información le debe informar al aportante el error presentado."
14. En el numeral 7 "RELACIÓN TIPO DE COTIZANTE VS TIPO DE PLANILLA" del capítulo 4 "VALIDACIÓN COHERENCIA DATOS" modificar la tabla "13. R07 Regla de validación – Tipo de cotizante vs tipo de planilla" en el sentido de incluir las combinaciones permitidas para los tipos de cotizantes "74 - Reciclador de Oficio", "75 - Dependiente con permanencia en el Régimen Subsidiado" y "76 - Trabajador de tiempo parcial Independiente" y para el tipo de planilla "W - Planilla Pago Retroactivo Empleados Públicos"; así:
"Tabla 13. R07 Regla de validación Tipo de cotizante vs tipo de planilla
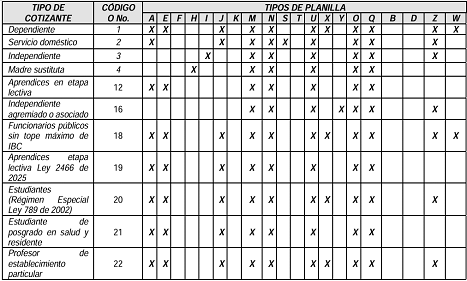
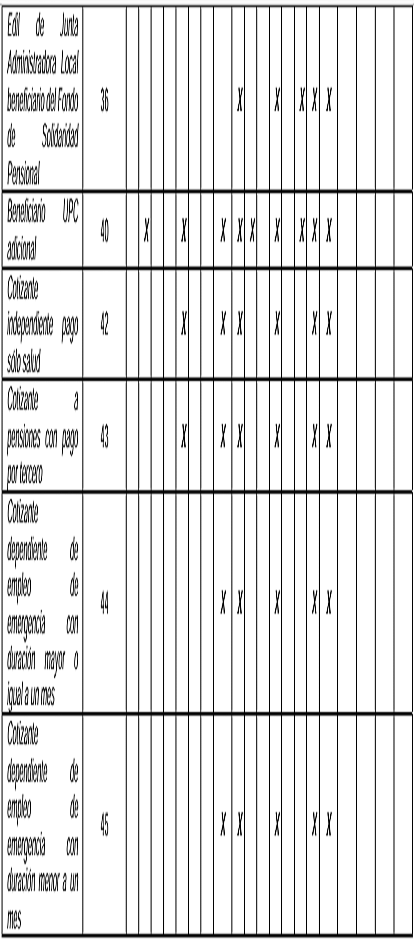
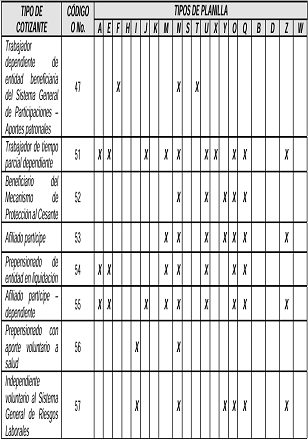
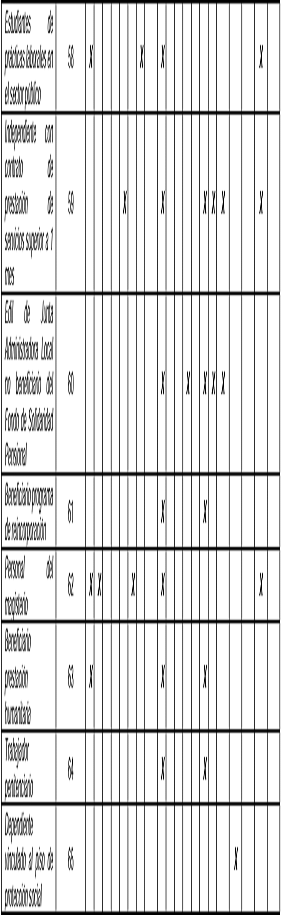
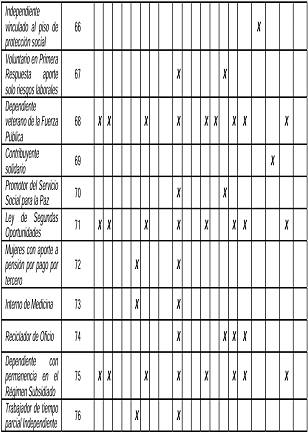
Resultado. Cuando en la información de una planilla reportada por un aportante se presente que el cruce entre tipo de cotizante y tipo de planilla No sea "X", el archivo no pasa la malla de validación y el operador de información le debe informar al aportante el error presentado."
15. En el numeral 8 "RELACIÓN TIPO DE COTIZANTE VS SUBTIPO DE COTIZANTE" del capítulo 4 "VALIDACIÓN COHERENCIA DATOS" modificar la tabla "15. R08- Regla de validación tipo de cotizante vs subtipo de cotizante" en el sentido de incluir las combinaciones permitidas para los tipos de cotizantes "74 Reciclador de Oficio", "75 Dependiente con permanencia en el Régimen Subsidiado" y "76 - Trabajador de tiempo parcial Independiente"; así:
"Tabla 15. R08- Regla de validación tipo de cotizante vs subtipo de cotizante
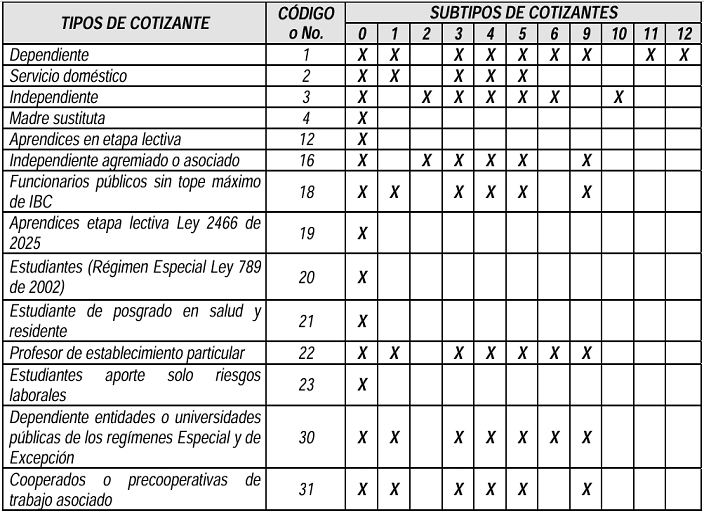
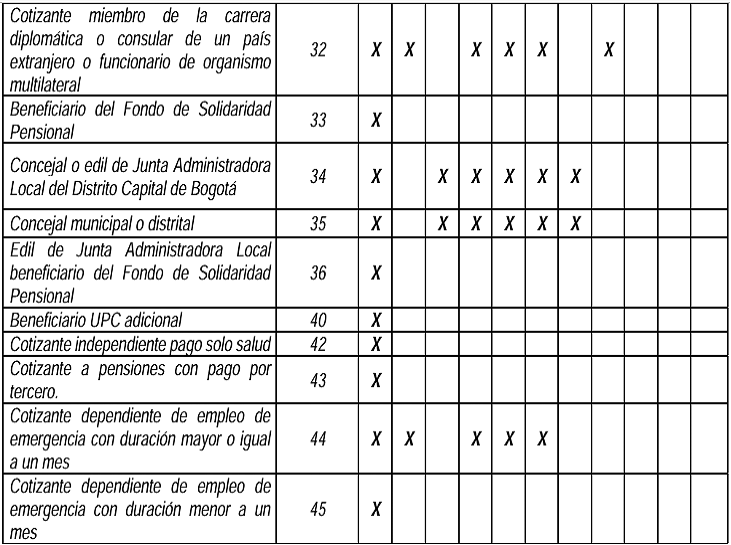
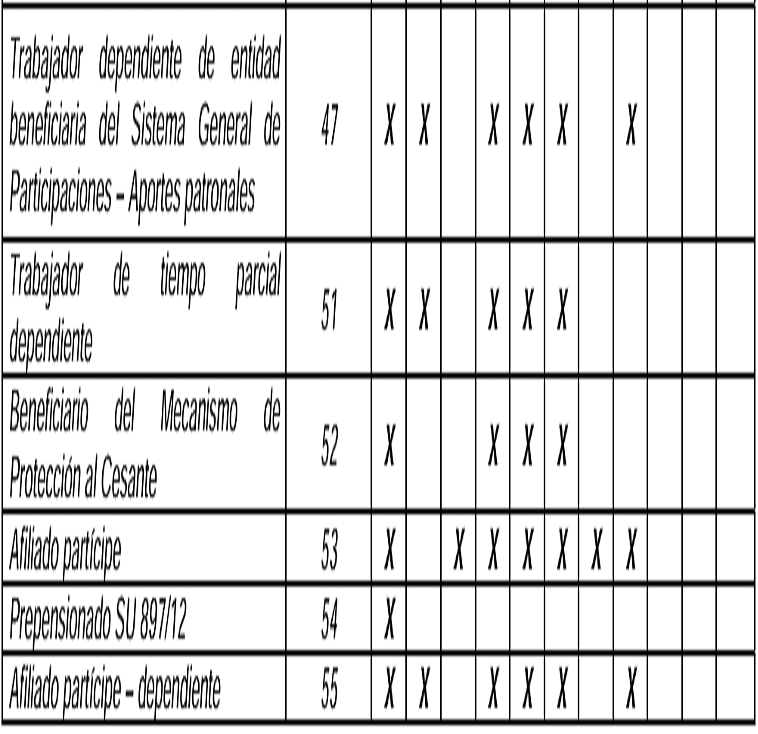
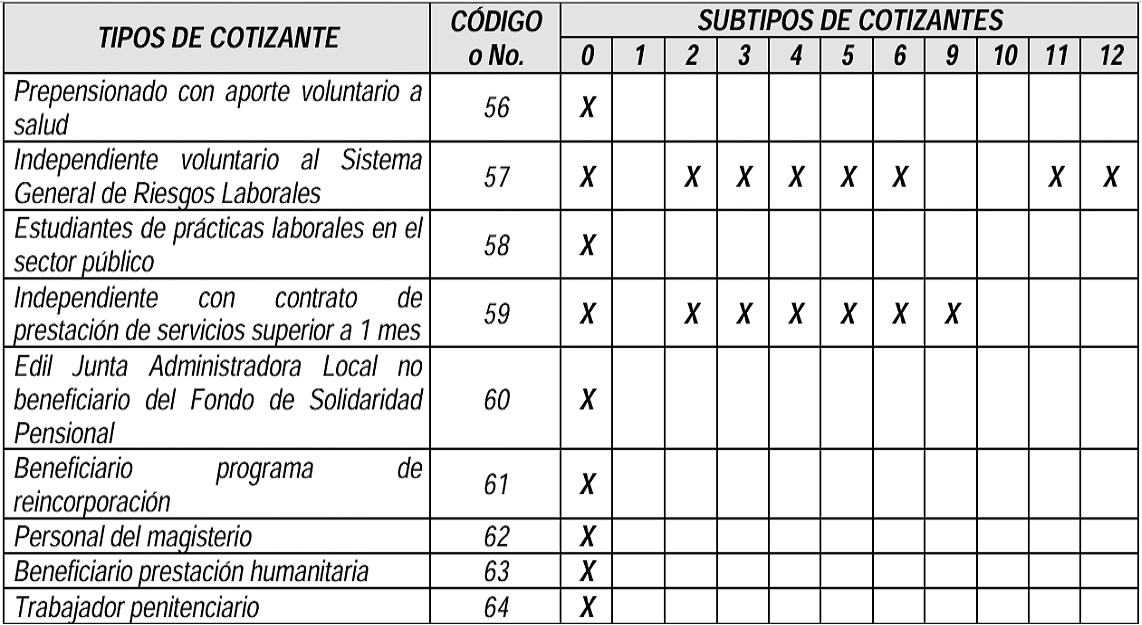
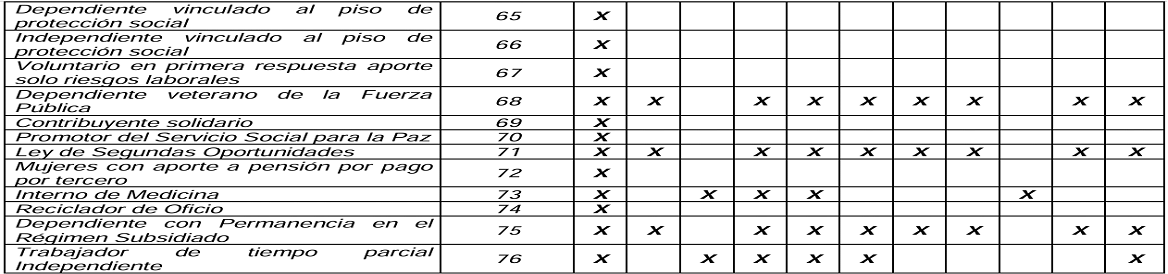
Resultado. Cuando en la información de una planilla reportada por un aportante se presente que el cruce entre tipo de cotizante y el subtipo de cotizante No sea "X", el archivo no pasa la malla de validación y el operador de información le debe informar al aportante el error presentado".
16. En el numeral 9 "RELACIÓN TIPO DE COTIZANTE VS TIPO DE NOVEDAD QUE PUEDE PRESENTAR" del capítulo 4 "VALIDACIÓN COHERENCIA DATOS" modificar la tabla "16. R09- Regla de validación tipo de cotizante vs tipo de novedad que puede presentar" en el sentido de incluir las combinaciones permitidas para los tipos de cotizantes "74 - Reciclador de Oficio", "75 - Dependiente con permanencia en el Régimen Subsidiado" y "76 Trabajador de tiempo parcial Independiente"; así:
"Tabla 16. R09- Regla de validación tipo de cotizante vs tipo de novedad que puede presentar.
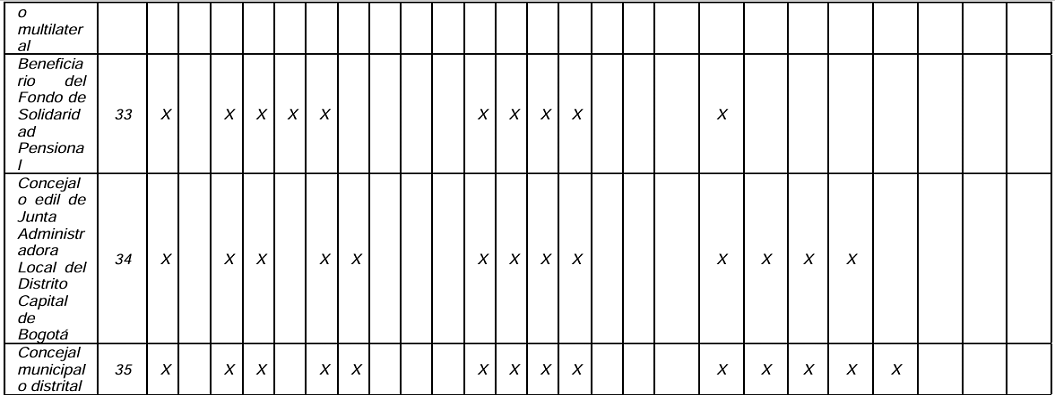

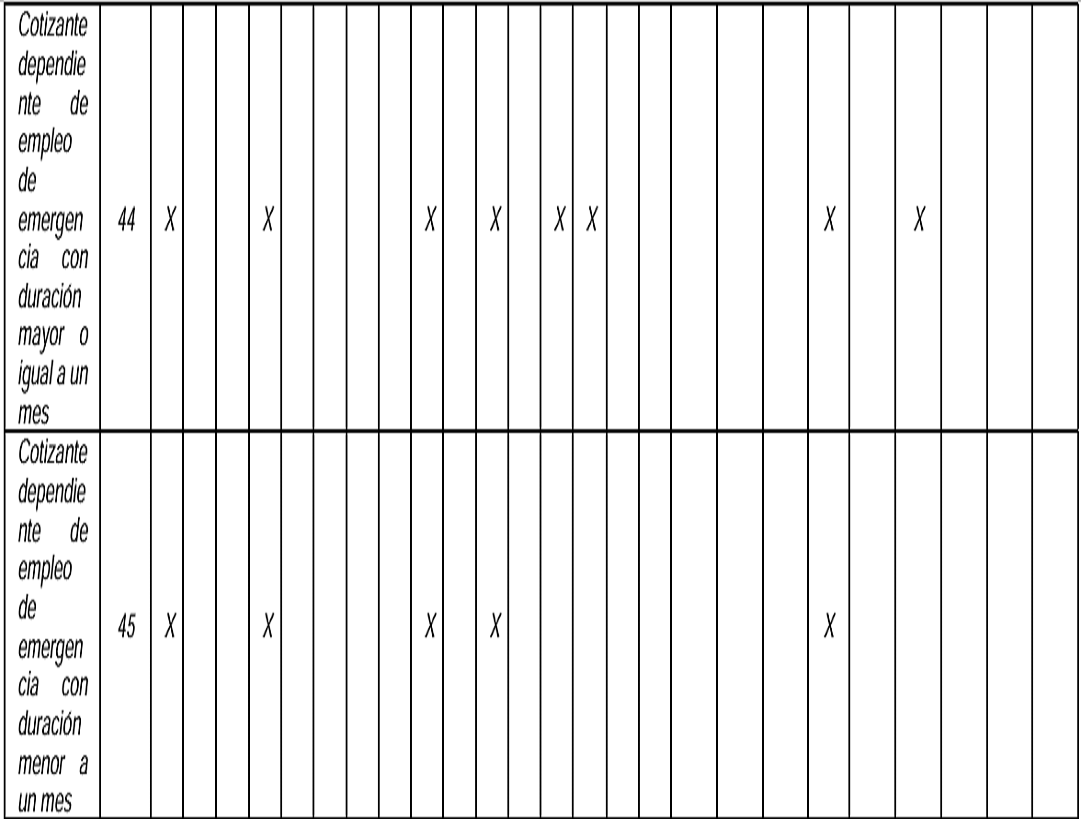
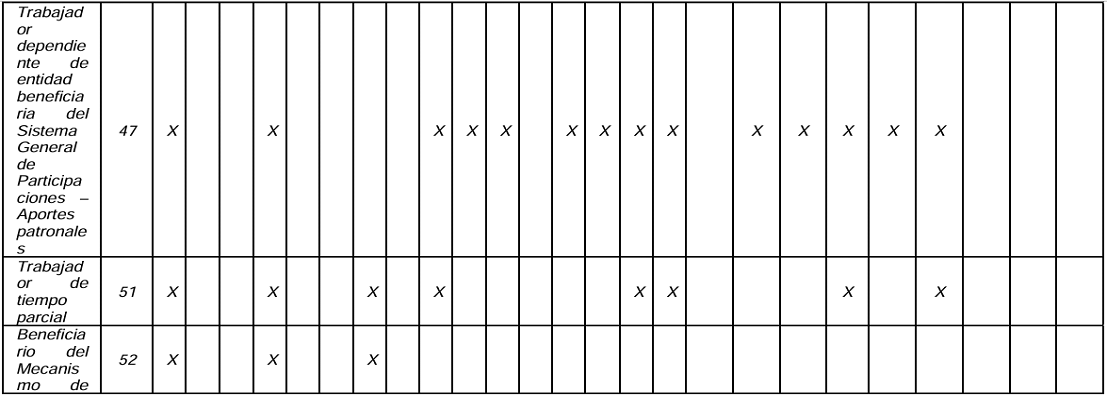

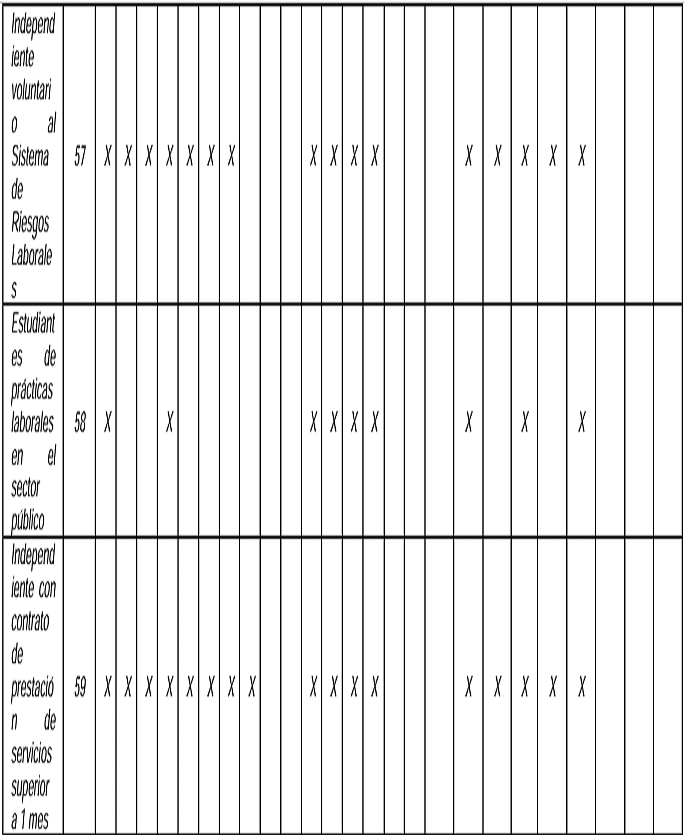

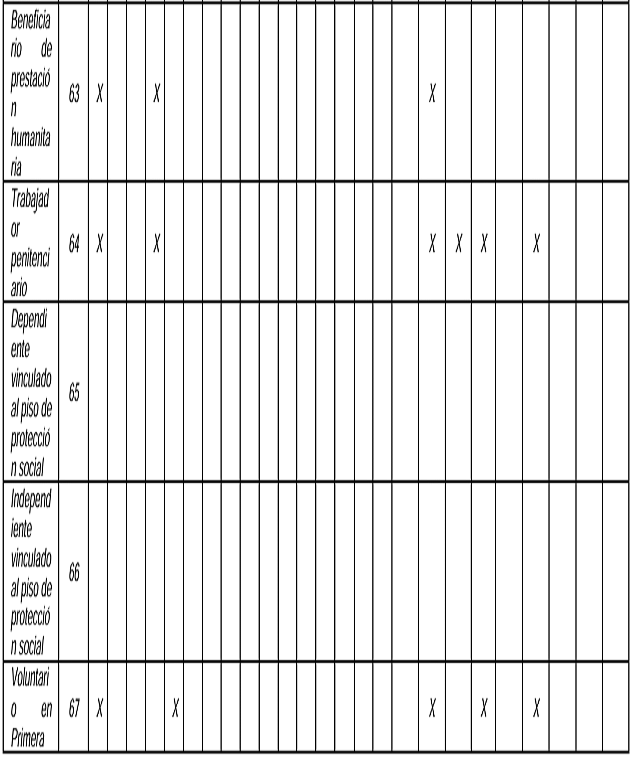
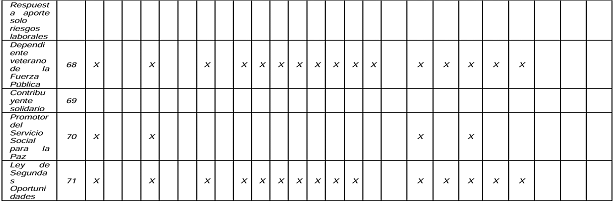
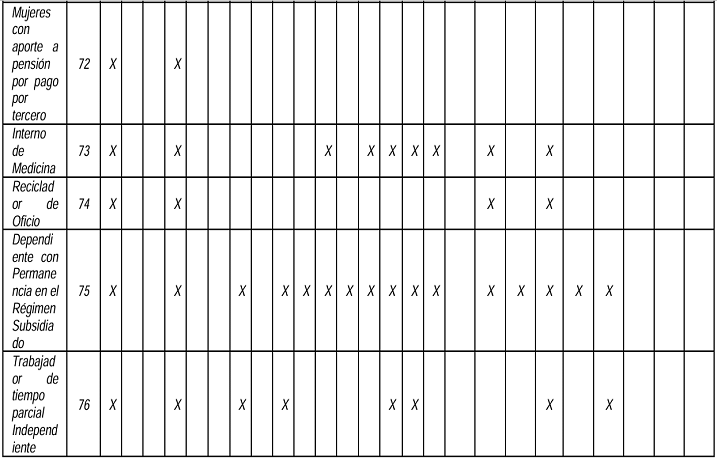
Resultado. Cuando en la información de una planilla reportada por un aportante se presente que el cruce entre tipo de cotizante y el subsistema al que aporta No sea "X, o C", el archivo no pasa la malla de validación y el operador de información le debe informar al aportante el error presentado."
17. En el numeral 10 "RELACIÓN TIPO DE COTIZANTE VS TIPO DE SUBSISTEMA AL QUE APORTA" del capítulo 4 "VALIDACIÓN COHERENCIA DATOS" modificar la tabla "17. R10- Regla de validación tipo de cotizante vs subsistema al que aporta" en el sentido de modificar las combinaciones permitidas para el tipo de cotizante "34 Concejal o edil de Junta Administradora Local del Distrito Capital de Bogotá", y, adicionar las combinaciones permitidas para los tipos de cotizantes "74 - Reciclador de Oficio", "75 - Dependiente con permanencia en el Régimen Subsidiado" y "76 Trabajador de tiempo parcial Independiente"; así:
"Tabla 17. R10- Regla de validación – tipo de cotizante vs subsistema al que aporta
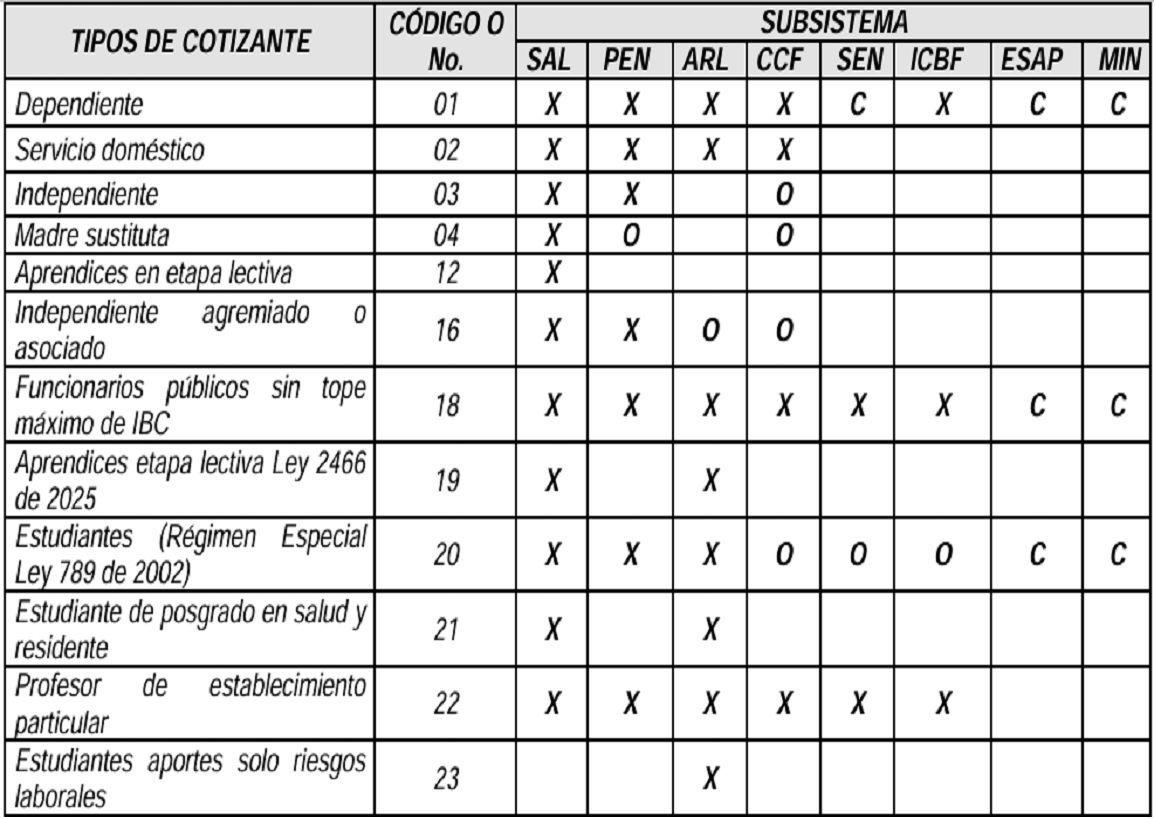
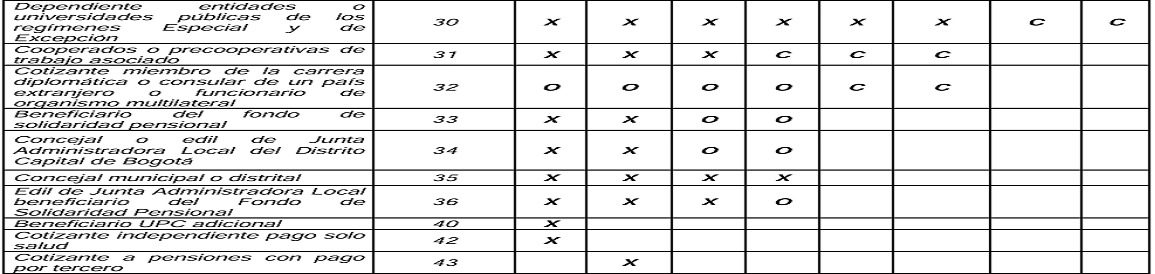
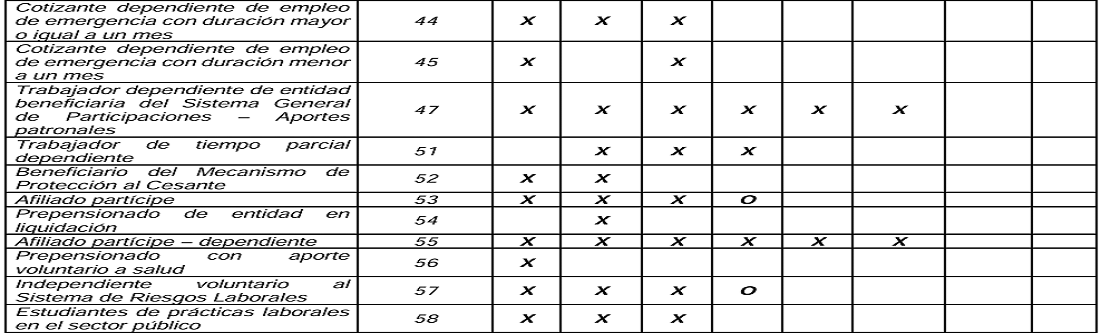
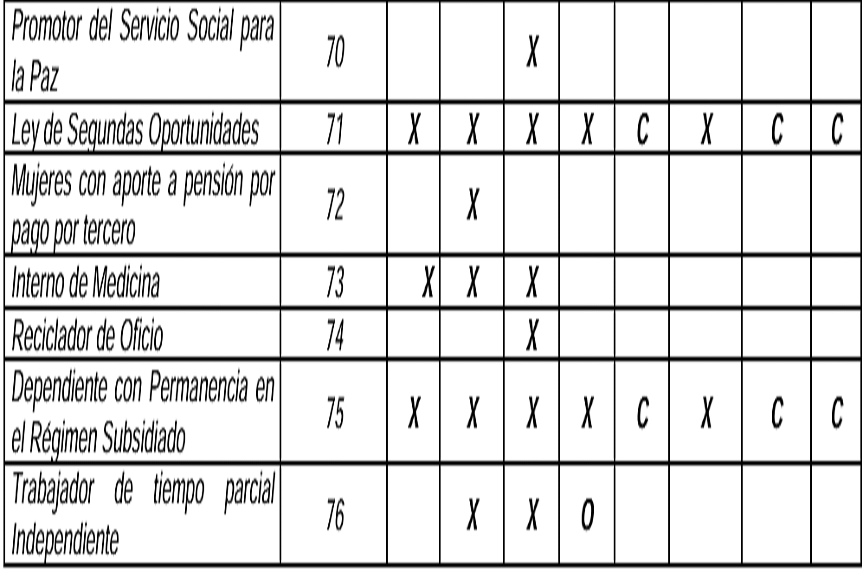
*El aporte de estos tipos de cotizantes a pensiones corresponde al Piso de Protección Social (**) No hay aporte a Caja de Compensación Familiar; sin embargo, se debe capturar y reportar la información de este sub sistema para enviar los archivos de salida a la caja de compensación familiar *** El aporte es direccionado a la Administradora de los Recursos del Sistema General de Seguridad Social en Salud ADRES.
Resultado. Cuando en la información de una planilla reportada por un aportante se presente que el cruce entre tipo de cotizante y el subsistema al que aporta No sea "X, o C", el archivo no pasa la malla de validación y el operador de información le debe informar al aportante el error presentado.
18. En el numeral 10.1 "RELACIÓN TIPO DE APORTANTE VS SUBTIPO DE COTIZANTE" del capítulo 4 "VALIDACIÓN COHERENCIA DATOS" modificar la tabla "18. R11- Regla de validación tipo de aportante vs subtipo de cotizante" en el sentido de adicionar las combinaciones permitidas para el tipo de aportante "17. Pagador Recicladores de Oficio"; así:
"Tabla 18. R11- Regla de validación tipo de aportante vs subtipo de cotizante
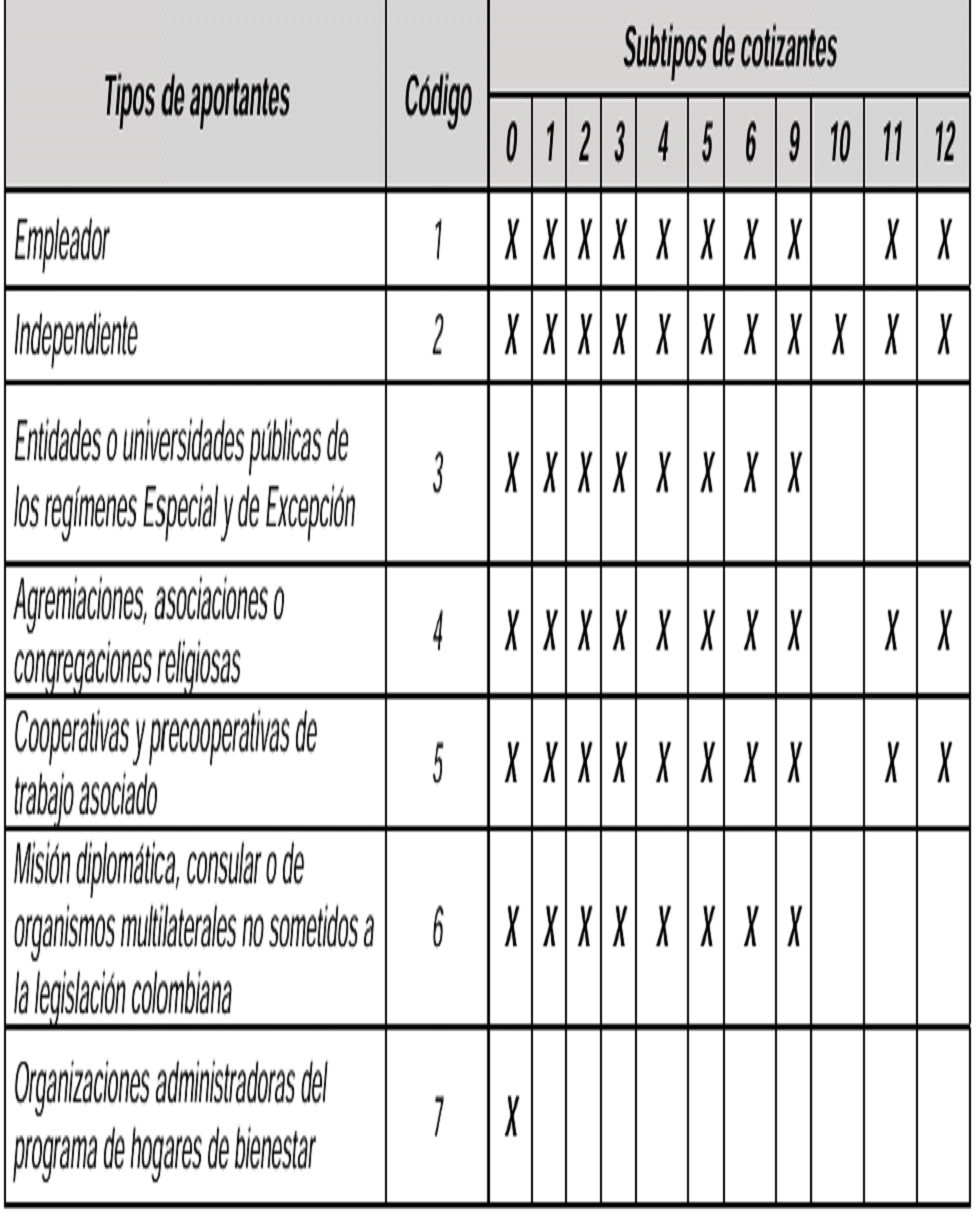
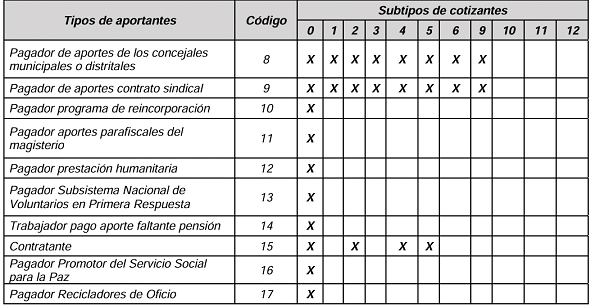
Resultado. Cuando en la planilla reportada por un aportante se presente que el cruce entre tipo de cotizante y el subsistema al que aporta No sea "X, o C", el archivo no pasará la malla de validación y el operador de información le debe indicar al aportante el error presentado.
19. En el numeral 13 "CÁLCULO DE LOS INTERESES DE MORA DE ACUERDO CON LA CLASE DE APORTANTE" del capítulo 4 "VALIDACIÓN COHERENCIA DATOS" adicionar el literal s); así:
"13. CÁLCULO DE LOS INTERESES DE MORA DE ACUERDO CON LA CLASE DE APORTANTE
a) El pago de aportes al Sistema de Seguridad Social Integral y parafiscales de periodos comprendidos entre febrero de 1995 y septiembre de 1999 deberá ser efectuado en el mes siguiente a aquel que es objeto de las cotizaciones en los siguientes plazos:
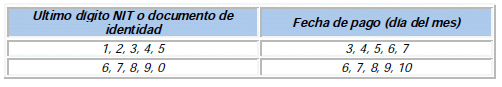
Para el pago de aportes al Sistema de Seguridad Social Integral y parafiscales de periodos comprendidos entre octubre de 1999 y mayo de 2007, se tomarán los plazos establecidos en la normatividad vigente en dichos periodos.
b) Para el pago de aportes al Sistema de Seguridad Social Integral y parafiscales de periodos comprendidos entre el mes de junio de 2007 y el 5 de marzo de 2017, se tomarán los plazos establecidos en los artículos 3.2.2.1, 3.2.2.2 y 3.2.2.3 del Decreto 780 de 2016.
Aportantes de 200 o más cotizantes.
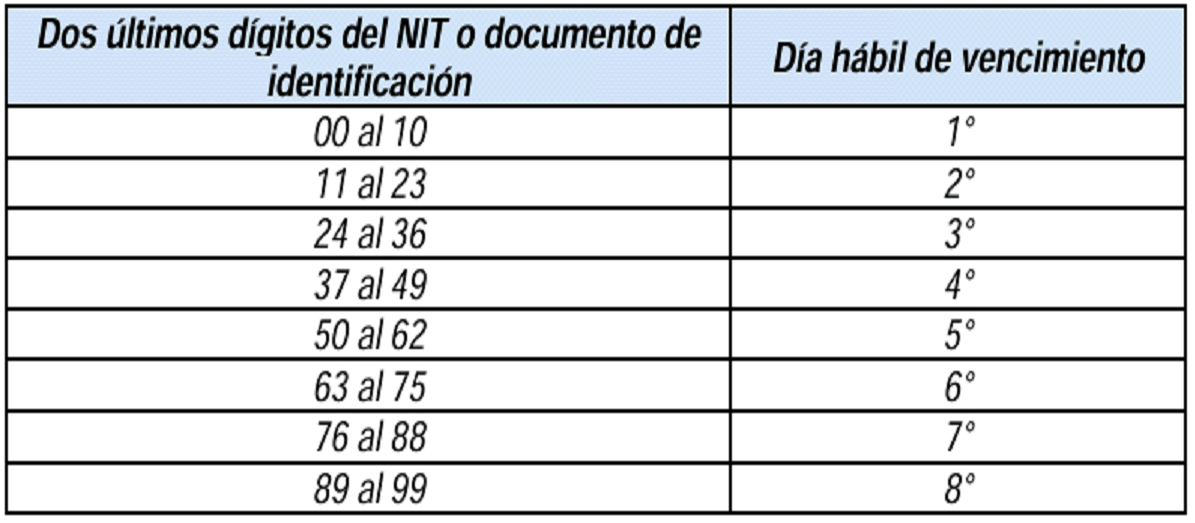
Aportantes de menos de 200 cotizantes.
Trabajadores independientes
c) Para el pago de aportes al Sistema de Seguridad Social Integral y parafiscales desde el 6 de marzo de 2017, se tomarán los plazos establecidos en los artículos 3.2.2.1, 3.2.2.2 y 3.2.2.3 del Decreto 780 de 2016 o la norma que lo modifique o sustituya.
d) Cuando el aportante esté diligenciando una planilla "O - Planilla Obligaciones determinadas por la UGPP", se realizarán los descuentos de los intereses de mora de que tratan los parágrafos 7 y 8 del artículo 46 y 6 y 11 del artículo 47 de la Ley 2155 de 2021, dependiendo de:
i. Si el indicador UGPP, reportado por el aportante, tiene valor de 2, se exonerará en el 80% del pago del valor de los intereses de mora para los subsistemas diferentes a pensión, siempre que el pago se realice a más tardar el 31 de marzo de 2022.
ii. Si el indicador UGPP, reportado por el aportante, tiene valor de 3, se exonerará en el 80% del pago de intereses de mora para los subsistemas diferentes a pensión, por el término que dure la liquidación.
iii. Si el indicador UGPP, reportado por el aportante, tiene valor de 4, se exonerará en el 80% del pago del valor intereses de mora para los subsistemas diferentes a pensión, siempre que el pago se realice a más tardar el 31 de marzo de 2022.
iv. Si el indicador UGPP, reportado por el aportante, tiene valor de 5, se exonerará en el 80% del pago de intereses de mora para los subsistemas diferentes a pensión, por el término que dure la liquidación.
v. Si el indicador UGPP, reportado por el aportante, tiene valor de 6, se exonerará en el 70% del pago de intereses de mora para los subsistemas diferentes a pensión, siempre que el pago se realice a más tardar el 31 de marzo de 2022.
vi. Si el indicador UGPP, reportado por el aportante, tiene valor de 7, se exonerará en el 70% del pago del valor intereses de mora para los subsistemas diferentes a pensión, por el término que dure la liquidación.
e) Cuando el aportante requiera pagar solamente intereses de mora al Sistema General de Seguridad Social en Salud lo deberá hacer a través del botón de pagos de la Administradora de los Recursos del Sistema General de Seguridad Social en Salud – ADRES; para el caso de las administradoras de los otros subsistemas, se deberán realizar ante cada una de ellas en los mecanismos establecidos para el efecto.
f) A partir del 12 de abril de 2020, fecha en la que se publicó el Decreto Ley 538 de 2020 y hasta el mes siguiente calendario a la terminación de la declaración de la emergencia sanitaria por la pandemia derivada del coronavirus COVID19, no se liquidarán intereses de mora al Sistema de Seguridad Social Integral y parafiscales por las cotizaciones que se paguen en forma extemporánea a partir de esa fecha, de los trabajadores independientes que correspondan al período de cotización de marzo de 2020 y hasta el mes siguiente calendario a la terminación de la declaración de la Emergencia Sanitaria, para el caso de los trabajadores dependientes y de los pensionados, al periodo de cotización de salud, de abril de 2020 y hasta el mes siguiente calendario a la terminación de la declaración de la Emergencia Sanitaria.
g) Cuando el aportante utilice y pague el tipo de planilla "O - Planilla Obligaciones determinadas por la UGPP", hasta el 30 de noviembre de 2020 y el tipo de indicador UGPP corresponda a 1, 2, 3, 4, 5, 6, o 7 la tasa de interés de mora será liquidada diariamente a una tasa de interés diario que sea equivalente a la tasa de interés bancario corriente para la modalidad de créditos de consumo y ordinario, certificado por la Superintendencia Financiera de Colombia para el pago de los aportes a los sistemas de salud, pensiones, riesgos laborales, SENA, ICBF y Subsidio Familiar de acuerdo con lo establecido en el artículo 1o del Decreto Legislativo 688 de 2020.
h) Cuando el aportante utilice y pague el tipo de planilla "O - Planilla Obligaciones determinadas por la UGPP" hasta el 30 de noviembre de 2020, y el tipo de indicador UGPP corresponda a 1, 2, 3, 4, 5, 6, o 7 y se encuentre reportado con el indicador "1- SI tiene reducción de tasa interés del 50%" en el campo "10 - Indicador actividades económicas de acuerdo con lo previsto en el inciso 2 del artículo 1o del Decreto Legislativo 688 de 2020" del archivo PUB205RTRI dispuesto por la UGPP mensualmente, la tasa de interés de mora hasta esa fecha, será liquidada diariamente a una tasa de interés diario que sea equivalente al cincuenta por ciento (50%) de la tasa de interés bancario corriente para la modalidad de créditos de consumo y ordinario, certificado por la Superintendencia Financiera de Colombia para el pago de los aportes a los sistemas de salud, pensiones, riesgos laborales, subsidio familiar y al SENA, e ICBF de acuerdo con lo establecido en el inciso segundo del artículo 1o del Decreto Legislativo 688 de 2020.
i) Cuando el aportante utilice el tipo de planilla "O – Planilla obligaciones determinadas por la UGPP", y se encuentre reportado en el archivo PUB205RTRI con el indicador "9 - Facilidades de pago" el operador de información le deberá liquidar los intereses de mora desde la fecha en que se causó la mora hasta la fecha de pago a la tasa de interés bancario corriente para la modalidad de créditos de consumo y ordinario, certificado por la Superintendencia Financiera de Colombia para el pago de los aportes a los sistemas de salud, pensiones, riesgos laborales, subsidio familiar y al SENA e ICBF de acuerdo con lo establecido en el artículo 1o del Decreto Legislativo 688 de 2020.
j) Cuando el aportante utilice el tipo de planilla "O – Planilla obligaciones determinadas por la UGPP", se encuentre reportado en el archivo PUB205RTRI con el indicador "9 - Facilidades de pago" y con el indicador "1- SI tiene reducción de tasa interés del 50%" en el campo "10 - Indicador actividades económicas de acuerdo con lo previsto en el inciso 2 del artículo 1 del Decreto Legislativo 688 de 2020" del archivo PUB205RTRI dispuesto por la UGPP mensualmente, el operador de información le deberá liquidar los intereses de mora desde la fecha en que se causó la mora hasta la fecha de pago a una tasa de interés diario que sea equivalente al cincuenta por ciento (50%) de la tasa de interés bancario corriente para la modalidad de créditos de consumo y ordinario, certificado por la Superintendencia Financiera de Colombia para el pago de los aportes a los sistemas de salud, pensiones, riesgos laborales, SENA, ICBF y Subsidio Familiar de acuerdo con lo establecido en el citado inciso.
k) Cuando el aportante utilice el tipo de planilla "B – Planilla Piso de Protección Social" el operador de información le permitirá el pago de los aportes en cualquier tiempo durante el mes en el que se desarrolla la actividad y no le liquidará intereses de mora de acuerdo con lo establecido en el Capítulo 14 "PISO DE PROTECCIÓN SOCIAL" del Decreto 1833 de 2016 adicionado por el Decreto 1174 de 2020".
l) Cuando la UGPP utilice y pague el tipo de planilla "U - Planilla de uso UGPP para pago por terceros", y el tipo de indicador UGPP corresponda a 1, 2, 3, 4, 5, 6, o 7 y la fecha de constitución del depósito judicial esté dentro del 22 de mayo y el 30 de noviembre de 2020, de acuerdo con lo establecido en el artículo 1o del Decreto Legislativo 688 de 2020, la tasa de interés de mora, será liquidada diariamente a una tasa de interés diario que sea equivalente a la tasa de interés bancario corriente para la modalidad de créditos de consumo y ordinario, certificado por la Superintendencia Financiera de Colombia para el pago de los aportes a los sistemas de salud, pensiones, riesgos laborales, subsidio familiar y al SENA e ICBF de acuerdo con lo establecido en el mencionado decreto.
m) Cuando la UGPP utilice y pague el tipo de planilla "U - Planilla de uso UGPP para pago por terceros" y el aportante se encuentre reportado en el archivo PUB205RTRI con el indicador "9 - Facilidades de pago", con el indicador "1- SI tiene reducción de tasa interés del 50%" en el campo "10 - Indicador actividades económicas de acuerdo con lo previsto en el inciso 2 del artículo 1o del Decreto Legislativo 688 de 2020" del archivo PUB205RTRI dispuesto por la UGPP mensualmente y la fecha de constitución del depósito judicial esté dentro del 22 de mayo y el 30 de noviembre de 2020, el operador de información le deberá liquidar los intereses de mora desde la fecha en que se causó la mora hasta la fecha en que se constituyó el depósito judicial a una tasa de interés diario que sea equivalente al cincuenta por ciento (50%) de la tasa de interés bancario corriente para la modalidad de créditos de consumo y ordinario, certificado por la Superintendencia Financiera de Colombia para el pago de los aportes a los sistemas de salud, pensiones, riesgos laborales, SENA, ICBF y Subsidio Familiar de acuerdo con lo establecido en el citado inciso.
n) Cuando el aportante utilice el tipo de planilla "O - Planilla obligaciones determinadas por la UGPP", y se encuentre reportado en el archivo PUB205RTRI con el indicador "10 - Obligaciones con proceso de cobro UGPP en mora a junio 30 de 2021, que se haya ocasionado o agravado por el COVID-19 para los subsistemas diferentes a pensión" y pague a más tardar el 31 de diciembre de 2021, el operador de información le deberá liquidar los intereses de mora desde la fecha en que se causó la mora hasta la fecha de pago a una tasa de interés diario que sea equivalente al veinte por ciento (20%) de la tasa de interés bancario corriente para la modalidad de créditos de consumo y ordinario de acuerdo con lo establecido en el artículo 45 de la Ley 2155 de 2021, para los subsistemas diferentes al Sistema General de Pensiones.
o) Cuando el aportante utilice el tipo de planilla "O - Planilla obligaciones determinadas por la UGPP", y se encuentre reportado en el archivo PUB205RTRI con el indicador "11. Facilidades de pago que se suscriban hasta el 31 de diciembre de 2021 en procesos de cobro UGPP, respecto a obligaciones en mora a junio 30 de 2021 ocasionada o agravada por el COVID-19 para los subsistemas diferentes a pensión" el operador de información le deberá liquidar los intereses de mora desde la fecha en que se causó la mora hasta la fecha de pago a una tasa de interés diario que sea equivalente al veinte por ciento (20%) de la tasa de interés bancario corriente para la modalidad de créditos de consumo y ordinario de acuerdo con lo establecido en el artículo 45 de la Ley 2155 de 2021 para los subsistemas diferentes al Sistema General de Pensiones.
p) Cuando la UGPP utilice y pague el tipo de planilla "U - Planilla de uso UGPP para pago por terceros", y el tipo de indicador UGPP corresponda a "10 - Obligaciones con proceso de cobro UGPP en mora a junio 30 de 2021, que se haya ocasionado o agravado por el COVID-19 para los subsistemas diferentes a pensión" y pague a más tardar el 31 de diciembre de 2021, el operador de información le deberá liquidar los intereses de mora desde la fecha en que se causó la mora hasta la fecha de constitución del depósito judicial, a una tasa de interés diario que sea equivalente al veinte por ciento (20%) de la tasa de interés bancario corriente para la modalidad de créditos de consumo y ordinario de acuerdo con lo establecido en el artículo 45 de la Ley 2155 de 2021, para los subsistemas diferentes al Sistema General de Pensiones.
q) Cuando la UGPP utilice y pague el tipo de planilla "U - Planilla de uso UGPP para pago por terceros", y el tipo de indicador UGPP corresponda a "11. Facilidades de pago que se suscriban hasta el 31 de diciembre de 2021 en procesos de cobro UGPP, respecto a obligaciones en mora a junio 30 de 2021 ocasionada o agravada por el COVID-19 para los subsistemas diferentes a pensión" el operador de información, le deberá liquidar los intereses de mora desde la fecha en que se causó la mora , hasta la fecha de constitución del título de depósito judicial a la tasa de interés diario que sea equivalente al veinte por ciento (20%) de la tasa de interés bancario corriente para la modalidad de créditos de consumo y ordinario de acuerdo con lo establecido en el artículo 45 de la Ley 2155 de 2021 para los subsistemas diferentes al Sistema General de Pensiones.
r) Cuando el aportante utilice el tipo de planilla "O - Planilla obligaciones determinadas por la UGPP", o la UGPP utilice el tipo de planilla "U - Planilla de uso UGPP para pago por terceros" y los campos "11- Fecha de inicio de suspensión de intereses de mora" y "12 - Fecha de reanudación de intereses de mora" del archivo PUB205RTRI se encuentren reportados con una fecha diferente a 1900-01-01, el operador de información no deberá liquidar intereses de mora para los subsistemas diferentes a pensión desde la fecha de inicio de suspensión de intereses de mora hasta la fecha de reanudación de intereses de mora de acuerdo con lo establecido en el artículo 634 del Estatuto Tributario.
s) Cuando el aportante utilice el tipo de planilla "W. Planilla Reliquidaciones por Retroactivo Servidores Públicos", la entidad pública no estará obligada a liquidar intereses de mora durante los dos (2) meses siguientes, a la fecha en que se llevó a cabo el pago de la nómina del reajuste salarial retroactivo de acuerdo con lo establecido en el artículo 3.2.1.4 del Decreto 780 de 2016; fecha que deberá ser informada por el aportante al Operador de Información al momento de efectuar el correspondiente ajuste, para efectos de que pueda liquidar los interese de mora a que haya lugar.
En los eventos en que no se efectúe la reliquidación y pago de aportes al Sistema de Seguridad Social Integral y parafiscales derivados de pagos retroactivos de carácter salarial dentro de los dos meses siguientes a la fecha en que se realice el pago de la nómina que reconoce el retroactivo, se configurará la mora. En consecuencia, el operador de información deberá liquidar los intereses moratorios desde el día siguiente al vencimiento de dicho término y hasta la fecha en que se efectué el pago.
20. Adicionar el numeral 28 "REPORTE DE INFORMACIÓN DE AFILIADOS CON PERMANENCIA EN EL RÉGIMEN SUBSIDIADO" al capítulo 4 "VALIDACIÓN COHERENCIA DATOS"; así:
"28. REPORTE DE INFORMACIÓN DE AFILIADOS CON PERMANENCIA EN EL RÉGIMEN SUBSIDIADO.
La Administradora de los Recursos del Sistema General de Seguridad Social en Salud - ADRES, dispondrá semanalmente en el FTP para consulta, descargue y acceso de los operadores, la información de afiliados con permanencia en el régimen subsidiado, identificado con el nombre "DDMMAAAAPERMANENCIASUBSIDIADO", con la estructura que se relaciona a continuación:
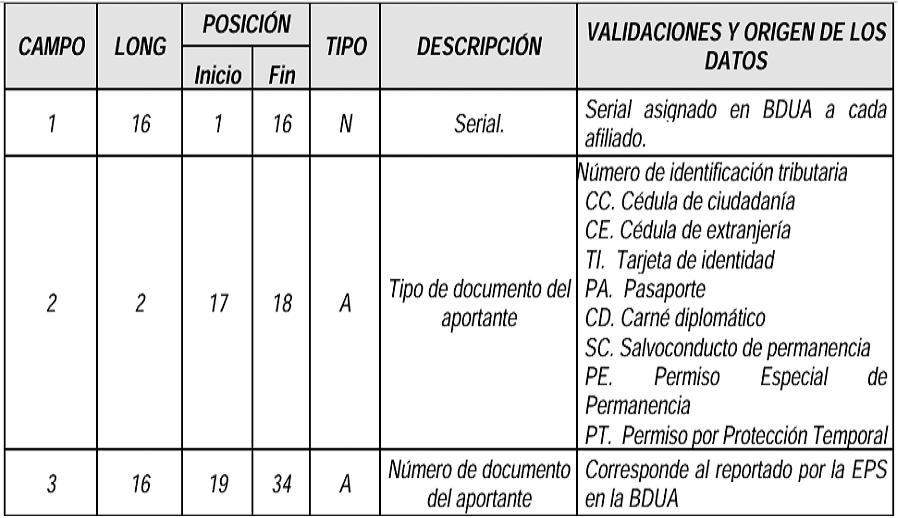
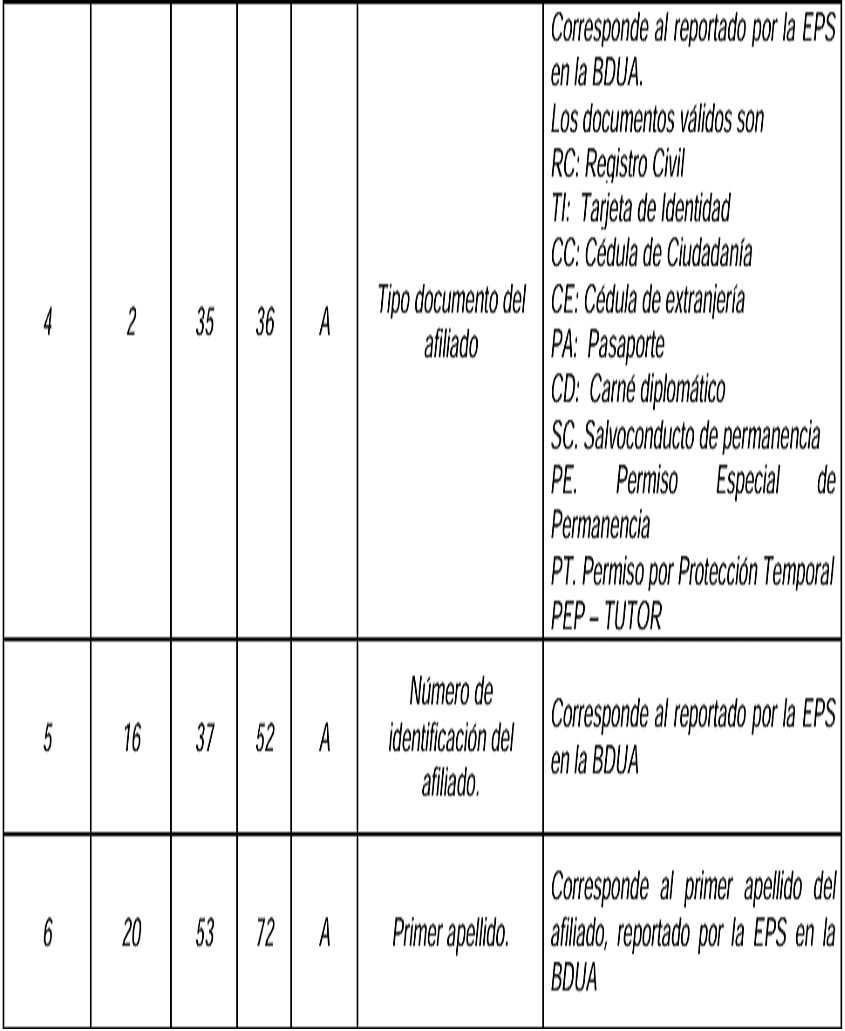
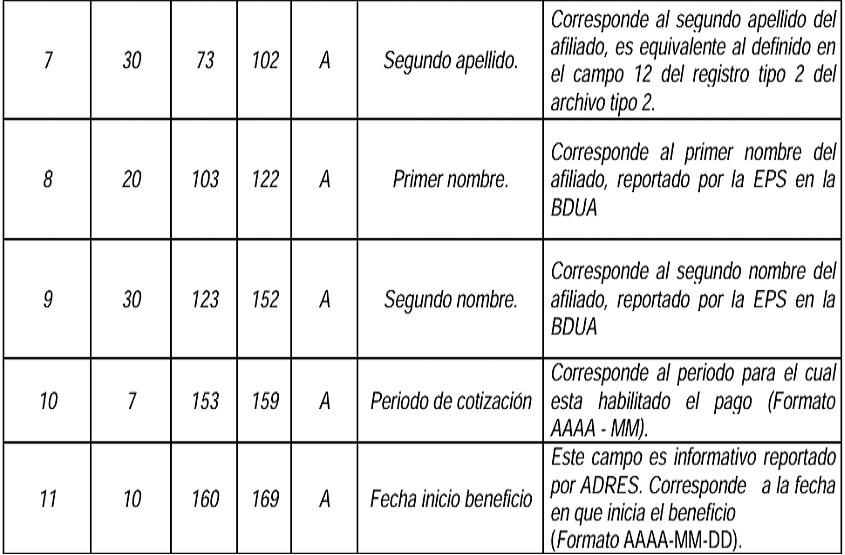
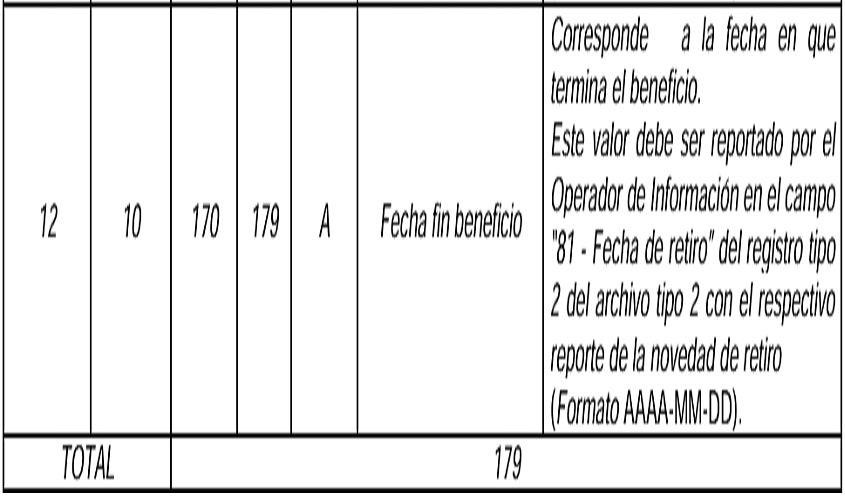
21. En el Capítulo 5 "PLAZO DE IMPLEMENTACIÓN DE ACTUALIZACIONES" del Anexo Técnico 2 "Aportes a Seguridad Social de Activos" adicionar los siguientes numerales; así:
5.81 La modificación de la tabla "13. R07 – Regla de validación – Tipo de cotizante vs tipo de planilla", establecida en el numeral 7 "Relación tipo de cotizante vs tipo de planilla"; la modificación de la tabla "15. R08- Regla de validación – tipo de cotizante vs subtipo de cotizante", establecida en el numeral 8 "Relación tipo de cotizante vs subtipo de cotizante"; la modificación de la tabla "16. R09- Regla de validación – tipo de cotizante vs tipo de novedad que puede presentar", establecida en el numeral 9 "Relación tipo de cotizante vs tipo de novedad que puede presentar"; y, la modificación de la tabla "17. R10- Regla de validación – tipo de cotizante vs subsistema al que aporta", establecida en el numeral 10 "Relación tipo de cotizante vs tipo de subsistema al que aporta", respecto al tipo de cotizante "73. Interno de medicina deberán ser implementadas por los Operadores de Información a partir de la publicación de la presente Resolución.
5.82 La modificación de la aclaración del tipo de cotizante "34 - Concejal o edil de Junta Administradora Local del Distrito Capital de Bogotá", establecida en el numeral 2.1.2.3.1 "Campo 5 - Tipo de cotizante" del Capítulo 1 "Archivos de entrada", así como la modificación de la tabla 17 "R10 - Regla de validación – tipo de cotizante vs. subsistema al que aporta", definida en el numeral 10 "Relación tipo de cotizante vs. tipo de subsistema al que aporta" del Capítulo 4 "Validación coherencia de datos" respecto al tipo de cotizante "34 - Concejal o edil de Junta Administradora Local del Distrito Capital de Bogotá", deberán ser implementadas por los Operadores de Información para los pagos que realicen los aportantes a partir del 1 de agosto de 2026, correspondientes al período de cotización al Sistema General de Seguridad Social en Salud del mes de agosto de 2026.
5.83 Las modificaciones relacionadas con las validaciones y el origen de los datos del campo "30 - Tipo de aportante", establecidas en el numeral 1.1 "Estructura de datos archivo tipo 1", respecto al tipo de aportante "17. Pagador Recicladores de Oficio", definido en el numeral 1.2.4 "Campo 30 – Tipo de aportante" del Capítulo 1 "Archivos de entrada"; así como las modificaciones a las validaciones y origen de los datos del campo "5 - Tipo de cotizante", en relación con el tipo de cotizante "74. Reciclador de Oficio", establecidas en el numeral 2.1.2.1 "Descripción detallada de las variables de novedades generales. Registro"; la adición de la aclaración el tipo de cotizante "74. Reciclador de Oficio", establecida en el numeral 2.1.2.3.1 "Campo 5 - Tipo de cotizante"; y la modificación de la aclaración del tipo de planilla "Y. Planilla independientes empresas", prevista en el numeral 2.1.1.2.2 "Campo 8. Tipo de planilla", deberán ser implementadas por los Operadores de Información para los pagos que realicen los aportantes a partir del 1 de agosto de 2026, correspondientes al período de cotización al Sistema General de Riesgos Laborales del mes de julio de 2026.
5.84 La modificación de las validaciones y del origen de los datos de los campos "3 - Número de Identificación del aportante" y "18 - Número de identificación del representante legal", establecidas en el numeral 1.1 "Estructura de datos archivo tipo 1"; la modificación de las validaciones y del origen de los datos de los campos "4 - Número de identificación del cotizante" y "75 – Número de identificación del cotizante principal", establecidas en el numeral 2.1.2.1 "Descripción detallada de las variables de novedades generales. Registro"; del Capítulo 1 "ARCHIVOS DE ENTRADA", deberán ser implementadas por los Operadores de Información para los pagos que realicen los aportantes a partir del 1 de octubre de 2026, correspondientes al periodo de cotización al Sistema General de Pensiones del mes de septiembre de 2026.
5.85 La modificación de las validaciones y del origen de los datos del campo "5 - Tipo de cotizante", respecto al tipo de cotizante "76 - Trabajador de tiempo parcial independiente", establecida en el numeral 2.1.2.1 "Descripción detallada de las variables de novedades generales. Registro"; la modificación de las aclaraciones para los tipos de cotizante "04 - Madre sustituta", "51 - Trabajador de tiempo parcial", "52 - Beneficiario del mecanismo de protección al cesante" y "59 - Independiente con contrato de prestación de servicios superior a 1 mes", así como la adición de la aclaración para el tipo de cotizante "76 - Trabajador de tiempo parcial independiente", establecidas en el numeral 2.1.2.3.1 "Campo 5 - Tipo de cotizante"; la modificación de las aclaraciones del tipo de aportante "16 - Pagador promotor del Servicio Social para la Paz", establecidas en el numeral 1.2.4 "Campo 30 – Tipo de aportante"; y la modificación de las aclaraciones de los tipos de planilla "I - Planilla independientes" y "N - Planilla correcciones", , establecidas en el numeral 2.1.1.2.2 "Campo 8 - Tipo de planilla"; la modificación de las aclaraciones para los subtipos de cotizante "3 -Cotizante no obligado a cotizar a pensiones por edad", "4- Cotizante con requisitos cumplidos para pensión mínima o para indemnización sustitutiva o devolución de saldos" y "12- Conductores del servicio público de transporte terrestre automotor individual de pasajeros en vehículos taxi no obligado a cotizar a pensión" establecidas en el numeral 2.1.2.3.2 "Campo 6 - Subtipo de cotizante" del Capítulo 1 "Archivos de entrada"; deberán ser implementadas por los operadores de información para los pagos que realicen los aportantes a partir del 1 de septiembre de 2026, correspondientes al período de cotización al Sistema General de Pensiones del mes de agosto de 2026.
5.86 La modificación de las aclaraciones del tipo de aportante "9 - Pagador de aportes contrato sindical" establecida en el numeral 1.2.4 "Campo 30 – Tipo de aportante"; deberá ser implementadas por los operadores de información para los pagos que realicen los aportantes a partir del 1 de septiembre de 2026 para cualquier periodo de cotización
5.87 La modificación de las validaciones y del origen de los datos del campo "5 - Tipo de cotizante", respecto al tipo de cotizante "75 - Dependiente con permanencia en el Régimen Subsidiado"; la modificación de las validaciones y del origen de los datos del campo "81 - Fecha de retiro", establecidas en el numeral 2.1.2.1 "Descripción detallada de las variables de novedades generales. Registro"; la adición a las aclaraciones del tipo de cotizante "75 - Dependiente con permanencia en el Régimen Subsidiado", establecida en el numeral 2.1.2.3.1 "Campo 5 - Tipo de cotizante"; y la modificación de las aclaraciones del tipo de planilla "E - Planilla empleados", establecida en el numeral 2.1.1.2.2 "Campo 8. Tipo de planilla", del Capítulo 1 "ARCHIVOS DE ENTRADA", deberán ser implementadas por los Operadores de Información para los pagos que realicen los aportantes a partir del 1 de noviembre de 2026, correspondientes al período de cotización al Sistema General de Seguridad Social en Salud del mes de noviembre de 2026.
5.88 La modificación de la tabla "2. R01 - Regla de validación – Tipo de aportante vs naturaleza jurídica del aportante", establecida en el numeral 1 "Relación tipo de aportante vs naturaleza jurídica del aportante"; la modificación de la tabla "4. R02 - Regla de validación – Tipo de aportante vs clase de aportante", establecida en el numeral 2 "Relación tipo de aportante vs clase de aportante"; la modificación de la tabla "6. R03 - Regla de validación – Tipo de aportante vs tipo de persona", establecida en el numeral 3 "Relación tipo de aportante vs tipo de persona"; la modificación de la tabla "7. Tipo de aportante", establecida en el numeral 4 "Relación tipo de cotizante vs tipo de aportante", respecto al tipo de aportante "17. Pagador Recicladores de Oficio"; y la modificación de las tablas "8. Tipo de cotizante" y "9. R04 – Regla de validación – Tipo de cotizante vs tipo de aportante", establecidas en el numeral 4 "Relación tipo de cotizante vs tipo de aportante", para el tipo de aportante "17. Pagador Recicladores de Oficio" y el tipo de cotizante "74 - Reciclador de Oficio" deberán ser implementadas por los Operadores de Información para los pagos que realicen los aportantes a partir del 1 de agosto de 2026, correspondientes al periodo de cotización al Sistema General de Riesgos Laborales del mes de julio de 2026.
5.89 La modificación de la tabla "10. R05 – Regla de validación – Tipo de cotizante vs clase de aportante", establecida en el numeral 5 "Relación tipo de cotizante vs clase de aportante"; la modificación de la tabla "12. R06 - Regla de validación – Tipo de planilla vs tipo de aportante", respecto al tipo de aportante "17. Pagador Recicladores de Oficio", establecida en el numeral 6 "Relación tipo de planilla vs tipo de aportante"; la modificación de la tabla "13. R07 – Regla de validación – Tipo de cotizante vs tipo de planilla", establecida en el numeral 7 "Relación tipo de cotizante vs tipo de planilla"; la modificación de la tabla "15. R08 - Regla de validación – Tipo de cotizante vs subtipo de cotizante", establecida en el numeral 8 "Relación tipo de cotizante vs subtipo de cotizante"; la modificación de la tabla "16. R09 - Regla de validación – Tipo de cotizante vs tipo de novedad que puede presentar", establecida en el numeral 9 "Relación tipo de cotizante vs tipo de novedad que puede presentar", respecto al tipo de cotizante "74 - Reciclador de Oficio"; la modificación de la tabla "17. R10 - Regla de validación – Tipo de cotizante vs subsistema al que aporta", establecida en el numeral 10 "Relación tipo de cotizante vs subsistema al que aporta", para el tipo de cotizante "74 - Reciclador de Oficio"; y la modificación de la tabla "18. R11 - Regla de validación – Tipo de aportante vs subtipo de cotizante", respecto al tipo de aportante "17. Pagador Recicladores de Oficio", establecida en el numeral 10.1 "Relación tipo de aportante vs subtipo de cotizante" del Capítulo 4 "Validación coherencia datos" deberán ser implementadas por los Operadores de Información para los pagos que realicen los aportantes a partir del 1 de agosto de 2026, correspondientes al periodo de cotización al Sistema General de Riesgos Laborales del mes de julio de 2026.
5.90 La modificación de las tablas "8 - Tipo de cotizante" y "9. R04 – Regla de validación – Tipo de cotizante vs. tipo de aportante", establecidas en el numeral 4 "RELACIÓN TIPO DE COTIZANTE VS. TIPO DE APORTANTE"; la modificación de la tabla "10. R05 – Regla de validación – Tipo de cotizante vs. clase de aportante", establecida en el numeral 5 "RELACIÓN TIPO DE COTIZANTE VS. CLASE DE APORTANTE", respecto al tipo de cotizante "76 - Trabajador de tiempo parcial independiente"; la modificación de la tabla "13. R07 – Regla de validación – Tipo de cotizante vs. tipo de planilla", establecida en el numeral 7 "RELACIÓN TIPO DE COTIZANTE VS. TIPO DE PLANILLA"; la modificación de la tabla "15. R08 – Regla de validación – Tipo de cotizante vs. subtipo de cotizante", establecida en el numeral 8 "RELACIÓN TIPO DE COTIZANTE VS. SUBTIPO DE COTIZANTE"; la modificación de la tabla "16. R09 – Regla de validación – Tipo de cotizante vs. tipo de novedad que puede presentar", establecida en el numeral 9 "RELACIÓN TIPO DE COTIZANTE VS. TIPO DE NOVEDAD QUE PUEDE PRESENTAR"; y, la modificación de la tabla "17. R10 – Regla de validación – Tipo de cotizante vs. subsistema al que aporta", establecida en el numeral 10 "RELACIÓN TIPO DE COTIZANTE VS. TIPO DE SUBSISTEMA AL QUE APORTA", del capítulo 4 "VALIDACIÓN COHERENCIA DATOS" respecto al tipo de cotizante "76 - Trabajador de tiempo parcial independiente", deberán ser implementadas por los operadores de información para los pagos que realicen los aportantes a partir del 1 de septiembre de 2026, correspondientes al período de cotización al Sistema General de Pensiones del mes de agosto de 2026.
5.91 La modificación de la tabla "17. R10 - Regla de validación – tipo de cotizante vs. subsistema al que aporta", establecida en el numeral 10 "Relación tipo de cotizante vs. tipo de subsistema al que aporta"; la modificación de las tablas "8 - Tipo de cotizante" y "9. R04 – Regla de validación – tipo de cotizante vs. tipo de aportante", establecidas en el numeral 4 "Relación tipo de cotizante vs. tipo de aportante"; la modificación de la tabla "10. R05 – Regla de validación – tipo de cotizante vs. clase de aportante", establecida en el numeral 5 "Relación tipo de cotizante vs. clase de aportante"; la modificación de la tabla "13. R07 – Regla de validación – tipo de cotizante vs. tipo de planilla", establecida en el numeral 7 "Relación tipo de cotizante vs. tipo de planilla"; la modificación de la tabla "15. R08 - Regla de validación – tipo de cotizante vs. subtipo de cotizante", establecida en el numeral 8 "Relación tipo de cotizante vs. subtipo de cotizante"; y la modificación de la tabla "16. R09 - Regla de validación – tipo de cotizante vs. tipo de novedad que puede presentar", establecida en el numeral 9 "Relación tipo de cotizante vs. tipo de novedad que puede presentar", respecto al tipo de cotizante "75 - Dependiente con permanencia en el Régimen Subsidiado"; así como la adición del numeral 28 "Reporte de información de afiliados con permanencia en el Régimen Subsidiado" al capítulo 4 "Validación coherencia datos", deberán ser implementadas por los Operadores de Información para los pagos que realicen los aportantes a partir del 1 de noviembre de 2026, correspondientes al período de cotización del Sistema General de Seguridad Social en Salud del mes de noviembre de 2026.
5.92 La modificación de las validaciones y del origen de los datos de los campos "8 – Tipo de Planilla", "9 – Número de la planilla asociada a esta planilla" y "10 – Fecha de pago de la planilla asociada a esta planilla", establecidas en el numeral 2.1.1.1 "Estructura registro tipo 1 del archivo tipo 2. Encabezado"; y, la adición de la aclaración del tipo de planilla "W - Planilla pago retroactivo empleados públicos", establecida en el numeral 2.1.1.2.2 "Campo 8 - Tipo de planilla"; del Capítulo 1 "ARCHIVOS DE ENTRADA" deberán ser implementadas por los Operadores de Información para los pagos que realicen los aportantes a partir del 1 de abril de 2027, correspondientes al período de cotización del Sistema General de Pensiones del mes de Marzo de 2027.
5.93 La modificación de las tablas "11. Tipos de planillas" y "12. R06 – Regla de validación – Tipo de planilla vs. tipo de aportante", establecidas en el numeral 6 "RELACIÓN TIPO DE PLANILLA VS. TIPO DE APORTANTE"; la modificación de la tabla "13. R07 – Regla de validación – Tipo de cotizante vs. tipo de planilla", establecida en el numeral 7 "RELACIÓN TIPO DE COTIZANTE VS. TIPO DE PLANILLA", respecto al tipo de planilla "W - Planilla pago retroactivo empleados públicos"; y, la modificación del numeral 13 "CÁLCULO DE LOS INTERESES DE MORA DE ACUERDO CON LA CLASE DE APORTANTE", del capítulo 4 "VALIDACIÓN COHERENCIA DATOS",; deberán ser implementadas por los Operadores de Información para los pagos que realicen los aportantes a partir del 1 de abril de 2027, correspondientes al período de cotización del Sistema General de Pensiones del mes de Marzo de 2027."
ARTÍCULO 2o. Modifíquese el Anexo Técnico 3 "Aportes a Seguridad Social de
Pensionados, de la Resolución 2388 de 2016, el cual quedará así:
1. En el numeral 1.1 "Estructura de datos archivo tipo 1." modificar las validaciones y origen de los datos de los campos "3 Número de identificación del pagador de pensiones" y "18 Número de identificación del representante legal" del Capítulo 1 "ARCHIVOS DE ENTRADA"; así:
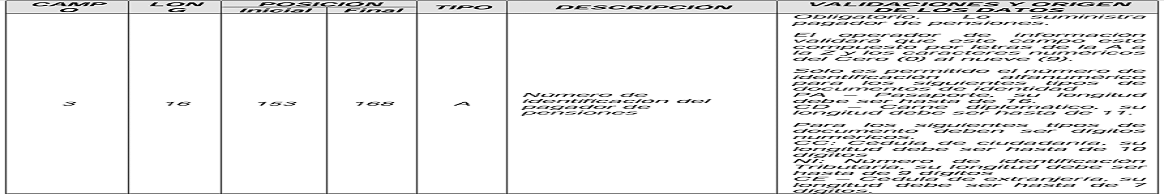
(…)
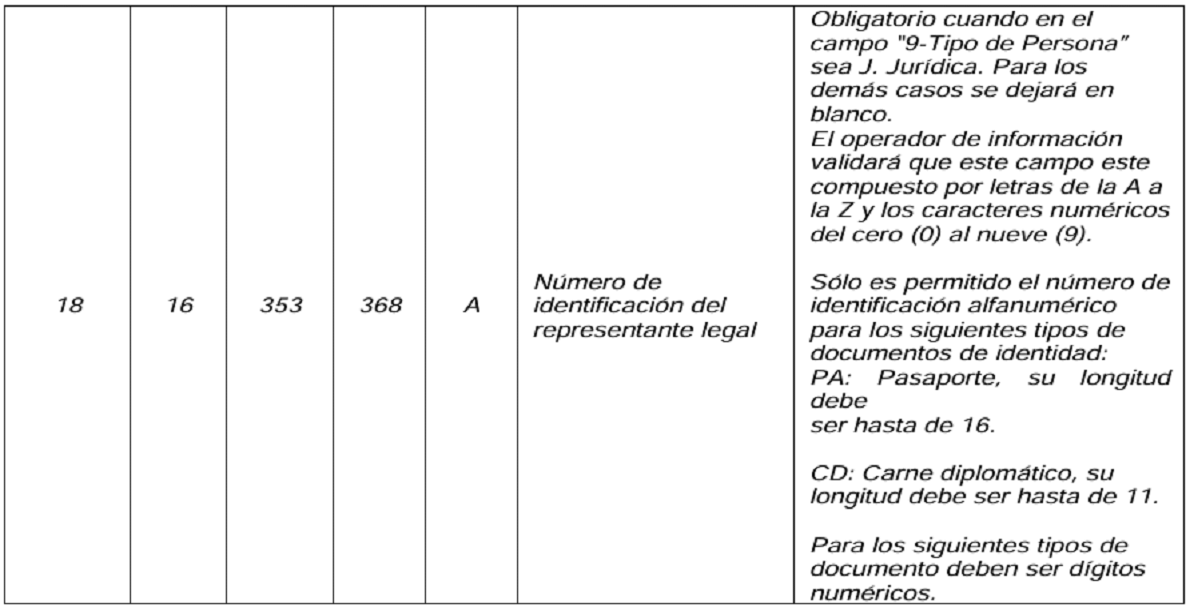
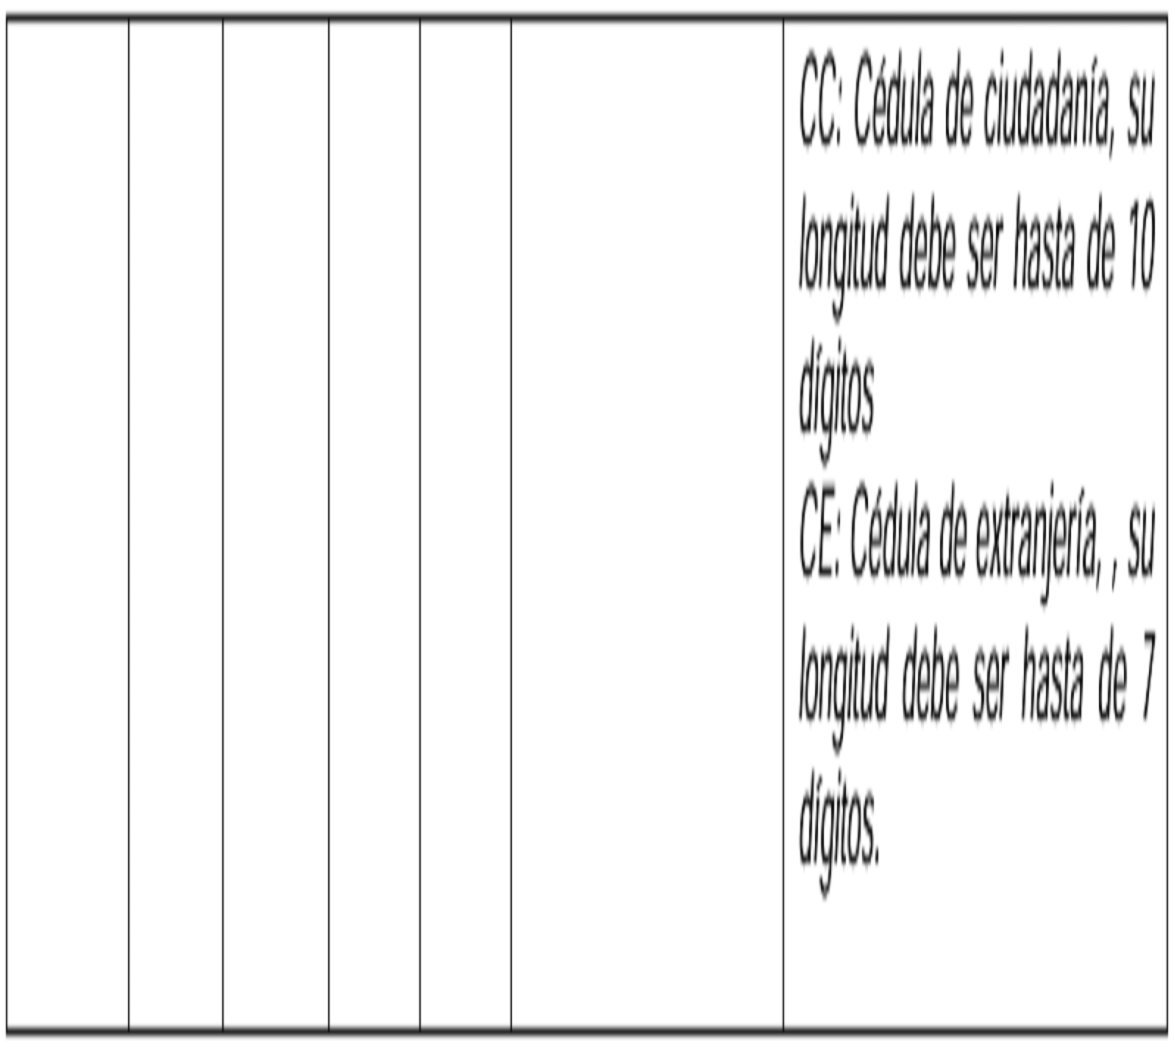
2. En el numeral 2.2.1 "Descripción detallada de las variables de novedades generales. Registro tipo 2" modificar las validaciones y origen de los campos "8 - Número de identificación del pensionado", "16 - Número de identificación del causante" y "54 - Número de identificación del cotizante principal", del Capítulo 1 "ARCHIVOS DE ENTRADA"; así:
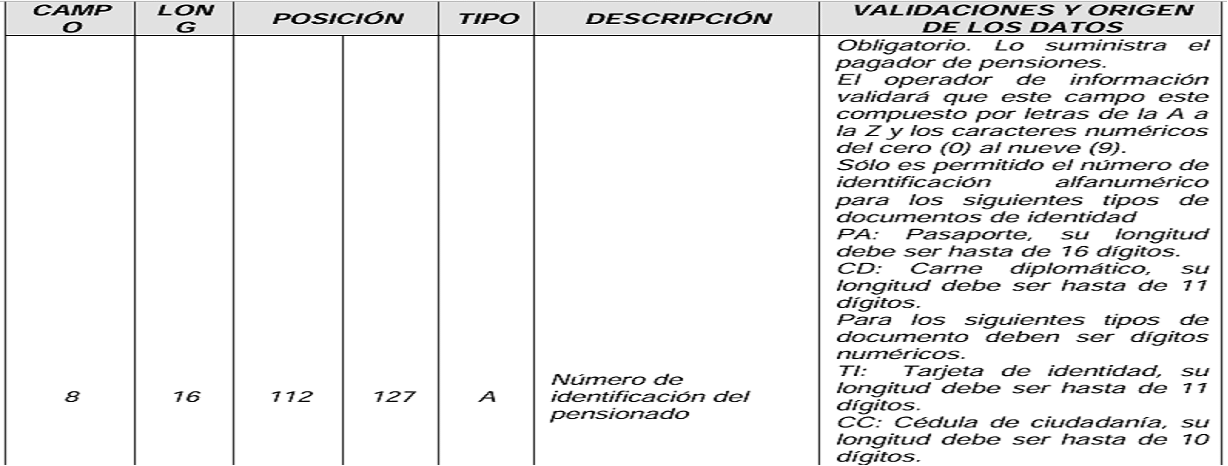
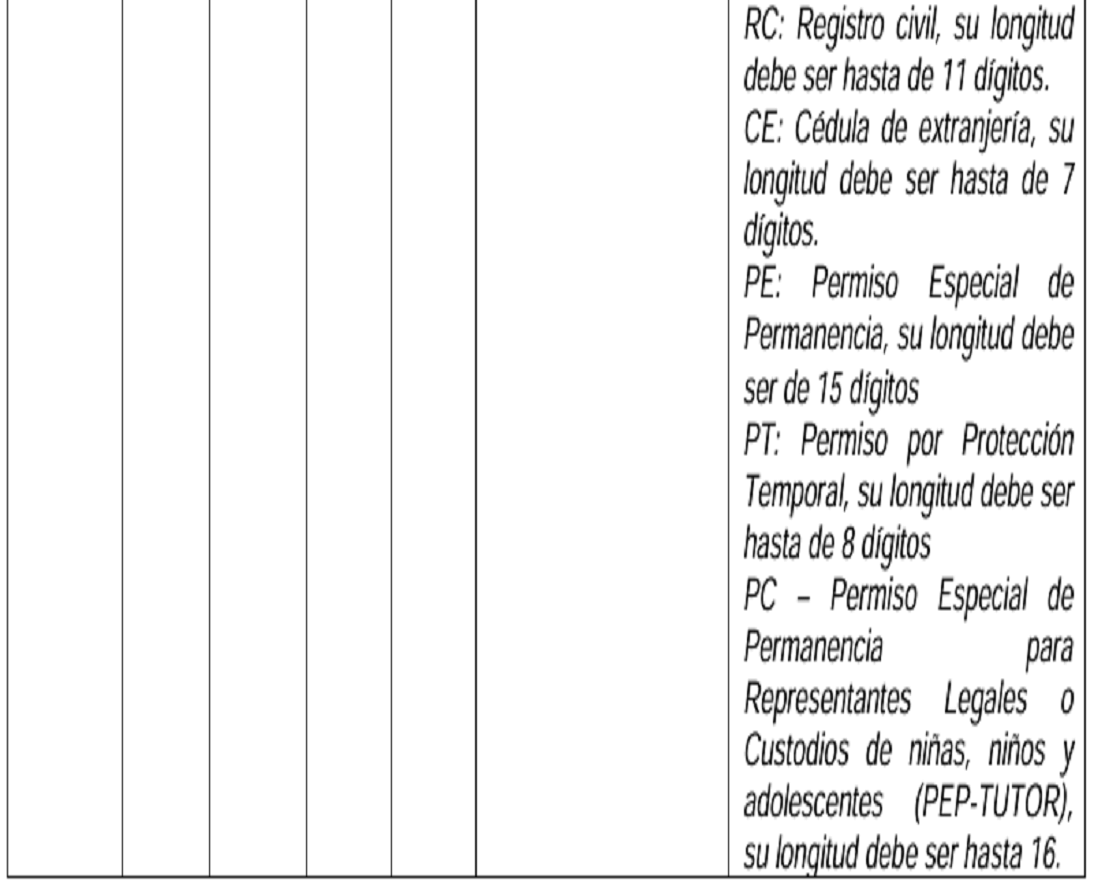
(…)

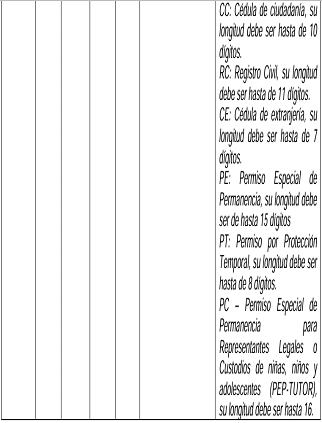
(…)
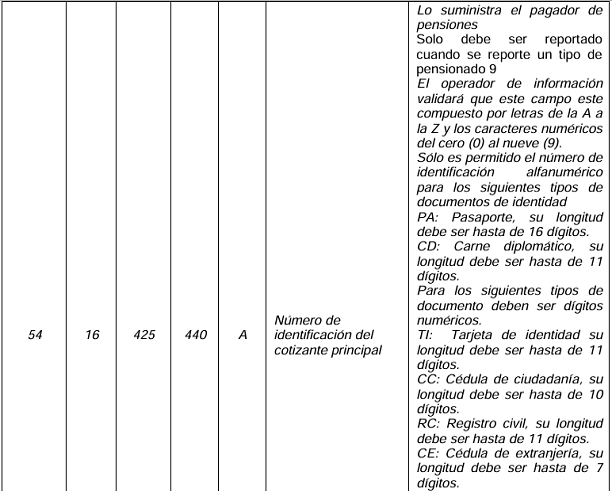
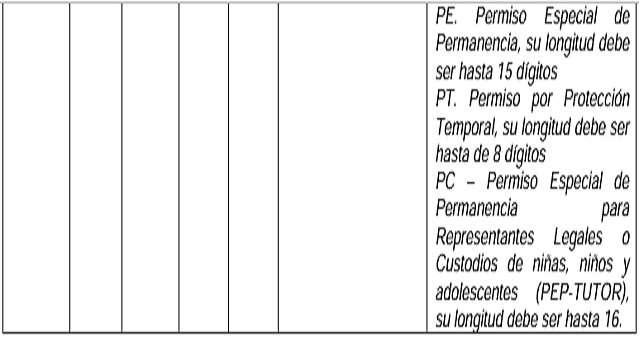
3. En el Capítulo 5 "PLAZO DE IMPLEMENTACIÓN DE ACTUALIZACIONES" del Anexo Técnico 3 "Aportes a Seguridad Social de Pensionados" adicionar los siguientes numerales; así:
5.32. La modificación de las validaciones y del origen de los datos de los campos "3 Número de Identificación del pagador de pensiones" y "18 - Número de identificación del representante legal", establecidas en el numeral 1.1 "Estructura de datos archivo tipo 1"; la modificación de las validaciones y del origen de los datos de los campos "8 - Número de identificación del pensionado", "16 - Número de identificación del causante" y "54 - Número de identificación del cotizante principal", establecidas en el numeral 2.2.1 "Descripción detallada de las variables de novedades generales. Registro tipo 2" del Capítulo 1 "ARCHIVOS DE ENTRADA", deberán ser implementadas por los Operadores de Información para los pagos que realicen los aportantes a partir del 1 de octubre de 2026, correspondientes al periodo de cotización al Sistema General de Pensiones del mes de septiembre de 2026.
ARTÍCULO 3o. VIGENCIA. La presente resolución rige a partir de su publicación y modifica los Anexos Técnicos 2 y 3 de la Resolución número 2388 de 2016, modificada por las Resoluciones números 5858 de 2016; 980, 1608 y 3016 de 2017; 3559, 5306 de 2018; 736, 1740, 2514 de 2019; 454, 686, 1438, 1844, 2421 de 2020; 014, 638, 1365 y 1697 de 2021; 261, 939 y 2012 de 2022; 728 y 1271 de 2023; 221, 738 y 2520 de 2024; 467, 2064 de 2025, y 010 de 2026
PUBLÍQUESE Y CÚMPLASE.
Dada en Bogotá, D. C., a 24 de julio de 2026.
GUILLERMO ALFONSO JARAMILLO MARTÍNEZ.
El Ministro de Salud y Protección Social,