 BUSCAR
 ÍNDICE
RESOLUCIÓN REGLAMENTARIA ORGÁNICA REG-ORG-0075-2026 DE 2026
(octubre 1)
Diario Oficial No. 53.646 de 2 de octubre de 2026
CONTRALORÍA GENERAL DE LA REPÚBLICA
Por la cual se establece el plan específico de vigilancia y control fiscal a la gestión de los fondos, bienes y recursos públicos destinados a la atención de la emergencia económica, social y ecológica, declarada por el Gobierno nacional mediante Decreto número 1261 de 19 de agosto de 2026, y se dictan disposiciones relacionadas.
EL CONTRALOR GENERAL DE LA REPÚBLICA,
en ejercicio de sus facultades constitucionales y legales, en especial las contenidas en los numerales 1 y 4 del artículo 35 del Decreto Ley 267 de 2000, y
CONSIDERANDO:
Que el artículo 119 de la Constitución Política preceptúa que "la Contraloría General de la República tiene a su cargo la vigilancia de la gestión fiscal y el control de resultado de la administración".
Que el inciso primero del artículo 267 de la Constitución Política, modificado por el artículo 1o del Acto Legislativo 04 de 2019, establece que "[l]a vigilancia y el control fiscal son una función pública que ejercerá la Contraloría General de la República, la cual vigila la gestión fiscal de la administración y de los particulares o entidades que manejen fondos o bienes públicos, en todos los niveles administrativos y respecto de todo tipo de recursos públicos". Igualmente, señala que "la ley reglamentará el ejercicio de las competencias entre contralorías, en observancia de los principios de coordinación, concurrencia y subsidiariedad, y que el control ejercido por la Contraloría General de la República será preferente en los términos que defina la ley".
Que, en cuanto a la gestión fiscal territorial, los incisos 1 y 3 del artículo 272 de la misma Carta Política, modificado por el artículo 4o del Acto Legislativo 04 de 2019, prescriben que "[L]a vigilancia de la gestión fiscal de los departamentos, distritos y municipios donde haya contralorías, corresponde a estas en forma concurrente con la Contraloría General de la República. (...) La ley regulará las competencias concurrentes entre contralorías y la prevalencia de la Contraloría General de la República".
Que los numerales 1 y 2 del artículo 5o del Decreto Ley 267 de 2000, artículo modificado por el artículo 3o del Decreto Ley 405 de 2020, preceptúan que "para el cumplimiento de su misión y de sus objetivos, en desarrollo de las disposiciones consagradas en la Constitución Política, le corresponde a la Contraloría General de la República:
1. Ejercer la vigilancia y el control, de manera posterior y selectiva o concomitante y preventiva, de la gestión fiscal de la administración y de los particulares o entidades que manejen fondos o bienes públicos, en todos los niveles administrativos y respecto de todo tipo de recursos públicos, a través, entre otros, del seguimiento permanente al recurso público, el control financiero, de gestión y de resultados, conforme a los procedimientos y principios que establezcan la Constitución Política, la ley y el Contralor General de la República.
2. Ejercer la vigilancia y control fiscal, de forma prevalente, sobre cualquier entidad territorial y bajo los principios de coordinación, concurrencia y subsidiariedad, de conformidad con la Constitución y la ley".
Que, de acuerdo con el artículo 6o del Decreto Ley 267 de 2000, [l]a Contraloría General de la República, en ejercicio de su autonomía administrativa, debe definir todos los aspectos relacionados con el cumplimiento de sus funciones, en armonía con los principios consagrados en la Constitución Política y en [dicho] decreto".
Que, a su vez, el artículo 10 del Decreto Ley 267 de 2000, determina la estructura y organización de la Contraloría General de la República en dos niveles básicos: nivel central y nivel desconcentrado.
Que los numerales 1 y 4 del artículo 35 del Decreto Ley 267 de 2000 establecen que son funciones del Contralor General: "Fijar las políticas, planes, programas y estrategias para el desarrollo de la vigilancia de la gestión fiscal, del control fiscal del Estado y de las demás funciones asignadas a la Contraloría General de la República de conformidad con la Constitución y la ley", y "dirigir como autoridad superior las labores administrativas y de vigilancia fiscal de las diferentes dependencias de la Contraloría General de la República, de acuerdo con la ley".
Que el Título II del Decreto Ley 403 de 2020, establece la competencia prevalente de la Contraloría General de la República respecto de las Contralorías Territoriales, la cual se ejerce a través de los mecanismos indicados en el artículo 6o, a saber: "a) Vigilancia fiscal concurrente integral o selectiva, transitoria o permanente, b) Plan Nacional de Vigilancia y Control Fiscal, c) Sistema Nacional de Control Fiscal (Sinacof), d) Acciones conjuntas y coordinadas entre contralorías, e) Intervención funcional de oficio, f) Intervención funcional excepcional, g) Fuero de atracción y h) Los demás que determine el Contralor General de la República, bajo criterios de necesidad, pertinencia, razonabilidad, proporcionalidad y especialidad, sin que en ningún caso, implique el vaciamiento de competencias de las Contralorías Territoriales".
Que, en lo atinente a las acciones conjuntas entre contralorías, el artículo 17 del Decreto Ley 403 de 2020, indica en su parágrafo que "La Contraloría General de la República podrá solicitar en cualquier momento el apoyo de cualquier contraloría territorial para la realización de actividades de vigilancia y control fiscal sobre objetos de interés mutuo.
Para ello coordinará la disponibilidad de recursos humanos, operativos y técnicos con la contraloría territorial correspondiente".
Que el artículo 55 del Decreto Ley 403 de 2020 indica que la finalidad del control concomitante y preventivo es "garantizar la defensa y protección del patrimonio público a través del seguimiento permanente de los ciclos, uso, ejecución, contratación e impacto de los bienes, fondos o recursos públicos, que permita evaluar un conjunto de hitos de control pertenecientes a un proceso en curso, de forma ordenada, sucesiva e interconectada y eventualmente advertir sobre la posible ocurrencia de daños al patrimonio público".
Que el artículo 57 del Decreto Ley 403 de 2020 enuncia los mecanismos de seguimiento permanente a los recursos públicos, y permite que estos se realicen "mediante los mecanismos y ejercicios ordinarios o especiales de vigilancia fiscal, y especialmente mediante los siguientes: a) Acceso y análisis de la información; b) Articulación con el Control Social; c) Articulación con el Control Interno; d) Acompañamiento en las instancias de asesoría, coordinación, planeación y decisión; e) Acciones de especial seguimiento; f) Asistencia con voz a las audiencias de conciliación ante la Procuraduría General de la Nación; g) Las demás que determine el Contralor General de la República".
Que el parágrafo 1o del artículo 58 y el inciso 3 del artículo 59 del Decreto Ley 403 de 2020 indican que en desarrollo del seguimiento permanente a los recursos públicos y, en particular, en el acceso y análisis de información se puede hacer uso del sistema de "confirmación directa con los beneficiarios de transacciones originadas en recursos públicos". Estos preceptos legales tienen concordancia con el parágrafo del artículo 14 y los artículos 30 y 31 de la Resolución REG-ORG-0762-2020, expedida por la Contraloría General de la República.
Que el numeral 1 del artículo 51 del Decreto Ley 267 de 2000, modificado por el artículo 7o del Decreto Ley 2037 de 2019, establece que las Contralorías Delegadas para la vigilancia y control fiscal sectorial tienen la función de: "Responder ante el Contralor General por la vigilancia y control fiscal integral en todas sus etapas y dimensiones en las entidades pertenecientes a su respectivo sector".
Que el artículo 55 del Decreto Ley 267 de 2000, modificado por el artículo 10 del Decreto Ley 2037 de 2019, establece las funciones de la Contraloría Delegada para la Participación Ciudadana, entre ellas: "10. Dirigir las acciones de especial seguimiento o actuaciones de vigilancia y control fiscal, con el apoyo de las demás Contralorías Delegadas, a los recursos estatales destinados a la participación ciudadana, a las emergencias y a los desastres".
Que los artículos 73 y s.s. del Decreto Ley 403 de 2020 autorizan al Contralor General de la República para desarrollar herramientas de gestión de la vigilancia y control fiscal, entre otras: a) Banco de prácticas; b) Especial seguimiento; c) Actuación especial de fiscalización y d) Espacios de diálogo institucional y social.
Que el artículo 183 de la Ley 2056 de 2020, por la cual se regula la organización y el funcionamiento del Sistema General d Regalías, establece que la Contraloría General de la República ejercerá la vigilancia y el control fiscal sobre los recursos del Sistema General de Regalías.
Que el Gobierno nacional, mediante el Decreto número 1261 de 19 de agosto de 2026, declaró "el Estado de Emergencia Económica, Social y Ecológica por grave calamidad pública en los departamentos de Antioquia, Caldas, Cauca, Chocó, Quindío, Cundinamarca, Risaralda, Huila, Valle del Cauca, Tolima, Putumayo, Norte Santander, Bolívar, Nariño y Sucre, por el término de treinta (30) días calendario, con fin de conjurar la crisis y la extensión de los efectos del desastre a que se refieren los considerandos" de dicho decreto.
Que el Gobierno nacional expidió el Decreto número 1348 de 31 de agosto de 2026, para adicionar el inciso 1 del artículo 1o del Decreto número 1261 de 2026, en el sentido de incluir, en el ámbito territorial de la declaratoria del Estado de Emergencia Económica, Social y Ecológica por grave calamidad pública, a los departamentos de Caquetá y Santander, dentro de las entidades territoriales afectadas por el terremoto del 10 de agosto de 2026. Y, paralelamente, excluir de la misma norma al departamento de Putumayo.
Que, a partir del presupuesto fáctico y del presupuesto valorativo del decreto legislativo, se extraen las líneas de acción gubernamental para conjurar la crisis y la extensión de los efectos del desastre, así:
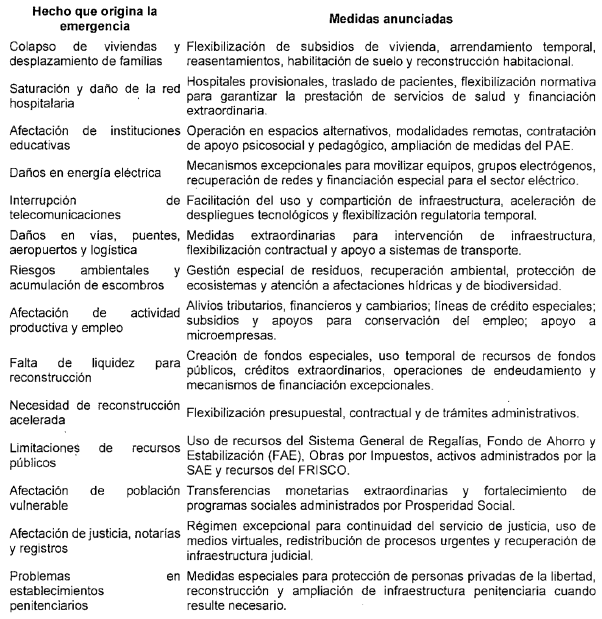
Que el valor monetario de la atención humanitaria, la rehabilitación y la reconstrucción de las viviendas e infraestructuras afectadas y demás medidas adoptadas fue estimado en treinta billones de pesos.
Que la Ley 1523 de 2012 adoptó la Política Nacional de Gestión del Riesgo de Desastres y organizó el Sistema Nacional de Gestión del Riesgo de Desastres.
Que, en cuanto a la gestión de los recursos públicos para atender las emergencias, los artículos 47 y s.s. de la Ley 1523 de 2012 regulan el Fondo Nacional de Gestión del Riesgo de Desastres, como una cuenta especial de la Nación, sin personería jurídica propia, con independencia patrimonial y administrativa. En tal virtud, puede recibir, administrar e invertir recursos estatales, aportes, contribuciones y donaciones nacionales o internacionales; así como crear subcuentas para los distintos procesos de gestión del riesgo. Este régimen jurídico se complementa con el Decreto número 1547 de 1984 y sus modificaciones y el Decreto número 1289 de 2018, compilados en el Decreto número 1081 de 2015.
Que el artículo 54 de la Ley 1523 de 2012 ordena que departamentos, distritos y municipios tengan sus propios fondos de gestión del riesgo, bajo un esquema semejante al Fondo Nacional de Gestión del Riesgo de Desastres.
Que el artículo 95 de la Ley 1523 de 2012 faculta a la Contraloría General de la República para "para ejercer control posterior excepcional sobre el manejo de los recursos propios del municipio o departamento, cuando estos provengan del Fondo Nacional de Gestión del Riesgo de Desastres".
Que por mandato del artículo 43 de la Ley 80 de 1993 corresponde al órgano de control fiscal el pronunciamiento sobre la contratación por urgencia manifiesta; y, por ello, esta función se atribuye a las Contralorías Delegadas sectoriales en el numeral 22 del artículo 51 del Decreto Ley 267 de 2000.
Que la Contraloría General de la República cuenta con reglamentación interna para desarrollar el seguimiento permanente a los recursos públicos (Resolución Reglamentaria Orgánica REG-ORG-0762-2020 y Resolución Reglamentaria Ejecutiva REG-EJE-0078-2020). Así mismo, la Resolución Reglamentaria Orgánica REGORG-0062-2023, reglamenta la advertencia ordinaria de control concomitante y preventivo, con fundamento en el ejercicio ordinario de la vigilancia fiscal.
Que los observatorios de vigilancia y control son una estrategia de fiscalización que data desde 2012 en la Contraloría General de la República (Resolución Orgánica 6680 de 2012) y mantiene su vigencia en la dinámica actual de operación de los procesos y macroprocesos misionales, conforme a las nuevas facultades otorgadas en los Decretos Ley número 2037 de 2019, 403 de 2020 y 405 de 2020.
Que, si bien la declaración de emergencia permite ampliar la capacidad de reacción del Estado, persiste para los gestores fiscales el deber de acatar los principios de legalidad, planeación, transparencia, destinación específica y responsabilidad fiscal respecto de los recursos destinados a la atención de la emergencia.
Que, dada la magnitud del desastre, la trascendencia social y económica que ha tenido el fenómeno sísmico que lo originó, y la cuantía de los recursos públicos que demanda la atención de la emergencia, el Contralor General de la República le otorga importancia estratégica a la vigilancia y control fiscal que le compete sobre este asunto.
En mérito de lo expuesto,
RESUELVE:
DISPOSICIONES GENERALES.
ARTÍCULO 1o. OBJETO. La presente resolución tiene por objeto planificar las medidas de competencia funcional y organizacional necesarias para realizar la vigilancia y control fiscal de los fondos, bienes y recursos destinados a atender la Emergencia Económica, Social y Ecológica por grave calamidad pública en los departamentos de Antioquia, Caldas, Cauca, Chocó, Quindío, Cundinamarca, Risaralda, Huila, Valle del Cauca, Tolima, Norte de Santander, Bolívar, Nariño, Sucre, Caquetá y Santander, declarada por el Gobierno nacional mediante Decreto número 1261 de 19 de agosto de 2026, adicionado y modificado por el Decreto número 1348 d 2026.
ARTÍCULO 2o. ALCANCE DEL PLAN DE VIGILANCIA Y CONTROL A LA GESTIÓN FISCAL DE LA EMERGENCIA. Las disposiciones contenidas en esta resolución constituyen una prioridad de gestión en la Contraloría General de la República para la fiscalización de la administración de los recursos destinados a la atención humanitaria, rehabilitación y reconstrucción de las zonas afectadas por la emergencia declarada mediante el Decreto número 1261 de 19 de agosto de 2026, y las demás normas que lo adicionen o modifiquen. Para los efectos de esta resolución, la emergencia también comprende las declaraciones de "situación de calamidad pública" que por el mismo fenómeno sísmico hayan hecho las autoridades del orden territorial.
Asimismo, en virtud de esta resolución se ejercen las competencias concurrente y prevalente respecto de las Contralorías Territoriales, en lo pertinente.
El plan de vigilancia y control que por esta resolución se establece mantendrá vigencia en la Contraloría General de la República durante todo el cuatrienio 2026-2030. En los planes de vigilancia y control fiscal anuales se harán los registros de procesos y actividades que corresponda, de conformidad con ello.
ARTÍCULO 3o. OBJETOS DE VIGILANCIA Y CONTROL. Serán objetos de vigilancia y control todos los actos de gestión fiscal relacionados directa o indirectamente con los recursos provenientes del Presupuesto General de la Nación, de los presupuestos de las entidades territoriales, de aportes, contribuciones y donaciones nacionales o internacionales, y de recursos de crédito público interno o externo, destinados para la atención humanitaria, rehabilitación o reconstrucción de las zonas afectadas por la emergencia.
De manera enunciativa y no taxativa, constituyen objetos de vigilancia y control fiscal los recursos públicos, bienes, fondos, patrimonios, contratos, convenios, transferencias, subsidios, ayudas humanitarias, patrimonios autónomos, recurso nacionales e internacionales, operaciones de crédito y cualquier otra fuente de financiación, así como las actuaciones administrativas, financieras, presupuestales, contractuales y patrimoniales destinadas a la atención, respuesta, recuperación, rehabilitación y reconstrucción derivadas de la declaración de emergencia, situación de desastre o calamidad pública.
En todos los casos deberá garantizarse la trazabilidad integral de los recursos, mediante la identificación de la fuente de financiación, la destinación legal, el acto de asignación, la cadena presupuestal y financiera, los registros contables y bancarios, el responsable de la ordenación del gasto, los soportes precontractuales, contractuales y de ejecución, los informes de supervisión e interventoría, las actas de recibo y entrega, la identificación de beneficiarios, los soportes de distribución de ayudas, los avances físico-financieros y demás evidencias que permitan verificar la legalidad, transparencia, oportunidad, eficiencia y efectividad en el uso de los recursos públicos.
VIGILANCIA FISCAL.
ARTÍCULO 4o. IMPLEMENTACIÓN DE OBSERVATORIOS SECTORIALES Y MACROSECTORIALES. Las Contralorías Delegadas generales y sectoriales crearán e implementarán observatorios sobre la gestión de los recursos destinados a la emergencia mencionada en esta resolución y producirán los informes correspondientes, con la periodicidad que establezca el contralor delegado, en coordinación con el Vicecontralor.
ARTÍCULO 5o. GESTIÓN DE ANÁLISIS DE DATOS E INFORMACIÓN. La Unidad de Análisis de la Dirección de Información, Análisis y Reacción Inmediata (DIARI) realizará el análisis de los datos e información de la gestión presupuestal y de la contratación relacionada con la atención de la emergencia, utilizando los modelos analíticos que sean pertinentes, tanto respecto de la gestión de los entes del orden nacional como de los entes territoriales.
ARTÍCULO 6o. VIGILANCIA FISCAL CONCURRENTE, PERMANENTE E INTEGRAL. La Contraloría General de la República ejercerá la competencia concurrente y prevalente sobre la gestión fiscal de los entes territoriales, entre otros mecanismos, mediante la vigilancia fiscal concurrente, permanente e integral de la gestión que a los efectos de atender la emergencia desarrollen los departamentos, distritos y municipios, incluidos el sector central y el sector descentralizado, así como las distintas regiones administrativas y de planificación o de asociatividad territorial.
Según la información disponible, los contralores delegados sectoriales decidirán si realizan vigilancia fiscal ordinaria o vigilancia fiscal especial.
ARTÍCULO 7o. SEGUIMIENTO PERMANENTE A LOS RECURSOS PÚBLICOS. En caso de que se opte por la vigilancia fiscal especial, esta se desarrollará a través del seguimiento permanente a los recursos públicos, haciendo uso de todos los mecanismos previstos en la ley y el reglamento. Esto incluye la verificación y contratación de información a través de la confirmación directa con los gestores y los beneficiarios de las transacciones originadas en recursos públicos. Todo ello se deberá justificar en el documento de planeación respectivo, a partir de la información disponible y del estudio del contexto de gestión pública en el cual se inserta el objeto de seguimiento permanente.
A medida que el Gobierno nacional expida los decretos legislativos que se deriven de la declaración de la emergencia, las Contralorías Delegadas, según su ámbito funcional, informarán al Vicecontralor sobre la pertinencia y oportunidad de implementar un seguimiento permanente sobre sujetos u objetos de vigilancia y control que correspondan a su sector o guarden afinidad con este.
ARTÍCULO 8o. SOLUCIÓN DE PROBLEMÁTICAS DE GESTIÓN. Cuando se identifiquen problemáticas de gestión que puedan afectar la terminación oportuna de obras, proyectos o actividades relacionadas con la atención de la emergencia, la Contraloría Delegada competente coordinará lo pertinente con la Contraloría Delegada para la Participación Ciudadana, conforme a lo previsto en la Resolución Reglamentaria Orgánica REG-ORG-027-2019 y en la Resolución Reglamentaria Ejecutiva REG-EJE-049-2019, o las normas que las modifiquen-o sustituyan, con el fin de promover espacios de articulación institucional, seguimiento y diálogo entre las entidades competentes, orientados a la superación de las situaciones identificadas y a la adecuada ejecución de los recursos públicos y entrega efectiva de los bienes y servicios a la población beneficiaria, sin perjuicio de la autonomía administrativa de los gestores fiscales ni de las competencias propias de las entidades responsables.
CONTROL CONCOMITANTE.
ARTÍCULO 9o. ADVERTENCIAS. Las advertencias que surjan del seguimiento permanente a los recursos públicos o de la vigilancia fiscal ordinaria tendrán prioridad en la gestión institucional, tanto para su formulación y emisión, como para el seguimiento de control posterior.
Los contralores delegados velarán porque los registros de información en el Sistema General de Advertencia Público (SIGAP) estén debidamente actualizados e incluyan toda la información indicada en la ley.
ARTÍCULO 10. ALERTAS. Con el fin de proveer insumos de información útiles a la vigilancia y control, la analítica de datos y los observatorios generarán las alertas del caso a la Unidad de Reacción Inmediata o a las Contralorías Delegadas para que desarrollen los procedimientos técnicos de fiscalización correspondientes. A ese efecto, se seguirá el procedimiento de gestión de alertas y cualquiera que sea su origen tendrán trazabilidad hasta su trámite final.
CONTROL FISCAL PARTICIPATIVO.
ARTÍCULO 11. PROMOCIÓN DEL CONTROL FISCAL PARTICIPATIVO. La Contraloría Delegada para la Participación Ciudadana promoverá el control fiscal participativo en los municipios y departamentos afectados por la emergencia referida en esta resolución y procurará integrar los resultados del control social a lo público con la vigilancia y control fiscal, lo que permitirá orientar las acciones de vigilancia y control, en todas sus modalidades, hacia los intereses de la ciudadanía. En ese propósito, el sistema de servicio al ciudadano de la Contraloría General de la República podrá crear y/o mantener activos los canales de denuncia sobre la gestión de los fondos, bienes y recursos destinados para la atención de la emergencia e incluirá las iniciativas propuestas por la comunidad para prevenir y combatir la corrupción administrativa.
ARTÍCULO 12. INTERVENCIONES DE CONTROL CIUDADANO. La Contraloría Delegada para la Participación Ciudadana promoverá el control social a la gestión fiscal desarrollada en torno a la emergencia, en los términos indicados en los artículos 60 al 66 de la Ley 1757 de 2015, y dará la asesoría y el acompañamiento necesario para su ejercicio, bien sea que la ciudadanía se exprese en forma individual o por medio de sus organizaciones.
ARTÍCULO 13. ESPECIAL SEGUIMIENTO A LOS RECURSOS DE LAS EMERGENCIAS Y LOS DESASTRES.
La Contraloría Delegada para la Participación Ciudadana desplegará acciones de especial seguimiento, como una modalidad de intervención del Sistema de Control Fiscal Participativo, a través del examen continuo y sistemático de información sobre el avance y el logro de objetivos de la gestión pública asociada a los recursos estatales destinados para las acciones de atención, rehabilitación y reconstrucción de las zonas afectadas por la emergencia, mediante la vinculación de la ciudadanía, para determinar el modo como están siendo ejecutados.
Los resultados del especial seguimiento se harán públicos y se remitirán como insumo a las Contralorías Delegadas para su trámite en los procesos de vigilancia y control fiscal.
Las Contralorías Delegadas deberán retroalimentar a la Contralora Delegada para la Participación Ciudadana sobre los resultados de sus actuaciones, para mantener informada a la ciudadanía.
ARTÍCULO 14. FISCALIZACIÓN ARTICULADA CON LA CIUDADANÍA Y SUS ORGANIZACIONES. Las dependencias de la estructura orgánica de la Contraloría General de la República que realizan vigilancia y control fiscal deberán garantizar la participación de la ciudadanía que ha resultado directamente afectada por la emergencia, durante cualquiera de las fases de desarrollo de los procesos (planeación, ejecución e informe) y en cualquiera de los procesos de vigilancia y control, micro y macro. La información obtenida a través del Geoportal, de la analítica de datos sobre contratación estatal, gestión de donaciones, y demás fuentes de información relacionadas con la atención de la emergencia, estará disponible para el control social a la gestión pública.
CONTROL POSTERIOR.
CONTROL MICRO.
ARTÍCULO 15. FISCALIZACIÓN POR SECTORIZACIÓN. La fiscalización que realice la Contraloría General de la República de cara a la gestión fiscal de la emergencia aludida se llevará a cabo según la distribución sectorial de sujetos y objetos de vigilancia y control.
Este criterio funcional aplicará igualmente para los recursos provenientes del Sistema General de Regalías, cuando no esté operando la planta temporal de empleos creada para ese fin.
ARTÍCULO 16. PLURALIDAD DE PROCESOS DE VIGILANCIA Y CONTROL. La fiscalización de la gestión fiscal relacionada con la emergencia aplicará la totalidad de los procesos de vigilancia y control, según el avance temporal de la gestión fiscal y la capacidad instalada de la Contraloría General de la República, a nivel central y a nivel desconcentrado.
ARTÍCULO 17. VALORACIÓN DE RIESGOS FISCALES ASOCIADOS. En la evaluación de los riesgos fiscales se considerarán, entre otros aspectos, la gestión de mantenimiento, reparación, rehabilitación y reconstrucción de bienes públicos y fiscales; la existencia y suficiencia de su aseguramiento; la recuperación de activos e indemnizaciones; la continuidad de los servicios públicos afectados; y las demás situaciones que puedan generar pérdidas de recursos o afectaciones al patrimonio público.
Dichos aspectos servirán para priorizar actuaciones, focalizar recursos de control, determinar la pertinencia de vigilancia especial, entre otros.
ARTÍCULO 18. CREACIÓN Y CONFORMACIÓN DE GRUPOS INTERNOS DE TRABAJO. Se faculta a los contralores delegados y gerentes departamentales para crear y conformar grupos internos de trabajo transitorio, según sea necesario para la vigilancia y control de la gestión fiscal de atención a la emergencia mencionada en esta resolución.
Sección II Control macro
ARTÍCULO 19. EVALUACIONES DE POLÍTICA PÚBLICA Y ESTUDIOS SECTORIALES. La Contraloría General de la República realizará a través de las direcciones de estudios sectoriales la evaluación de las políticas públicas asociadas al Sistema Nacional de Gestión del Riesgos de Desastres, con alcance sectorial, intersectorial o macrosectorial.
ARTÍCULO 20. ANÁLISIS DE LA EFICIENCIA Y EFICACIA DE LA INSTITUCIONALIDAD DEL SISTEMA NACIONAL DE GESTIÓN DEL RIESGO DE DESASTRES. La eficiencia y eficacia de la institucionalidad del Sistema Nacional de Gestión de Riesgos de Desastres también deberá ser evaluada por parte de las direcciones de estudios sectoriales, para lo cual se podrá contar con la participación de las organizaciones de la sociedad civil, de la academia u otras formas de colaboración pública o privada.
GESTIÓN DESCONCENTRADA DE LA VIGILANCIA Y CONTROL FISCAL.
ARTÍCULO 21. ROL FUNCIONAL DE LAS GERENCIAS DEPARTAMENTALES COLEGIADAS. Las gerencias departamentales colegiadas participarán activamente en la vigilancia y control de la gestión fiscal para la atención de la emergencia, conforme a las facultades otorgadas en el artículo 74 del Decreto Ley 267 de 2000. Para ello, mantendrán comunicación constante con el contralor delegado a quien corresponda por sectorización el conocimiento de los actos de gestión fiscal bajo examen, con el fin de que la planeación y la ejecución de los procesos de vigilancia y control responda a las particularidades locales.
El gerente departamental participará en el monitoreo, seguimiento, control y evaluación de las intervenciones públicas para la atención de la emergencia, en la forma señalada en esta resolución.
ARTÍCULO 22. COORDINACIONES REGIONALES Y ROL FUNCIONAL DE LA DIRECCIÓN DE SEGUIMIENTO REGIONAL. Conforme a lo establecido en el artículo 57A del Decreto Ley 267 de 2000, la Dirección de Seguimiento Regional de la Contraloría Delegada para la Participación Ciudadana, en atención a las directrices del Contralor General y/o del Vicecontralor definirá las coordinaciones regionales que sean más eficientes para fortalecer el seguimiento, la vigilancia y control de los recursos públicos destinados a la atención de la emergencia; especialmente, deberá "[l]iderar el monitoreo y control de las acciones de especial seguimiento necesarias para la protección de los recursos públicos en las regiones, con ocasión de las denuncias y demás mecanismos de participación ciudadana" y "[p]romover espacios de deliberación pública, denuncia ciudadana y capacitación para el desarrollo del control fiscal participativo en los diferentes departamentos y municipios del país".
COMPETENCIA PREVALENTE PARA LA VIGILANCIA Y CONTROL FISCAL TERRITORIAL.
ARTÍCULO 23. MECANISMOS DE COMPETENCIA PREVALENTE. La Contraloría General de la República decide hacer uso de los siguientes mecanismos de competencia prevalente, en el contexto de gestión pública descrito en la parte considerativa de esta resolución:
a) Vigilancia fiscal concurrente integral o selectiva, transitoria o permanente, sobre la gestión fiscal de los entes territoriales respecto de los recursos endógenos o contribuciones parafiscales del orden territorial, lo cual hará en forma integral y permanente, en concordancia con lo dispuesto en el artículo 6o de esta resolución.
b) Intervención funcional de oficio sobre los fondos locales (departamentales, distritales y municipales) pertenecientes al Sistema Nacional de Gestión del Riesgo de Desastres en los departamentos de Antioquia, Caldas, Cauca, Chocó, Quindío, Cundinamarca, Risaralda, Huila, Valle del Cauca, Tolima, Norte Santander, Bolívar, Nariño, Sucre, Caquetá y Santander, en tanto y en cuanto administren los fondos, bienes o recursos públicos que financiarán la atención humanitaria, la rehabilitación y reconstrucción de las zonas afectadas por la emergencia, según lo señalado en el Decreto número 1261 de 2026 y los demás decretos legislativos que se deriven de ese.
c) Acciones conjuntas y coordinadas con las Contralorías Territoriales, cuando el sujeto u objeto de vigilancia y control lo amerite, para lo cual se expedirá un acto administrativo separado en donde se precisará su objeto y alcance. En todo caso, "La Contraloría General de la República podrá solicitar en cualquier momento el apoyo de cualquier contraloría territorial para la realización de actividades de vigilancia y control fiscal sobre objetos de interés mutuo. Para ello coordinará la disponibilidad de recursos humanos, operativos y técnicos con la contraloría territorial correspondiente", como lo establece el parágrafo del artículo 17 del Decreto Ley 403 de 2020.
ARTÍCULO 24. APOYO DE LAS CONTRALORÍAS TERRITORIALES A LA CONTRALORÍA GENERAL DE LA REPÚBLICA. La Contraloría General de la República podrá solicitar en cualquier momento el apoyo de cualquier contraloría territorial para la realización de actividades de vigilancia y control fiscal sobre los objetos de vigilancia y control mencionados en el artículo 3o de esta resolución. Para ello se efectuarán las coordinaciones a que haya lugar en materia de disponibilidad de recursos humanos, operativos y técnicos con la contraloría territorial correspondiente.
ARTÍCULO 25. APOYO DE LA CONTRALORÍA GENERAL DE LA REPÚBLICA A LA GESTIÓN DE LAS CONTRALORÍAS TERRITORIALES. La DIARI de la Contraloría General de la República, en coordinación con la Unidad de Apoyo Técnico al Sistema Nacional de Control Fiscal, "prestará apoyo al Consejo Nacional del Sinacof, a través de la identificación de gastos indebidos, buenas o malas prácticas, riesgos, patrones o tendencias relacionadas con la gestión fiscal, que sirvan como insumo para los ejercicios de vigilancia y control fiscal que se adelanten por parte de los diferentes organismos de control fiscal", conforme lo ordena el parágrafo del artículo 16 del Decreto Ley 403 de 2020.
DETERMINACIÓN DE LA RESPONSABILIDAD FISCAL.
ARTÍCULO 26. COMPETENCIA FUNCIONAL ORDINARIA. La distribución funcional de la competencia para determinar la responsabilidad fiscal de recursos de la Nación seguirá las reglas establecidas en la Resolución Organizacional OGZ-0748-2020.
ARTÍCULO 27. COMPETENCIA POR PREVALENCIA ENTRE CONTRALORÍAS. La competencia para conocer, tramitar y decidir la acción fiscal y de cobro coactivo en asuntos objeto de competencia prevalente, será asignada en acto administrativo separado, en consideración al lugar de ejecución de los recursos, la cuantía, el impacto nacional, regional o local y la capacidad instalada para conocer del asunto.
RENDICIÓN DE CUENTAS.
ARTÍCULO 28. RENDICIÓN DE CUENTAS DE CARÁCTER PERMANENTE. La Contraloría General de la República, por intermedio de la Oficina de Comunicaciones y Publicaciones y de la Contraloría Delegada para la Participación Ciudadana, definirá la forma y alcance de la rendición de cuentas sobre la fiscalización desarrollada a la gestión fiscal de los recursos destinados a la atención de la emergencia. En todo caso, este será un ejercicio permanente y de cara a la ciudadanía afectada, en donde podrá utilizarse boletines, redes sociales, el sitio web oficial de la Contraloría General de la República, comunicados de prensa, audiencias públicas, o cualquier otro formato que mantenga informada a la ciudadanía sobre el avance de la fiscalización pública a las intervenciones públicas para atender la emergencia.
En la rendición de cuentas anual, la fiscalización ordenada en esta resolución tendrá un capítulo aparte.
ARTÍCULO 29. RENDICIÓN DE CUENTAS E INFORMACIÓN POR PARTE DE LOS SUJETOS DE VIGILANCIA Y CONTROL O DE LOS PARTICULARES. Los sujetos de vigilancia y control de la Contraloría General de la República y los particulares que administren bienes, fondos o recursos públicos destinados a la atención de la emergencia, rendirán la información que se solicite a través del Sistema de Rendición de la Cuenta e Informes de la Contraloría General de la República (SIRECI, y/o a través del aplicativo APPUI que gestiona la Unidad de Información de la DIARI. Esto, sin perjuicio de otras formas de rendición de cuentas a la ciudadanía.
Las CDS en coordinación con la Oficina de Planeación determinará si es necesario crear nuevos formularios de rendición de información a través del SIRECI. Lo propio hará la Unidad de Información de la DIARI acerca de la parametrización del APPUI.
Las Contralorías Delegadas promoverán con los sujetos de vigilancia y control el uso de trazadores presupuestales para facilitar la identificación y seguimiento en el uso de los recursos públicos.
ARTÍCULO 30. TRAZADORES DE SEGUIMIENTO A LA GESTIÓN DE FISCALIZACIÓN. Por parte de la Contraloría General de la República se implementarán las medidas informáticas que sean necesarias para hacer trazabilidad de la gestión de atención de denuncias y demás derechos de petición de la ciudadanía sobre la materia objeto de esta resolución y sobre la realización de procesos y procedimientos de vigilancia y control fiscal a ese respecto.
DIRECCIÓN Y COORDINACIÓN ESTRATÉGICA.
ARTÍCULO 31. DIRECCIÓN ESTRATÉGICA. La dirección estratégica del plan de fiscalización que por esta resolución se establece la hará el Contralor General de la República.
ARTÍCULO 32. COORDINACIÓN ESTRATÉGICA. El Vicecontralor será responsable de la coordinación estratégica del plan, para lo cual podrá conformar el grupo interno de trabajo que considere necesario.
ARTÍCULO 33. SECRETARÍA TÉCNICA. La secretaría técnica para el monitoreo, seguimiento, control, evaluación y coordinación del plan de fiscalización estará a cargo de la contraloría delegada que designe el Vicecontralor.
ARTÍCULO 34. REPORTES DE INFORMACIÓN. El Vicecontralor definirá la forma y la periodicidad de los reportes de información que deberán dar los contralores delegados, gerentes departamentales y demás directivos involucrados en el plan de fiscalización.
ARTÍCULO 35. MONITOREO, SEGUIMIENTO, CONTROL Y EVALUACIÓN DEL PLAN. El Vicecontralor, en coordinación con la Oficina de Planeación, definirá los medios, las métricas y parámetros de monitoreo, seguimiento, control y evaluación del avance y logros del plan de fiscalización ordenado en esta resolución y rendirá los informes a que haya lugar al Contralor General.
ARTÍCULO 36. PLANES INSTITUCIONALES. Los planes de acción anual y los planes nacionales de vigilancia y control fiscal durante el cuatrienio 2026-2030 deberán incluir las actividades, procesos, sujetos y objetos de vigilancia y control, responsabilidades, metas, productos e indicadores que garanticen el logro de los objetivos propuestos, en concordancia con el Plan Estratégico de esta administración.
La Oficina de Planeación verificará que en los diversos planes institucionales queden consignados los aspectos antes mencionados e informará de ello al Vicecontralor.
RELACIONES CON GRUPOS DE VALOR Y OTRAS PARTES INTERESADAS.
ARTÍCULO 37. RESPUESTA A DENUNCIAS Y PETICIONES DEL CONGRESO DE LA REPÚBLICA Y DE LA CIUDADANÍA. La atención y respuesta de fondo a las denuncias y demás derechos de petición de la ciudadanía y de los miembros del Congreso de la República en relación con la gestión fiscal de la emergencia provocada por el fenómeno sísmico del 10 de agosto de 2026 tendrá prioridad en la gestión institucional.
La Delegada para la Participación Ciudadana y la Unidad de Apoyo Técnico al Congreso de la República llevarán un registro separado y trazable de la gestión sobre esta materia.
ARTÍCULO 38. ACCIONES DE COLABORACIÓN INTERINSTITUCIONAL. La Contraloría General de la República procurará desarrollar acciones de colaboración interinstitucional con los órganos de control y de investigación penal; a nivel nacional y a nivel local, tendientes a potenciar los distintos mecanismos de protección del patrimonio público, la promoción de la transparencia, la buena gobernanza y la adopción de buenas prácticas.
DISPOSICIONES FINALES.
ARTÍCULO 39. COMUNICACIONES. Comunicar esta resolución a las Contralorías Territoriales (departamentales, distritales y municipales) de los departamentos de Antioquia, Caldas, Cauca, Chocó, Quindío, Cundinamarca, Risaralda, Huila, Valle del Cauca, Tolima, Norte de Santander, Bolívar, Nariño, Sucre, Caquetá y Santander.
ARTÍCULO 40. VIGENCIA Y DEROGATORIA. La presente resolución rige a partir de su publicación en el Diario Oficial, y deroga las disposiciones que le sean contrarias.
Publíquese, comuníquese y cúmplase.
Dada en Bogotá, D. C., a 1o de octubre de 2026.
El Contralor General de la República,
Jorge Eliécer Laverde Vargas.